Yönetici Özeti & Pazar Konumlandırması
Küresel yarı iletken sektörü, uzun süreli bir yapısal kısıtlama dönemine giriyor. Micron CEO'su Sanjay Mehrotra ve Samsung'daki yönetici mevkidaşlarının son brifingleri şunu kesin bir şekilde ortaya koydu: Elektronik ekosistemini şu anda boğmakta olan akut bellek arzı açığı yakın zamanda hafiflemeyecek. Sektör liderliği, yüksek performanslı bellek mimarilerine olan talebin, en az 2028 yılına kadar gofret (wafer) üretim çıktısını agresif bir şekilde geride bırakmasını bekliyor. Donanım analistleri ve tedarik stratejistleri için bu durum, geleneksel tüketici odaklı tedarik zincirlerinden kurumsal odaklı, yüksek marjlı silikon tahsisine doğru temel bir paradigma değişimine işaret ediyor.
Micron gibi endüstri devleri, Crucial tüketici RAM bölümünün yakın zamanda sonlandırılması gibi doğrudan tüketiciye yönelik perakende kanallarından stratejik olarak uzaklaşırken, bu stratejik yeniden yapılanmanın alt akıştaki şok dalgaları evrensel olarak hissediliyor. Fabrika kapasitesi, hiper ölçekli yapay zeka veri merkezlerini beslemek için gereken kurumsal sınıf Yüksek Bant Genişliği Belleği (HBM) ve yüksek yoğunluklu sunucu DRAM'ine doğru agresif bir şekilde yönlendiriliyor. Sonuç olarak, tüketiciye yönelik pazarlar, azalan düğüm (node) tahsislerinin bileşen fiyatlarını yükseltme, bellek kapasitesi yükseltmelerini durdurma ve PC ile mobil donanım evriminin genel hızını kısıtlama tehdidinde bulunduğu görülmemiş bir sıkışmayla karşı karşıya kalıyor.
Temel Mimari ve Teknolojik Yenilikler
Bu yapısal kıtlığın temel nedeni, modern bellek silikonu üretmenin sahip olduğu muazzam fiziksel karmaşıklıktır. Eski DDR5 düğümlerinden HBM3E ve yeni başlayan HBM4 gibi ultra yoğun, çok katmanlı mimarilere geçiş; gelişmiş 2.5D ve 3D silikon interposer'lar, silikon üzerinden geçişler (TSV'ler) ve çok hassas termal sıkıştırma bağlama dahil olmak üzere devrim niteliğinde paketleme teknikleri gerektirir. Bu metodolojiler, monolitik DRAM üretim hatlarına kıyasla fabrika döngü sürelerini büyük ölçüde artırır ve toplam ham gofret verimini düşürerek arz krizini şiddetlendirir.
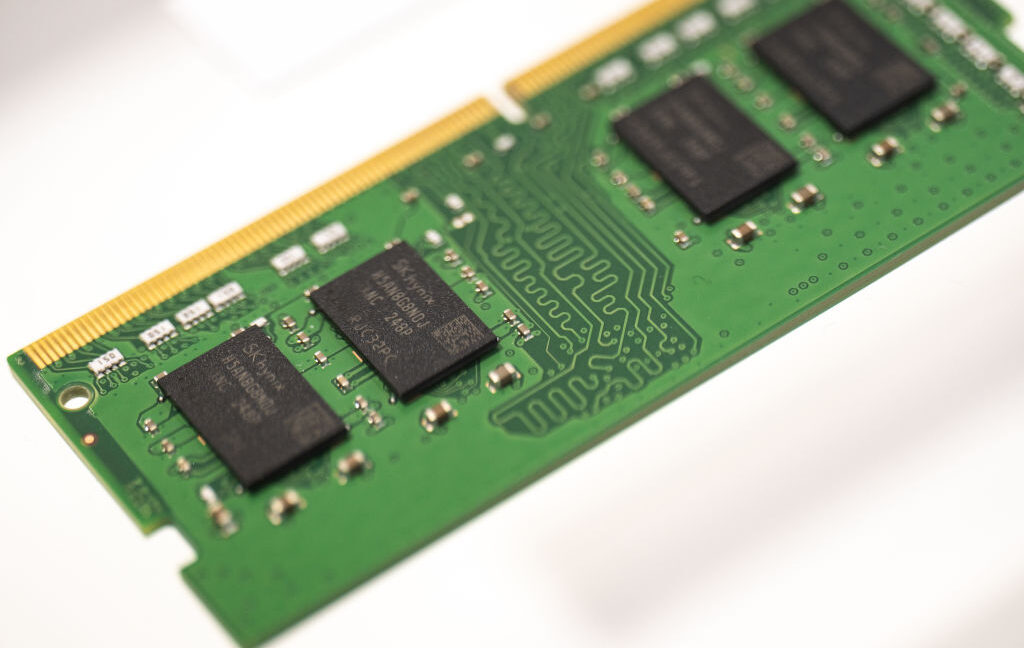
Eş zamanlı olarak, yapay zeka hızlandırıcılarının doymak bilmeyen bant genişliği talepleri, devasa işlem birimlerinin yakınında bulunan geniş bellek yığınları dizilerini gerektirir. Hiper ölçekleyiciler öncelikli fabrika tahsisleri için agresif bir şekilde teklif verdikçe, yarı iletken dökümhaneleri kurumsal sözleşmeler için silikon verimini maksimize etmek üzere yapısal olarak teşvik edilmektedir. Bu dinamik, standart masaüstü UDIMM'ler ve mobil LPDDR5X modülleri gibi tüketici sınıfı bellek teknolojilerinin, olgun ve geçiş aşamasındaki üretim düğümlerinin kalan fraksiyonel kapasitesi için mücadele etmesine neden olmakta ve sonuçta günlük iş yükleri için daha yüksek bellek sınırlarının demokratikleşmesini geciktirmektedir.
Ampirik Özellikler ve Kıyaslama Matrisi
| Bellek Mimarisi | Hedef Uygulama | Tipik Bant Genişliği | Kalıp Yoğunluğu Ölçeklemesi | Pazar Bulunurluğu Etkisi |
|---|---|---|---|---|
| HBM3E / HBM4 | Yapay Zeka Hızlandırıcıları ve Veri Merkezleri | 1.2 ila 2.0+ TB/s | Ultra Yüksek (Çok katmanlı TSV) | Aşırı Öncelik / Ciddi Kıtsalık |
| Sunucu RDIMM (DDR5) | Kurumsal Bulut ve Sanallaştırma | 64 ila 128+ GB/s | Yüksek (32Gb monolitik kalıp) | Yüksek Öncelik / Kısıtlı |
| Tüketici UDIMM (DDR5) | Toplama Masaüstü Bilgisayarlar ve Oyun Sistemleri | 48 ila 96 GB/s | Orta (16Gb/24Gb kalıp) | Düşük Öncelik / Yüksek Fiyat Volatilitesi |
| Mobil LPDDR5X | Ultra ince dizüstü bilgisayarlar ve Akıllı Telefonlar | 8533 MT/s taban çizgisi | Orta-Yüksek | Kısıtlı Tahsisler |
Termal, Verimlilik ve Gerçek Dünya Ergonomisi
Kurumsal bellek geleneksel frekans sınırlarını zorladıkça, termal yönetim ikincil bir endişeden birincil mühendislik darboğazına dönüşmüştür. HBM yığınları ve yüksek yoğunluklu sunucu modülleri yoğun termal yükler altında çalışır ve veri merkezinde gelişmiş sıvı soğutma entegrasyonları ile gelişmiş faz değiştiren termal arayüz malzemeleri gerektirir. İstiflenmiş DRAM kalıpları tarafından üretilen termal enerjinin saf yoğunluğu, termal kısıtlamayı önlemek ve sürekli, çok petabaytlı eğitim iş yükleri altında sinyal bütünlüğünü korumak için titiz güç dağıtım izlemesi gerektirir.
Tüketici alanı için, kurumsal odaklı kıtlık farklı bir gerçek dünya ödünleşimleri seti ortaya çıkarmaktadır. Üreticilerin yüksek marjlı sunucu düğümlerindeki verime öncelik vermesiyle birlikte, tüketici bellek modülleri daha düşük voltajlı, daha yüksek verimli PMIC'lerin (Güç Yönetimi Entegre Devreleri) daha yavaş entegrasyonunu görmektedir. Meraklılar ve sistem toplayıcılar artık yüksek kapasiteli kitlerin ağır finansal primler taşıdığı bir pazarda dikkatle gezinmek zorunda kalarak yaklaşan PC yapıları için bellek yoğunluğu, termal boşluk ve toplam sistem maliyeti arasında ödünleşimler yapmak zorunda kalıyor.
Kesin Karar
Micron ve Samsung liderliği tarafından sunulan tahmin, silikon kıtlığının geçici bir tedarik zinciri aksaklığı olmadığını, 2028 yılına kadar sürecek çok yıllı bir yapısal yeniden yapılandırma olduğunu doğrulamaktadır. Kurumsal alıcılar için uzun vadeli tedarik anlaşmaları güvence altına almak ve HBM kısıtlamalarına göre tasarım yapmak çok önemlidir. Tüketiciler ve sistem entegratörleri için direktif açıktır: bellek, değişken, yüksek fiyatlı bir emtia olmaya devam edecektir. Stratejik donanım planlaması; uzatılmış yükseltme döngülerini, daha yüksek bileşen maliyetlerini ve kurumsal yapay zeka altyapısının doymak bilmeyen talepleriyle kalıcı olarak değiştirilmiş bir pazarı hesaba katmalıdır.