Yönetici Özeti ve Pazar Konumlandırması
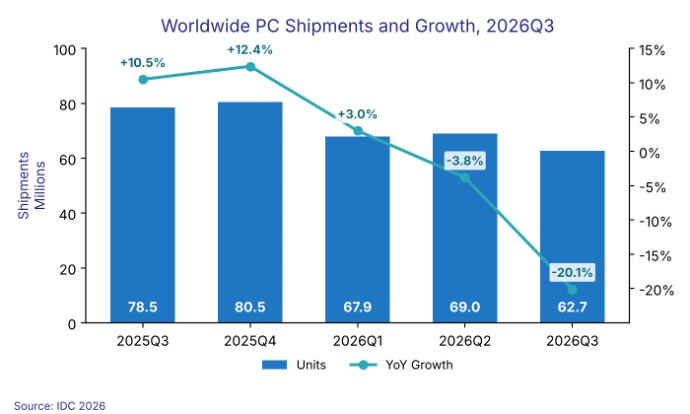
2026 3. Çeyrek IDC raporu, küresel PC ekosistemi için yıllık bazda %20,1'lik bir sevkiyat düşüşünü belgeleyerek iç karartıcı bir tablo çiziyor. Hacmin 62,7 milyon birime gerilemesiyle pazar, yılın ilk yarısında gözlemlenen stratejik stok yüklemesinden kaynaklanan ciddi bir 'akşamdan kalma' süreci yaşıyor. Öncelikle bellek odaklı fiyat artışı beklentisiyle tetiklenen bu agresif stoklama, yılın ikinci yarısındaki talebi fiilen tüketmiş durumda. Sonuç, şişmiş tedarik zincirlerinin azalan son kullanıcı talebiyle uyum sağlamakta zorlandığı ve büyük OEM'lerin kâr marjlarını korumak ile eskiyen donanımları elden çıkarmak arasında sıkıştığı yüksek maliyetli bir ortamdır.
Pazar konumlandırması açısından düşüşün katmanlaşması oldukça dikkat çekicidir. HP ve Dell gibi devler sırasıyla %30,9 ve %25'lik çift haneli daralmalarla karşı karşıya kalırken, kayıplarını %11,3 ve %8,6 ile sınırlayan Apple ve Asus'un göreceli dayanıklılığı, değişen tüketici tercihine işaret ediyor. Alıcılar, artan giriş maliyetlerine rağmen kullanışlılığını koruyan yüksek değerli, ekosistem entegrasyonlu donanımlara veya niş performans platformlarına yöneliyor gibi görünüyor. Bu daralma dönemi, sancılı da olsa tedarik zincirinin gerekli bir yeniden kalibrasyonu işlevi görüyor ve OEM'leri hacim odaklı sevkiyattan değer koruma stratejilerine geçmeye zorluyor.
Temel Mimari ve Teknolojik Yenilikler
Güncel donanım dünyası, bellek fiyatlandırması ve işlem kapasitesinin sıkı entegrasyonu ile tanımlanıyor. Üreticiler 2026'nın başında DRAM ve NAND arz eşitliğine büyük bahis oynadıkları için, mevcut donanım yığınları yüksek maliyetli modüllere kilitlenmiş durumda. Bu döngüdeki temel mimari yenilik, üreticilerin yüksek fiyat etiketlerini haklı çıkarmak için ham çekirdek sayısından ziyade watt başına performansa öncelik verdiği 'verimlilik öncelikli' silikonlara geçiş olmuştur. Pazar 4. Çeyreğe geçerken odak, hammadde bileşen maliyetlerinin yüksekliğine doğrudan bir yanıt olarak, mevcut bellek kademelerinden maksimum performansı elde etmek için tasarlanmış aygıt yazılımı düzeyindeki optimizasyonlara kaymıştır.
Ayrıca, mevcut pazar darboğazı sadece silikon bulunabilirliği ile ilgili değil, dağıtımın mimarisi ile ilgilidir. Üreticiler, ilk yarıdaki tedarik zinciri şoku sırasında başarısız olan 'tam zamanında' teslimat modelini yeniden değerlendiriyor. Tahminleyici lojistik ve yerelleştirilmiş üretimdeki gelişmekte olan teknolojiler, büyük satıcılar için yeni 'katil uygulamalar' haline geliyor. Üretim ile perakende kanalı arasındaki boşluğu kısaltarak, satıcılar bu çeyreğin felaket sevkiyat rakamlarını karakterize eden dalgalanmayı azaltmayı umuyorlar.
Ampirik Spesifikasyonlar ve Kıyaslama Matrisi
| Metrik | 2025 3. Çeyrek (Temel) | 2026 3. Çeyrek (Güncel) | Değişim | Pazar Etkisi |
|---|---|---|---|---|
| Küresel Birimler (Milyon) | 78,5 | 62,7 | -20,1% | Yüksek |
| Ortalama Satış Fiyatı | Temel | +18% | +18% | Ciddi |
| Bellek Maliyeti (GB başına) | $2.10 | $2.85 | +35% | Kritik |
| HP Pazar Payı | Seviye 1 | Seviye 1 | -30,9% | Stratejik Geçiş |
| Asus Pazar Payı | Seviye 2 | Seviye 2 | -8,6% | Dayanıklılık |
Termal, Verimlilik ve Gerçek Dünya Ergonomisi
Ergonomi ve termal açıdan, mevcut donanım sıkıntısı son kullanıcı için garip ama sinir bozucu bir gerçeklik üretti: fiyat durgunluğu. Satıcılar fazla stokları eritmek için promosyon indirimlerini araştırsa da, modern dizüstü ve masaüstü bilgisayarların termal boşluğu önceki nesillerden büyük ölçüde değişmeden kaldı. Üreticiler, AR-GE yükünü azaltmak için mevcut termal tasarımları birleştirmeye odaklandılar, bu da devrim niteliğinde olmaktan ziyade artımlı değişikliklerin yaşandığı bir yıla yol açtı. Bu, kullanıcıların 2025 3. Çeyreğe kıyasla neredeyse aynı soğutma performansı ve fiziksel ergonomiyi sunan donanımlar için daha fazla ödeme yaptığı anlamına geliyor.
Verimlilik kazanımları büyük ölçüde teorik kaldı. Silikon satıcıları üstün güç yönetimi vaat etse de, mevcut orta segment ürün yığınlarında radikal düğüm küçülmelerinin olmaması nedeniyle mevcut nesil çiplerin gerçek dünya termal çıktısı yüksek kalmaya devam ediyor. Sonuç olarak, kullanıcı deneyimi bir plato ile tanımlanıyor. Tüketiciler esasen inovasyon için değil, istikrar için ödeme yapıyor. Fiziksel kasa tasarımlarındaki maddi değişiklik eksikliği, üreticilerin AR-GE sermayelerini 2027 döngüsü için ayırdıklarını ve mevcut stokların yenileme döngülerinin kurumsal ve meraklı demografiler arasında doğal olarak bir yükseltmeyi zorunlu kılmasıyla nihayet temizleneceği varsayımına güvendiklerini gösteriyor.
Kesin Karar
2026 3. Çeyrek verileri geçici bir sapmadan ziyade yapısal bir darboğazı doğruluyor. Tüketiciler için karar basit: sermayenizi koruyun. Önden yüklemeli bellek maliyetleri nedeniyle fiyat-performans oranlarının üreticiler lehine ağır bir şekilde çarpıtıldığı bu ortamda, mevcut donanımınız görev açısından kritik olmadığı sürece şu an yeni bir makineye yatırım yapmak için çok az teşvik var. Yükseltme yapması gerekenler için, bu döngünün hayatta kalanlarını, yani portföyleri endüstri oynaklığı karşısında en yüksek istikrarı gösteren Apple ve Asus'u hedefleyin. Pazarın, stok seviyelerinin normalleşeceği ve daha agresif, şeffaf fiyatlandırmaya izin vereceği 2027'nin başlarına kadar bir 'bekleme modunda' kalmasını bekliyoruz.