Ağustos 2026 CIPA Verilerinin Şifresini Çözmek: Görüntüleme Donanımında Nicel Bir Değişim
Yönetici Özeti ve Pazar Konumlandırma
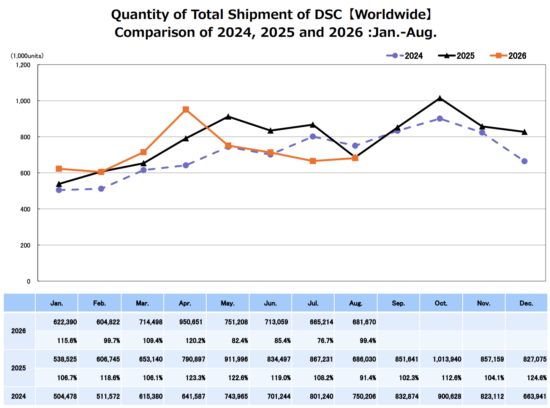
Kamera ve Görüntüleme Ürünleri Birliği (CIPA) tarafından Ağustos 2026 için yayınlanan en son ampirik üretim ve sevkiyat verileri, küresel dijital görüntüleme donanımı sektöründe büyüleyici bir kırılma noktasını gözler önüne seriyor. Endüstri eski sistemlerden uzaklaşmaya devam ederken, makro veriler hızla azalan eski DSLR serileri ile dirençli, değeri artan aynasız mimariler arasındaki derinleşen ayrışmanın altını çiziyor. Değiştirilebilir lensli aynasız kameralar (ILC) için ham birim sevkiyatları 2025'e kıyasla yıla göre %6'lık mütevazı bir daralma yaşarken, toplam sevkiyat değerleri aslında %3 oranında arttı. Bu sapma, üreticilerin daha yüksek Ortalama Satış Fiyatları (ASP) sunan yüksek marjlı, profesyonel sınıf gövdelere başarıyla yöneldiği olgunlaşan bir pazarın net bir göstergesidir.
Eş zamanlı olarak, daha geniş donanım ekosistemi, özellikle sabit lensli kompakt kameraların sürekli ve beklenmeyen yeniden yükselişiyle birlikte tüketici talebindeki dikkate değer değişimleri absorbe ediyor. Yılbaşından bu yana birim hacminde %15 ve sevkiyat değerinde %14 artış gösteren kompakt makineler, her yerde bulunan akıllı telefon fotoğrafçılığına karşı savunmacı ancak kazançlı bir niş oluşturuyor. Bu metrikleri takip eden analistler artık toplam yıllık ILC gövde satışlarının 6,0 ila 6,35 milyon birim arasında gerçekleşeceğini ve 2023 taban seviyelerine doğru gerileyeceğini öngörüyor. Bu yeniden kalibrasyon, orijinal ekipman üreticilerini (OEM) tedarik zinciri hacimlerini yeniden düşünmeye zorlayarak kitle pazarı hacim oyunları yerine bileşen dayanıklılığını, üst düzey istiflenmiş sensör tahsislerini ve hassas optik mühendisliğini önceliklendiriyor.
Temel Mimari ve Teknolojik Yenilikler
Bu sevkiyat rakamlarının yüzeyinin altında, optik tedarik zinciri içinde derin bir mimari geçiş yatmaktadır. DSLR birim hacimlerindeki dik %35'lik çöküş, yeni ürün geliştirme yol haritalarında ayna kutusu düzeneklerinin neredeyse tamamen eskidiğini vurguluyor. Ar-Ge sermayesi tamamen elektronik vizör (EVF) entegrasyonuna, derin öğrenme otomatik odaklama ko-işlemcilerine ve arkadan aydınlatmalı (BSI) istiflenmiş CMOS sensörlerine kaymıştır. Bu değişim lens ekosisteminde de kendini göstermektedir: 35 mm altı ve tam kare (35 mm+) optik formüllerin her ikisi için sevkiyatlar marjinal birim daralmaları yaşamasına rağmen (sırasıyla %3 ve %7 düşüş), sevkiyat değerleri %6 ve %4 oranında arttı.
Bu değer artışı, gelişmiş asferik elementler, özel florit kaplamalar ve modern yüksek kare/saniye gövdeler için gerekli olan yüksek torklu doğrusal odak motorları içeren karmaşık, yüksek çözünürlüklü optik tasarımların yaygınlaşmasına doğrudan işaret etmektedir. Dahası, lens-gövde satış oranı bir yıl önceki 1,50'ye kıyasla 1,57'ye yükselmiştir. Bu kademeli metrik, mevcut donanım yükselticilerinin yalnızca bağımsız kamera gövdeleri satın almakla kalmadığını; tescilli bayonet ekosistemlerine yoğun bir şekilde yatırım yaparak özel cam alımları yoluyla OEM'ler için daha yüksek bir yaşam boyu müşteri değeri sağladığını kanıtlamaktadır.
Ampirik Özellikler ve Kıyaslama Matrisi
| Donanım Segmenti | YTD Birim Büyümesi (2025'e göre) | Sevkiyat Değeri Büyümesi | ASP Trendi ve Pazar Etkisi |
|---|---|---|---|
| DSLR Gövdeleri | -%35 | -%37 | Hızlı aşamalı olarak sonlandırma; eski envantere tasfiye fiyatlandırması hakim. |
| Aynasız Gövdeler | -%6 | +%3 | Premium konsolidasyon; daha yüksek ASP'ler küçük birim düşüşlerini telafi ediyor. |
| Kompakt Kameralar | +%15 | +%14 | Güçlü niş talep; premium cep cihazları gelir sağlıyor. |
| 35mm Altı Lensler | -%3 | +%6 | Özel APS-C/MFT optik mühendisliği yoluyla marj genişlemesi. |
| 35mm+ Tam Kare Lensler | -%7 | +%4 | Üst düzey cam benimsenmesi; yerel bayonet ekosistemlerine yoğun yatırım. |
Isıl, Verimlilik ve Gerçek Dünya Ergonomisi
Üreticiler aynasız gövdeleri sürekli 8K dahili kayıt ve yüksek bit hızı RAW yakalamayı işleyecek şekilde zorladıkça, bu donanım platformlarının fiziksel tasarım kısıtlamaları yoğunlaştı. CIPA verilerinde gözlenen istikrarlı ASP büyümesi, ısı emici olarak çalışan magnezyum alaşımlı iç kasalar, yüksek iletkenliğe sahip termal pedler ve bazı amiral gemilerinde aktif mikro soğutma fanları gibi gelişmiş pasif termal mimarilerin entegrasyonu ile doğrudan korelasyon göstermektedir. Hava sızdırmaz magnezyum gövde kabuklarından ödün vermeden termal yükleri yönetmek en önemli mühendislik zorluğu olmaya devam ediyor.
Ergonomik olarak, modern aynasız ayak izi istikrar kazanmıştır. Tüketiciler ve profesyoneller, aynasız bayonetlerin teorik ağırlık tasarruflarına karşı koyarak daha ağır, üst düzey optik camları dengeleyebilecek derin, konturlu el tutamakları için net bir tercih sinyali verdiler. Lens-gövde satış oranının 1,57'ye yükselmesi bu fiziksel gerçeği pekiştiriyor: Kullanıcılar gövdelerini düzenli olarak sağlam dokunatif kontrol düzenleri, özelleştirilebilir çok işlevli kadranlar ve uzun süreli saha operasyonlarını sürdürmek için olağanüstü pil verimliliği talep eden sofistike, yüksek performanslı lenslerle eşleştiriyor.
Kesin Karar
Ağustos 2026 CIPA verileri, olgun, değeri optimize edilmiş bir donanım manzarasını doğrulamaktadır. ILC gövdeleri için toplam birim hacimleri 2023 seviyelerine doğru aşağı yönlü istikrar kazanırken, sektörün finansal sağlığı, sevkiyat değerindeki %4'lük genel artış ve cihaz başına genişleyen kar marjlarıyla kanıtlandığı üzere son derece güçlü kalmaya devam etmektedir. Donanım tüketicileri ve endüstri paydaşları için kesin çıkarım açıktır: hacim odaklı emtia kamerası üretim dönemi sona ermiştir. Yerinde ise premium aynasız mimariler, sofistike optik mühendislik ve giderek daha seçici bir pazarda daha yüksek fiyat noktalarını başarıyla talep eden özel kompakt sistemlerle tanımlanan dirençli, yüksek performanslı bir ekosistem durmaktadır.