Yönetici Özeti ve Pazar Konumlandırma
Yapay zeka altyapısının durdurulamaz ilerleyişi artık sadece gelişmiş silikonu, yüksek bant genişliğine sahip belleği ve veri merkezi gayrimenkullerini tüketmekle kalmıyor; aynı zamanda donanım tedarik zincirinin en temel ve gösterişsiz katmanlarını da kökten istikrarsızlaştırıyor. Onlarca yıldır baskı devre kartları (PCB'ler) ve temel çip alt katmanları, Malzeme Listesi'nin (BoM) öngörülebilir, maliyet açısından optimize edilmiş bir katmanını oluşturuyordu. Ancak Tayvan, Güney Kore ve Japonya'daki üretim merkezlerinden gelen son ampirik raporlar, sistemik bir yapısal krize işaret ediyor. Hiper ölçekli yapay zeka yatırımları, üretim kapasitesini geleneksel tüketici teknolojisinden agresif bir şekilde uzaklaştırarak PC, akıllı cihaz ve çevre birimi üreticilerini temel bileşenlerden mahrum bırakıyor.
Sektör analistleri ve tedarik zinciri yöneticileri, on yılın sonuna kadar uzanan şaşırtıcı teslim süreleriyle karakterize edilen benzeri görülmemiş bir darboğaz bildirmektedir. Geleneksel tüketici PC sevkiyatları olası bir daralma veya durgunlukla karşı karşıyayken, sistem entegratörleri temel PCB tahsislerini güvence altına almakta aktif olarak zorlanmaktadır. Bu üretim hizalaması sadece döngüsel bir aksaklık değildir; sermaye harcamalarında tektonik bir kaymayı temsil etmektedir. Yüksek yoğunluklu interconnect (HDI) kartları ve kurumsal düzeydeki hızlandırıcılar için özel alt katmanlar katlanarak daha yüksek karlar sağladığından, dökümhaneler ve montaj tesisleri, standart tüketici donanım ekosistemlerini tamamen devre dışı bırakan uzun vadeli sözleşmeler imzalamaktadır.
Temel Mimari ve Teknolojik Yenilikler
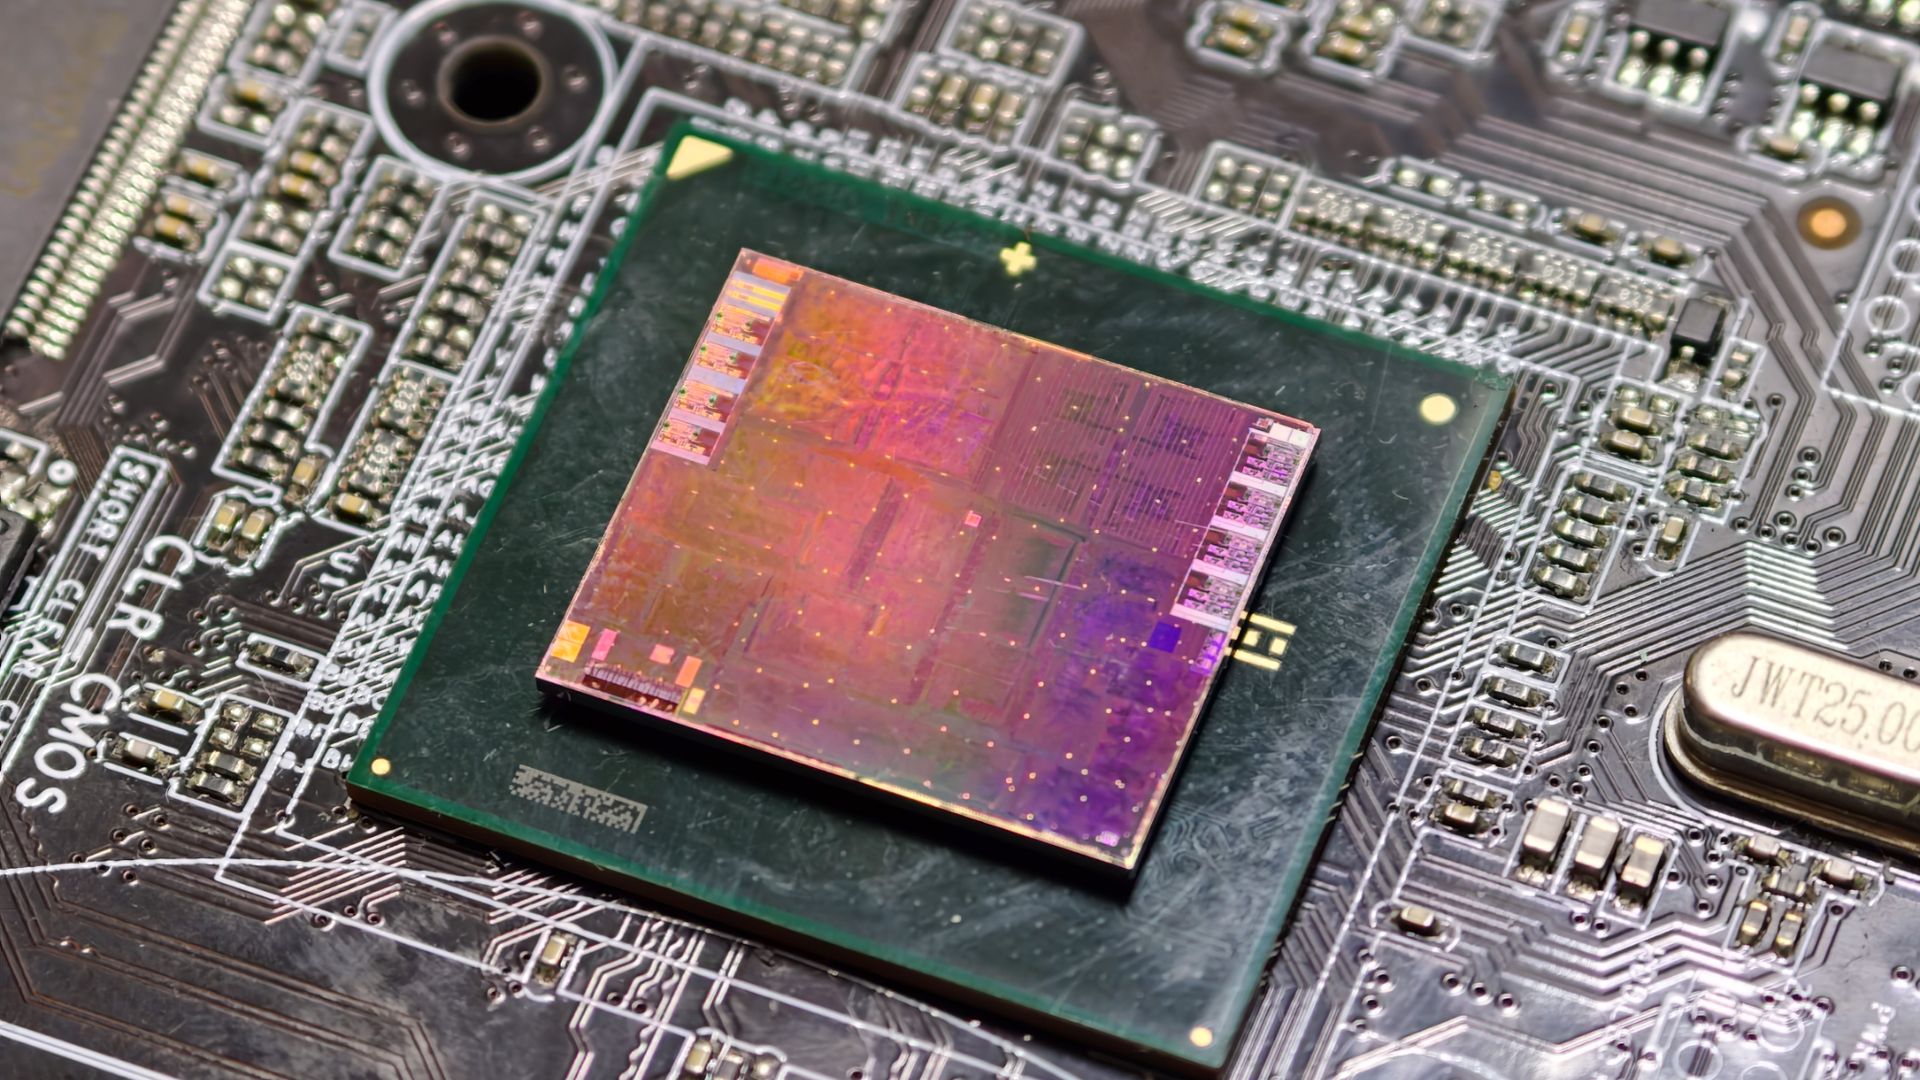
Bu üretim darboğazının kök nedeni, modern yapay zeka donanımının radikal mimari evriminde yatmaktadır. Nvidia'nın GB200 NVL72 işlem tepsileri, özel ASIC kümeleri ve yüksek performanslı GPU'lar gibi modern hızlandırıcılar, benzeri görülmemiş derecede bir mikro üretim karmaşıklığı gerektirmektedir. Düşük katman sayısı sunan FR4 laminatlarına dayanan standart tüketici anakartlarının aksine, yapay zeka platformları devasa, çok katmanlı yüksek yoğunluklu interconnect (HDI) mimarileri, ultra ince aralıklı çip alt katmanları ve gelişmiş reçine kaplı bakır folyolar gerektirir. Bu bileşenler mikroskobik hassasiyet talep ederek geleneksel üretim hatlarını mutlak fiziksel sınırlarına zorlamaktadır.
Ek olarak, akış yukarı hammadde bağımlılıkları tüm üretim hattı boyunca akut zafiyetler yaratmaktadır. Bakır kaplı laminatlar (CCL'ler) ve yüksek frekanslarda sinyal bütünlüğünü korumak için hayati önem taşıyan özel, düşük genleşmeli elektriksel fiberglas dokuma, şiddetli tedarik kuraklığı yaşamaktadır. Önde gelen CCL üreticileri, üretim kapasitesini üçe katlamak için agresif sermaye harcaması planları uygularken bile, sipariş defterlerinin 2030 yılına kadar tamamen dolduğunu bildirmektedir. Aynı zamanda, büyük yarı iletken tasarımcıları ile Ibiden, Samsung Electro-Mechanics ve Unimicron gibi elit alt katman tedarikçileri arasındaki teknolojik yakınsama, gelen kapasitenin derhal yüksek kar marjlı kurumsal yapay zeka hatlarına aktarılmasını sağlayarak daha geniş tüketici teknolojisi ekosistemini gerekli üretim bant genişliğinden mahrum bırakmaktadır.
Ampirik Özellikler ve Kıyaslama Matrisi
| Tedarik Zinciri Metriği | Tarihsel Temel Çizgi (Yapay Zeka Patlaması Öncesi) | Mevcut Yapay Zeka Odaklı Gerçeklik (2024–2030) | Varyans / Etki |
|---|---|---|---|
| Standart PCB Teslim Süreleri | 4 ila 8 Hafta | 12 ila 30 Ay | Sipariş birikiminde 15 kata kadar artış |
| Bakır Kaplı Laminat (CCL) Maliyeti | Stabil / Emtiaya Endeksli | 12 Kat Artış (Temmuz bazına göre) | OEM'ler için şiddetli marj daralması |
| Alt Katman Sipariş Defteri Ufku | 3 ila 6 Ay | 2030'a Kadar Güvence Altında | Tam kapasite doygunluğu |
| Nitelikli Mühendislik İşçilik Maliyetleri | Bölgesel Temel Ortalama | +%20 ila +%30 Ücret Enflasyonu | Üretim tesislerinde akut yetenek kıtlığı |
| Fabrika Kapasite Tahsisi | Tüketici PC / Mobil Baskın | Kurumsal Yapay Zeka / Hızlandırıcı Baskın | PC tedarikinin yapısal olarak yerinden edilmesi |
Termal, Verimlilik ve Gerçek Dünya Ergonomisi
Gelişmiş PCB ve alt katmanların sistemik kıtlığı, termal tasarım gücü (TDP) yönetimi ve fiziksel ürün gerçekleştirilmesi için acil art arda sonuçlar doğurmaktadır. Yüksek performanslı bilgi işlem mimarileri geleneksel güç sınırlarını aşarken, anakartlar ve işlem tepsileri yerel termal bozulma veya sinyal zayıflaması yaşamadan muazzam elektrik akımlarını idare etmelidir. Bu termal ve elektriksel zorlukları hafifletmek için gereken özel malzemeler (yüksek Tg cam geçiş sıcaklığı laminatları ve ağır bakır düzlemler gibi) tam olarak yapay zeka sektörü tarafından köşeye sıkıştırılan öğelerdir.
Son kullanıcı PC üreticileri için bu yapısal açık, doğrudan taviz verilen tasarım esnekliğine ve yukarı yönlü maliyet baskılarına dönüşmektedir. Mühendisler, temel üretim kotalarını karşılamak için genellikle optimum iz yönlendirme veya termal yayılım yollarından ödün vererek, eski düzenleri erişilebilir kalan hammaddeler etrafında yeniden tasarlamak zorunda kalmaktadır. Dahası, bu donanım krizini şiddetlendiren insan sermayesi krizi (üretim tesislerinde mühendislik ve teknisyen ücretlerinde %20 ila %30'luk bir artışla vurgulanmaktadır), operasyonel sürtünmenin yüksek kalacağını göstermektedir. Yeni tesis inşaları için sermaye güvence altına alınsa bile, uzman personel eksikliği, öngörülebilir gelecekte fiziksel çıktının küresel talep eğrilerinin çok gerisinde kalmasını sağlayacaktır.
Kesin Karar
Devam eden PCB ve alt katman krizi, donanım üretim manzarası için kesin bir dönüm noktası olmaktadır. Tüketici PC üreticileri, bileşen üreticileri ve butik sistem entegratörleri artık parça için sadece birbirleriyle rekabet etmiyor; geleneksel tüketici elektroniği ekonomisini tamamen gölgede bırakan trilyonlarca dolarlık kurumsal yapay zeka altyapı bütçeleriyle rekabet ediyorlar. 2030'a kadar uzanan çok yıllı sipariş defterlerine kilitlenen büyük alt katman tedarikçileri ile bol, düşük maliyetli temel donanım bileşenleri dönemi etkili bir şekilde kapanmıştır. PC endüstrisi için bu on yılda hayatta kalmak; agresif tedarik zinciri çeşitlendirmesini, stratejik hammadde riskten korunmasını ve tüm tüketici teknolojisi yelpazesinde fiyatlandırmayı kaçınılmaz olarak yeniden şekillendirecek olan artan BoM maliyetleriyle sert bir yüzleşmeyi gerektirecektir.