Résumé exécutif et positionnement sur le marché
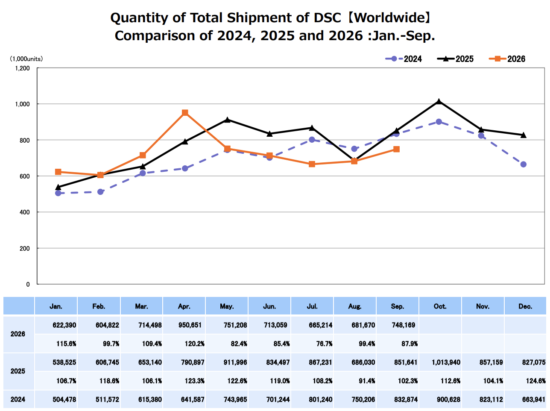
La Camera & Imaging Products Association (CIPA) a publié ses chiffres de production et d'expédition pour septembre 2026, offrant une fenêtre empirique rigoureuse sur la métamorphose en cours du marché mondial du matériel d'imagerie grand public. Alors que la photographie computationnelle sur smartphone continue de repousser les limites inférieures de la capture numérique autonome, l'écosystème des appareils photo dédiés est contraint de naviguer dans un paysage défini par une premiumisation agressive de la valeur. Plutôt que de courir après les volumes purs, les fabricants de matériel historiques — menés par les pionniers de l'ingénierie optique — ancrent leurs chaînes de fabrication sur des plateformes hybrides haut de gamme de qualité professionnelle et sur des objectifs spécialisés à haute performance.
L'évaluation de la trajectoire depuis le début de l'année jusqu'en septembre 2026 révèle un secteur du matériel en phase de maturation qui a largement purgé ses lignes de fabrication de reflex numériques (DSLR) traditionnels. Les ventes annuelles totales de boîtiers à objectifs interchangeables (ILC) devraient se situer entre 6,0 et 6,25 millions d'unités, marquant un léger repli par rapport aux pics saisonniers précédents pour se stabiliser près des volumes de référence de 2023. Cependant, cette contraction du débit d'unités brutes ne se traduit pas par une régression financière ; les valeurs globales expédiées ont augmenté de 3 % à l'échelle mondiale. Cette divergence souligne un changement de paradigme fondamental : le matériel d'imagerie n'est plus un produit électronique grand public à haut volume, mais une classe d'instruments professionnels spécialisés propulsée par des prix de vente moyens (ASP) élevés.
Innovations architecturales et technologiques clés
Cette résilience financière est sous-tendue par l'évolution structurelle incessante des architectures d'appareils photo hybrides. Bien que le volume d'unités hybrides ait chuté de 8 % par rapport à l'année précédente, la valeur totale expédiée pour ces boîtiers a en fait augmenté de 2 %. Cette expansion critique des marges est rendue possible par l'intégration de conceptions de capteurs CMOS empilés, de lectures d'obturateur global à haute vitesse et d'unités de traitement neural (NPU) de plus en plus sophistiquées, dédiées à l'autofocus à détection de phase sur le capteur et à la classification des sujets en temps réel. Les fabricants remplacent avec succès la vitesse unitaire par des valorisations plus élevées par appareil en intégrant du silicium de pointe dans les boîtiers de milieu et de haut de gamme.
Parallèlement, le segment de l'ingénierie optique démontre une stabilisation remarquable. Les catégories d'objectifs de format inférieur à 35 mm et plein format (35 mm et plus) ont connu de légères contractions d'unités de 6 % et 8 % respectivement, mais les deux segments ont généré une augmentation de 3 % de la valeur expédiée. Cela indique que les consommateurs privilégient des optiques haut de gamme à grande ouverture capables de résoudre les fréquences spatiales extrêmes exigées par les capteurs modernes à haute mégapixels. Le ratio de vente objectif/boîtier qui en résulte a grimpé à 1,58, contre 1,51 un an plus tôt, confirmant que les acheteurs de matériel élargissent agressivement leurs écosystèmes optiques au moment de l'achat.
Spécifications empiriques et matrice de référence
| Segment matériel | Croissance unitaire d'une année sur l'autre | Croissance de la valeur d'une année sur l'autre | Tendance ASP / Changement structurel |
|---|---|---|---|
| Boîtiers reflex (DSLR) | -36 % | -38 % | Suppression rapide ; cycle de vie du produit en fin de course |
| Boîtiers hybrides | -8 % | +2 % | Expansion des marges via l'intégration de silicium haut de gamme |
| Appareils compacts | +15 % | +13 % | Résurgence de niche stimulée par la demande des créateurs dédiés |
| Objectifs <35 mm | -6 % | +3 % | Préférence pour le haut de gamme compensant les baisses de volume |
| Objectifs Plein format et + | -8 % | +3 % | Priorité au formatage optique haute résolution |
Thermique, efficacité et ergonomie réelle
Alors que les boîtiers hybrides continuent de réduire leur volume physique tout en augmentant leurs charges de travail computationnelles, la dissipation thermique est devenue un goulot d'étranglement majeur de l'ingénierie matérielle. Les modes de capture 8K modernes et le traitement continu de rafales multi-images poussent les châssis passifs en alliage de magnésium à leurs limites thermiques. Les fabricants s'appuient de plus en plus sur des feuilles thermiques en graphite avancées et des conceptions de flux d'air interne actif dans les architectures phares pour éviter l'étranglement thermique du capteur. L'efficacité de ces stratégies thermiques dicte directement l'ergonomie réelle, déterminant si un boîtier haute performance peut maintenir un enregistrement à haut débit binaire dans des environnements de terrain difficiles sans causer d'inconfort à l'opérateur.
Parallèlement, les assemblages d'obturateurs mécaniques font l'objet d'une réévaluation générationnelle. Les obturateurs électroniques à haute vitesse approchant les seuils sans distorsion des rideaux mécaniques, les modules d'obturateurs physiques sont de plus en plus réservés à la synchronisation du flash spécialisé ou entièrement omis au profit de conceptions purement électroniques. Cette simplification mécanique améliore non seulement les mesures de fiabilité en réduisant les pièces mobiles sujettes à l'usure physique, mais optimise également l'efficacité de l'espace interne, permettant aux ingénieurs d'intégrer des capacités de batterie plus importantes et des unités d'actionneur de stabilisation d'image intégrée (IBIS) plus robustes dans des encombrements physiques identiques.
Le verdict définitif
L'ensemble de données CIPA de septembre 2026 dresse un portrait clair et sans fard d'une industrie du matériel opérant à une efficacité maximale dans des conditions de volume contraintes. L'effondrement absolu de l'écosystème des reflex numériques historiques — marqué par une chute brutale de 36 % en unités et de 38 % en valeur — est désormais achevé, cédant la domination totale du marché aux architectures hybrides avancées. Alors que les appareils compacts affichent un rebond unitaire surprenant de 15 % alimenté par la demande des créateurs, le véritable moteur de l'économie de l'imagerie reste les systèmes hybrides plein format et moyen format associés à du verre optique haute performance. Pour les passionnés de matériel comme pour les investisseurs institutionnels, la conclusion est décisive : l'avenir de la capture numérique n'appartient pas au volume grand public, mais à une spécialisation d'ingénierie sans compromis et à une intégration de système à haute valeur.