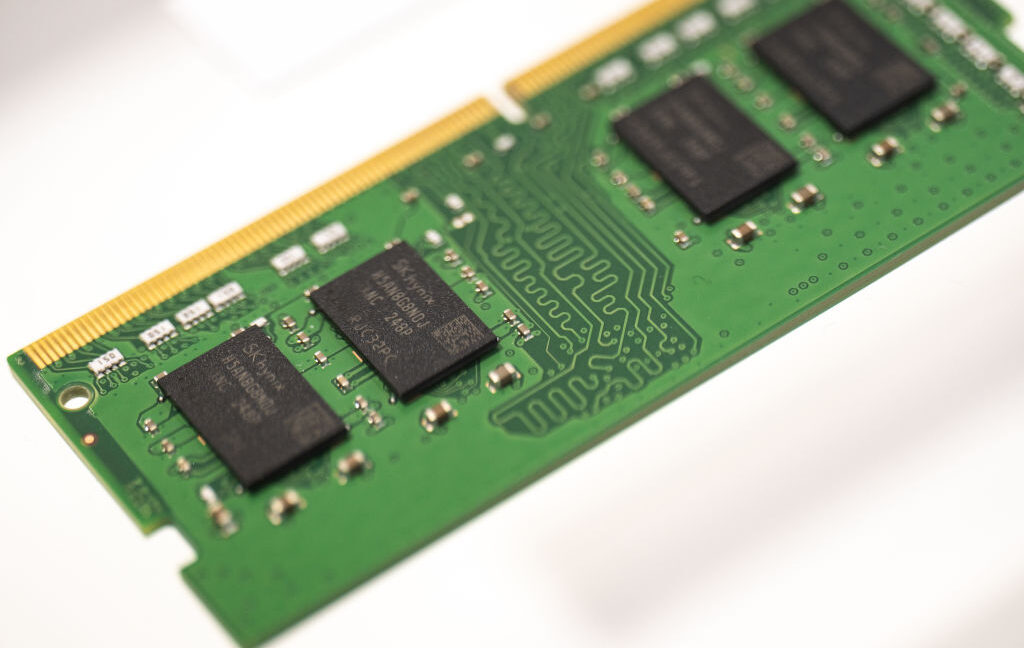
Résumé exécutif et positionnement sur le marché
Le paysage mondial des semi-conducteurs entre dans une période prolongée de contrainte structurelle. Les récentes déclarations du PDG de Micron, Sanjay Mehrotra, et des dirigeants homologues de Samsung ont rendu les choses indéniables : le déficit aigu d'approvisionnement en mémoire qui étouffe actuellement l'écosystème électronique ne va pas s'atténuer deSitôt. Les dirigeants de l'industrie s'attendent à ce que la demande pour des architectures de mémoire haute performance dépasse agressivement la production de fabrication de plaques de silicium (wafers) au moins jusqu'en 2028. Pour les analystes du matériel informatique et les stratèges des achats, cela signale un changement de paradigme fondamental, s'éloignant des chaînes d'approvisionnement traditionnelles axées sur le grand public au profit d'une allocation de silicium à forte marge dominée par les entreprises.
Alors que les géants de l'industrie tels que Micron se sont stratégiquement détournés des canaux de vente au détail grand public — comme l'arrêt récent de la division RAM grand public Crucial — les ondes de choc en aval de ce réalignement stratégique se font ressentir universellement. La capacité des usines est réorientée de manière agressive vers la mémoire à large bande passante (HBM) de qualité professionnelle et la DRAM pour serveurs haute densité nécessaire pour alimenter les centres de données d'intelligence artificielle à hyper-échelle. Par conséquent, les marchés grand public font face à une pression sans précédent, où la réduction des allocations de nœuds menace d'élever les prix des composants, de bloquer les mises à niveau de la capacité de mémoire et de limiter la vitesse globale de l'évolution du matériel PC et mobile.
Innovations architecturales et technologiques clés
La cause profonde de cette pénurie structurelle réside dans l'immense complexité physique de la fabrication du silicium de mémoire moderne. La transition des anciens nœuds DDR5 vers des architectures ultra-denses et multi-niveaux comme la HBM3E et la HBM4 naissante nécessite des techniques d'emballage révolutionnaires, notamment des interposeurs en silicium avancés 2.5D et 3D, des vias traversants en silicium (TSVs) et un collage par compression thermique ultra-précis. Ces méthodologies augmentent considérablement les cycles de fabrication et réduisent le débit total de plaquettes brutes par rapport aux lignes de production de DRAM monolithiques, aggravant la crise de l'approvisionnement.
Simultanément, les exigences voraces en matière de bande passante des accélérateurs d'IA nécessitent de vastes réseaux de piles de mémoire placés à proximité immédiate d'unités de traitement massives. Alors que les hyperscalers enchérissent agressivement pour obtenir des allocations d'usines prioritaires, les fonderies de semi-conducteurs sont structurellement incitées à maximiser le rendement en silicium pour les contrats d'entreprise. Cette dynamique laisse les technologies de mémoire grand public — telles que les UDIMM de bureau standard et les modules mobiles LPDDR5X — se battre pour la capacité fractionnaire restante des nœuds de fabrication matures et en phase de transition, retardant finalement la démocratisation de plafonds de mémoire plus élevés pour les charges de travail quotidiennes.
Spécifications empiriques et matrice de référence
| Architecture mémoire | Application cible | Bande passante typique | Échelle de densité de la puce | Impact sur la disponibilité du marché |
|---|---|---|---|---|
| HBM3E / HBM4 | Accélérateurs d'IA et centres de données | 1,2 à 2,0+ To/s | Ultra-haute (TSV multi-niveaux) | Priorité extrême / Pénurie grave |
| RDIMM Serveur (DDR5) | Cloud d'entreprise et virtualisation | 64 à 128+ Go/s | Haute (Puce monolithique de 32 Go) | Haute priorité / Contraint |
| UDIMM Grand public (DDR5) | PC de bureau DIY et configurations de jeu | 48 à 96 Go/s | Modérée (Puce 16 Go/24 Go) | Faible priorité / Forte volatilité des prix |
| Mobile LPDDR5X | Ultrabooks et smartphones | 8533 MT/s de base | Modérée à haute | Allocations restreintes |
Thermique, efficacité et ergonomie du monde réel
Alors que la mémoire d'entreprise dépasse les limites de fréquence traditionnelles, la gestion thermique est passée d'une préoccupation secondaire à un goulot d'étranglement technique principal. Les piles HBM et les modules de serveurs haute densité fonctionnent sous des charges thermiques intenses, nécessitant des intégrations sophistiquées de refroidissement liquide et des matériaux d'interface thermique à changement de phase avancés au sein du centre de données. La densité pure de l'énergie thermique générée par les puces DRAM empilées nécessite une surveillance rigoureuse de l'alimentation électrique pour éviter l'étranglement thermique (thermal throttling) et maintenir l'intégrité du signal sous des charges d'entraînement soutenues de plusieurs pétaoctets.
Pour l'espace grand public, la pénurie induite par les entreprises introduit un ensemble différent de compromis dans le monde réel. Les fabricants privilégiant le rendement sur les nœuds de serveurs à forte marge, les modules de mémoire grand public voient une intégration plus lente de PMIC (circuits intégrés de gestion de l'alimentation) à basse tension et à plus haute efficacité. Les passionnés et les constructeurs de systèmes doivent désormais naviguer avec précaution sur un marché où les kits à haute capacité comportent de lourdes primes financières, forçant des compromis entre la densité de la mémoire, la marge thermique et le coût total du système pour les prochaines configurations de PC.
Le verdict définitif
Les prévisions fournies par la direction de Micron et de Samsung confirment que la pénurie de silicium n'est pas un hoquet temporaire de la chaîne d'approvisionnement, mais un réalignement structurel pluriannuel qui se poursuivra jusqu'en 2028. Pour les acheteurs professionnels, il est primordial de garantir des accords d'approvisionnement à long terme et de concevoir en tenant compte des contraintes HBM. Pour les consommateurs et les intégrateurs de systèmes, la directive est claire : la mémoire restera un produit volatil et vendu à prix fort. La planification stratégique du matériel doit tenir compte de cycles de mise à niveau prolongés, de coûts de composants plus élevés et d'un marché durablement altéré par les demandes insatiables de l'infrastructure d'IA d'entreprise.