Résumé analytique et positionnement sur le marché
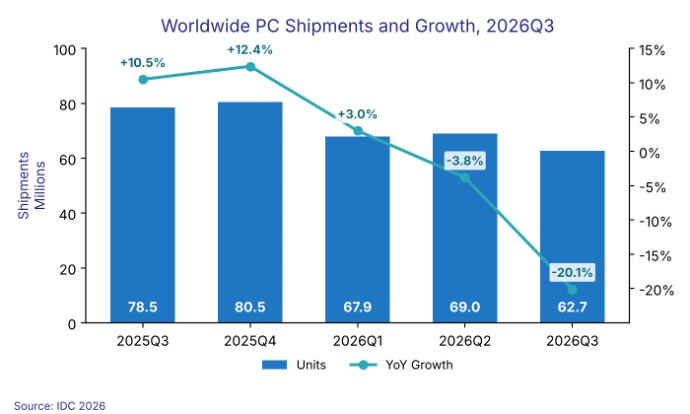
Le rapport IDC du T3 2026 dresse un tableau inquiétant pour l'écosystème mondial des PC, documentant une baisse des expéditions de 20,1 % sur un an. Avec un volume tombant à 62,7 millions d'unités, le marché subit une grave « gueule de bois » suite à l'accumulation stratégique de stocks observée au cours du premier semestre de l'année. Ce stockage agressif, motivé principalement par les hausses de prix anticipées sur la mémoire, a effectivement cannibalisé la demande pour la seconde moitié de l'année civile. Le résultat est un environnement coûteux où les chaînes d'approvisionnement surchargées peinent à s'aligner sur une demande finale en baisse, laissant les principaux équipementiers coincés entre le maintien de leurs marges et l'écoulement de matériel vieillissant.
Du point de vue du positionnement sur le marché, la stratification du déclin est révélatrice. Alors que des géants comme HP et Dell ont subi des contractions à deux chiffres de respectivement 30,9 % et 25 %, la résilience relative d'Apple et d'Asus — qui ont limité leurs pertes à 11,3 % et 8,6 % — indique une évolution des préférences des consommateurs. Les acheteurs semblent migrer vers du matériel à haute valeur ajoutée, intégré à un écosystème, ou vers des plates-formes de performance spécialisées qui conservent leur utilité malgré la hausse des coûts d'entrée. Cette période de contraction sert de recalibrage nécessaire, bien que douloureux, de la chaîne d'approvisionnement, forçant les équipementiers à passer d'expéditions basées sur le volume à des stratégies de rétention de valeur.
Innovations architecturales et technologiques fondamentales
Le paysage matériel récent est défini par l'intégration étroite des prix de la mémoire et des capacités de débit. Comme les fabricants ont misé massivement sur la parité de l'offre DRAM et NAND début 2026, les piles matérielles actuelles sont bloquées sur des modules coûteux. L'innovation architecturale principale au cours de ce cycle a été l'évolution vers des processeurs axés sur « l'efficacité d'abord », où les fabricants privilégient les performances par watt plutôt que le nombre de cœurs pour justifier les prix élevés. Alors que le marché entre dans le T4, l'accent a été mis sur des optimisations au niveau du micrologiciel conçues pour extraire un maximum de performances des niveaux de mémoire existants, une réponse directe au coût élevé de l'acquisition de composants bruts.
De plus, le goulot d'étranglement actuel du marché ne concerne pas seulement la disponibilité du silicium ; il concerne l'architecture de la distribution. Les fabricants réévaluent le modèle de livraison « juste à temps », qui a échoué de manière spectaculaire lors du choc de la chaîne d'approvisionnement du S1. Les technologies émergentes dans la logistique prédictive et la fabrication localisée deviennent les nouvelles « applications phares » des principaux fournisseurs. En réduisant l'écart entre la production et le canal de vente au détail, les fournisseurs espèrent atténuer la volatilité qui a caractérisé les chiffres désastreux des expéditions de ce trimestre.
Spécifications empiriques et matrice de référence
| Métrique | T3 2025 (Base) | T3 2026 (Actuel) | Écart | Impact sur le marché |
|---|---|---|---|---|
| Unités mondiales (Millions) | 78,5 | 62,7 | -20,1 % | Élevé |
| Prix de vente moyen | Base | +18 % | +18 % | Sévère |
| Coût de la mémoire (par Go) | 2,10 $ | 2,85 $ | +35 % | Critique |
| Part de marché HP | Niveau 1 | Niveau 1 | -30,9 % | Changement stratégique |
| Part de marché Asus | Niveau 2 | Niveau 2 | -8,6 % | Résilience |
Thermique, efficacité et ergonomie réelle
Du point de vue de l'ergonomie et de la thermique, le malaise matériel actuel a produit une réalité curieuse, bien que frustrante, pour l'utilisateur final : la stagnation des prix. Bien que les fournisseurs explorent des remises promotionnelles pour écouler les stocks excédentaires, la marge thermique des ordinateurs portables et de bureau modernes reste largement inchangée par rapport aux générations précédentes. Les fabricants se sont concentrés sur la consolidation des conceptions thermiques existantes pour réduire les frais de R&D, ce qui a conduit à une année de changements progressifs plutôt que révolutionnaires. Cela signifie que les utilisateurs paient plus cher pour du matériel qui offre des performances de refroidissement et une ergonomie physique presque identiques à celles du T3 2025.
Les gains d'efficacité sont restés largement théoriques. Bien que les fournisseurs de silicium promettent une gestion de l'énergie supérieure, le rendement thermique réel des puces de génération actuelle reste élevé en raison de l'absence de réduction radicale de la gravure dans les gammes de produits milieu de gamme actuelles. Par conséquent, l'expérience utilisateur est définie par un plateau. Les consommateurs paient essentiellement pour la stabilité, pas pour l'innovation. L'absence de changement notable dans la conception physique des châssis suggère que les fabricants réservent leur capital de R&D pour le cycle 2027, pariant sur l'hypothèse que les stocks actuels finiront par s'écouler à mesure que les cycles de renouvellement forceront naturellement une mise à niveau chez les entreprises et les passionnés.
Le verdict définitif
Les données du T3 2026 confirment un goulot d'étranglement structurel plutôt qu'un problème passager. Pour les consommateurs, le verdict est simple : gardez votre capital. Avec des ratios prix/performances fortement biaisés en faveur des fabricants en raison des coûts de mémoire anticipés, il y a peu d'incitation à s'engager dans une nouvelle machine pour le moment, à moins que votre matériel actuel ne soit essentiel à votre activité. Pour ceux qui doivent effectuer une mise à niveau, ciblez les survivants de ce cycle — Apple et Asus — dont les portefeuilles démontrent la plus grande stabilité dans la volatilité du secteur. Nous nous attendons à ce que le marché reste dans une phase d'attente jusqu'au début de 2027, moment auquel les niveaux de stocks devraient se normaliser et permettre une tarification plus agressive et transparente.