Décoder les métriques CIPA d'août 2026 : une évolution quantitative du matériel d'imagerie
Résumé analytique et positionnement sur le marché
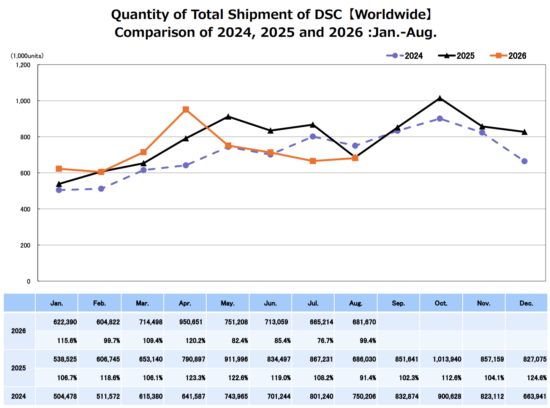
Les dernières données empiriques de production et d'expédition publiées par la Camera & Imaging Products Association (CIPA) pour août 2026 révèlent un point d'inflexion fascinant dans le secteur mondial du matériel d'imagerie numérique. Alors que l'industrie s'éloigne un peu plus des systèmes obsolètes, les macro-données mettent en évidence une bifurcation croissante entre des gammes de reflex (DSLR) en déclin rapide et des architectures hybrides (sans miroir) résilientes et à valeur valorisée. Bien que les expéditions d'unités brutes pour les appareils à objectifs interchangeables (ILC) sans miroir aient connu une modeste contraction – en baisse de 6 % d'une année sur l'autre par rapport à 2025 – leur valeur totale expédiée a en fait progressé de 3 %. Cette divergence est l'indicateur clair d'un marché en maturation où les fabricants réussissent leur pivot vers des boîtiers haut de gamme à forte marge qui commandent des prix de vente moyens (ASP) plus élevés.
Parallèlement, l'écosystème matériel global absorbe des changements notables dans la demande des consommateurs, en particulier avec la résurgence continue et inattendue des appareils photo compacts à objectif fixe. En hausse de 15 % en volume d'unités et de 14 % en valeur expédiée d'une année sur l'autre, les compacts se taillent une niche défensive mais lucrative face à la photographie omniprésente sur smartphone. Les analystes qui suivent ces métriques projettent désormais des ventes annuelles totales de boîtiers ILC entre 6,0 et 6,35 millions d'unités, glissant vers les niveaux de référence de 2023. Ce réajustement force les équipementiers à repenser leurs volumes de chaîne d'approvisionnement, en privilégiant la durabilité des composants, l'allocation de capteurs empilés de plus haut niveau et l'ingénierie optique de précision au détriment des volumes grand public.
Innovations architecturales et technologiques clés
Sous la surface de ces chiffres d'expéditions se cache une profonde transition architecturale au sein de la chaîne d'approvisionnement optique. La chute brutale de 35 % des volumes d'unités de reflex (DSLR) souligne l'obsolescence quasi-totale des ensembles de miroirs dans les feuilles de route de développement de nouveaux produits. Le capital de R&D a entièrement migré vers l'intégration de viseurs électroniques (EVF), les co-processeurs autofocus à apprentissage profond et les capteurs CMOS empilés rétro-éclairés (BSI). Cette évolution se reflète dans l'écosystème des objectifs : bien que les expéditions de formules optiques sub-35mm et plein format (35mm+) aient connu des contractions unitaires marginales – en baisse de 3 % et 7 % respectivement –, leurs valeurs expédiées ont augmenté de 6 % et 4 %.
Cette augmentation de la valorisation pointe directement vers la prolifération de conceptions optiques complexes et à haute résolution dotées d'éléments asphériques avancés, de revêtements en fluorite spécialisés et de moteurs de mise au point linéaire à couple élevé nécessaires aux boîtiers modernes à nombre d'images par seconde élevé. De plus, le ratio des ventes d'objectifs par rapport aux boîtiers a grimpé à 1,57, contre 1,50 un an plus tôt. Cette métrique incrémentielle prouvent que les acheteurs de matériel actuels n'achètent pas seulement des boîtiers d'appareils photo autonomes ; ils investissent massivement dans des écosystèmes de monture propriétaires, garantissant une valeur client à vie plus élevée pour les équipementiers grâce à des acquisitions de verres dédiés.
Spécifications empiriques et matrice de référence
| Segment matériel | Croissance des unités YTD (vs 2025) | Croissance de la valeur expédiée | Tendance ASP et implication sur le marché |
|---|---|---|---|
| Boîtiers reflex (DSLR) | -35 % | -37 % | Suppression rapide ; les prix de liquidation dominent l'inventaire existant. |
| Boîtiers sans miroir | -6 % | +3 % | Consolidation haut de gamme ; les ASP plus élevés compensent les légères baisses d'unités. |
| Appareils photo compacts | +15 % | +14 % | Forte demande de niche ; les modèles de poche haut de gamme stimulent les revenus. |
| Objectifs sub-35mm | -3 % | +6 % | Expansion des marges via l'ingénierie optique spécialisée APS-C/MFT. |
| Objectifs plein format 35mm+ | -7 % | +4 % | Adoption de verres haut de gamme ; investissement massif dans les écosystèmes de monture natifs. |
Thermique, efficacité et ergonomie réelle
Alors que les fabricants poussent les boîtiers sans miroir à gérer un enregistrement interne 8K soutenu et une capture RAW à haut débit, les contraintes de conception physique de ces plateformes matérielles se sont intensifiées. La croissance régulière de l'ASP observée dans les métriques CIPA est directement corrélée à l'intégration d'architectures thermiques passives avancées – telles que des châssis internes en alliage de magnésium agissant comme dissipateurs thermiques, des coussinets thermiques à haute conductivité et, dans certains fleurons, des micro-ventilateurs de refroidissement actifs. La gestion des charges thermiques sans compromettre les coques de boîtier en magnésium étanches aux intempéries reste un défi d'ingénierie primordial.
Sur le plan ergonomique, l'empreinte moderne des appareils sans miroir s'est stabilisée. Les consommateurs et les professionnels ont tous deux exprimé une préférence claire pour des poignées profondes et profilées capables d'équilibrer des verres optiques plus lourds et haut de gamme, contrecarrant les gains de poids théoriques des montures sans miroir. L'augmentation du ratio de vente objectifs/boîtiers à 1,57 renforce cette réalité physique : les utilisateurs associent régulièrement leurs boîtiers à des objectifs sophistiqués et performants qui exigent des configurations de commande tactiles robustes, des molettes multifonctions personnalisables et une efficacité de batterie exceptionnelle pour maintenir des opérations prolongées sur le terrain.
Le verdict définitif
Les métriques CIPA d'août 2026 valident un paysage matériel mature et optimisé pour la valeur. Alors que les volumes d'unités totaux pour les boîtiers ILC se stabilisent à la baisse vers les niveaux de 2023, la santé financière de l'industrie reste remarquablement robuste, comme en témoigne une augmentation globale de 4 % de la valeur expédiée et des marges bénéficiaires en expansion par appareil. Pour les consommateurs de matériel et les acteurs de l'industrie, la conclusion définitive est claire : l'ère de la fabrication d'appareils photo de base axée sur le volume est révolue. À sa place se dresse un écosystème résilient et performant, défini par des architectures sans miroir haut de gamme, une ingénierie optique sophistiquée et des systèmes compacts spécialisés qui imposent avec succès des prix plus élevés sur un marché de plus en plus exigeant.