خلاصه مدیریتی و جایگاهیابی در بازار
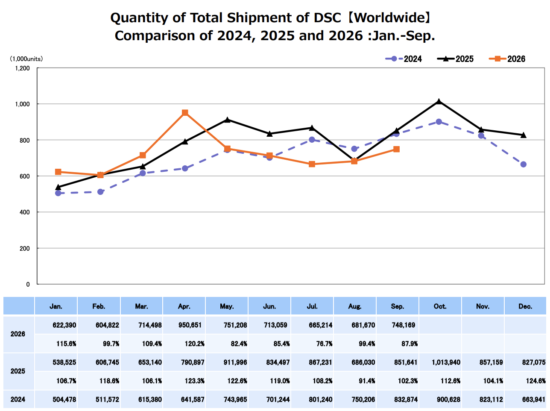
انجمن محصولات دوربین و تصویربرداری (CIPA) آمار تولید و عرضه خود را برای سپتامبر ۲۰۲۶ منتشر کرده است که پنجرهای تجربی و دقیق به دگردیسی در حال وقوع بازار جهانی سختافزار تصویربرداری مصرفی ارائه میدهد. از آنجایی که عکاسی محاسباتی گوشیهای هوشمند همچنان به فشار بر کف محدوده ثبت دیجیتال مستقل ادامه میدهد، اکوسیستم دوربینهای اختصاصی ناچار است در فضایی حرکت کند که با گرایش تهاجمی به سمت ارزشآفرینی ممتاز تعریف میشود. تولیدکنندگان سختافزار قدیمی، به رهبری مهندسان اپتیک پایه، بهجای تعقیب حجم محض، خطوط تولید خود را بر پلتفرمهای بدونآینه حرفهای با حاشیه سود بالا و لنزهای تخصصی با کارایی بالا متمرکز کردهاند.
ارزیابی روند سالانه تا سپتامبر ۲۰۲۶ نشاندهنده یک بخش سختافزاری بالغ است که تا حد زیادی خطوط تولید دوربینهای DSLR قدیمی را کنار گذاشته است. کل فروش سالانه بدنههای دوربین دارای لنز قابل تعویض (ILC) بین ۶.۰ تا ۶.۲۵ میلیون دستگاه برآورد میشود که کمی نسبت به اوجهای فصلی قبلی کاهش یافته و به حجم پایه سال ۲۰۲۳ نزدیک شده است. با این حال، این انقباض در تعداد واحدهای تولیدی به معنای پسرفت مالی نیست؛ ارزش کل محمولههای ارسالشده در سطح جهان ۳ درصد افزایش یافته است. این واگرایی بر یک تغییر پارادایم بنیادی تأکید میکند: سختافزار تصویربرداری دیگر یک کالای الکترونیکی مصرفی با حجم بالا نیست، بلکه یک رده ابزار حرفهای تخصصی است که توسط میانگین قیمتهای فروش بالا (ASP) هدایت میشود.
نوآوریهای اصلی معماری و فناورانه
زیربنای این انعطافپذیری مالی، تکامل ساختاری بیوقفهی معماریهای دوربینهای بدونآینه است. در حالی که حجم واحدهای بدونآینه در مقایسه با سال قبل ۸ درصد کاهش یافته است، ارزش کل عرضهشده برای این بدنهها در واقع ۲ درصد افزایش یافته است. این توسعه حیاتی در حاشیه سود، با ادغام طراحیهای حسگر CMOS انباشته، بازخوانی شاتر جهانی با سرعت بالا، و واحدهای پردازش عصبی (NPU) روزافزون و پیشرفتهی اختصاص یافته به فوکوس خودکار تشخیص فاز روی حسگر و دستهبندی لحظهای سوژه امکانپذیر شده است. تولیدکنندگان با قرار دادن سیلیکونهای پرچمدار در بدنههای میانرده و ردهبالای سازمانی، با موفقیت سرعت واحد را با ارزشگذاریهای بالاتر به ازای هر دستگاه معامله میکنند.
همزمان، بخش مهندسی اپتیک تثبیت قابل توجهی را نشان میدهد. دستههای لنزهای زیر ۳۵ میلیمتر و فولفریم (۳۵ میلیمتر و بزرگتر) به ترتیب شاهد انقباضات جزئی واحدهای ۶ و ۸ درصدی بودند، با این حال هر دو بخش افزایش ۳ درصدی را در ارزش عرضهشده به همراه داشتند. این امر نشان میدهد که مصرفکنندگان در حال اولویتبندی شیشههای پریمیوم و با دیافراگم بالا هستند که قادر به تفکیک فرکانسهای فضایی شدید مورد نیاز حسگرهای مدرن با مگاپیکسل بالا هستند. نسبت فروش لنز به بدنه به ۱.۵۸ افزایش یافته است، در مقایسه با ۱.۵۱ در سال قبل، که تأیید میکند خریداران سختافزار به شدت در حال گسترش اکوسیستمهای اپتیک خود در نقطه خرید هستند.
مشخصات تجربی و ماتریس محک
| بخش سختافزار | رشد واحد سالانه | رشد ارزش سالانه | روند میانگین قیمت فروش (ASP) / تغییر ساختاری |
|---|---|---|---|
| بدنههای DSLR | -36% | -38% | خروج سریع از بازار؛ چرخه عمر محصول رو به اتمام |
| بدنههای بدونآینه | -8% | +2% | گسترش حاشیه سود از طریق ادغام سیلیکون ردهبالا |
| دوربینهای کامپکت | +15% | +13% | احیای نیچ مارکت ناشی از تقاضای سازندگان اختصاصی |
| لنزهای زیر ۳۵ میلیمتر | -6% | +3% | ترجیح رده پریمیوم که افت حجم را جبران میکند |
| لنزهای فولفریم+ | -8% | +3% | اولویت فرمتبندی اپتیکال با وضوح بالا |
حرارت، بهرهوری و ارگونومی دنیای واقعی
همانطور که بدنههای بدونآینه به کوچکسازی حجم فیزیکی خود ادامه میدهند و در عین حال بارهای کاری محاسباتی را افزایش میدهند، اتلاف حرارت به عنوان یک گلوگاه اصلی مهندسی سختافزار پدیدار شده است. حالتهای ضبط مدرن 8K و پردازش متوالی انفجاری چند فریم، شاسیهای آلیاژ منیزیم غیرفعال را تا حد محدودیتهای حرارتی خود تحت فشار قرار میدهند. تولیدکنندگان به طور فزایندهای به ورقهای حرارتی گرافیت پیشرفته و طراحیهای جریان هوای داخلی فعال در معماریهای پرچمدار برای جلوگیری از افت عملکرد (Throttling) حسگر تکیه میکنند. بهرهوری این استراتژیهای حرارتی مستقیماً ارگونومی دنیای واقعی را دیکته میکند و تعیین میکند که آیا یک بدنه با کارایی بالا میتواند ضبط با نرخ بیت بالا را در محیطهای میدانی نامساعد بدون ایجاد ناراحتی برای اپراتور حفظ کند یا خیر.
همزمان، مجموعههای شاتر مکانیکی در حال ارزیابی مجدد نسلی هستند. با نزدیک شدن شاترهای الکترونیکی پرسرعت به آستانههای بدون اعوجاج پردههای مکانیکی، ماژولهای شاتر فیزیکی به طور فزایندهای برای همگامسازی فلاش تخصصی رزرو میشوند یا به طور کامل به نفع طراحیهای خالص الکترونیکی حذف میشوند. این سادهسازی مکانیکی نه تنها معیارهای قابلیت اطمینان را با کاهش قطعات متحرک مستعد سایش فیزیکی بهبود میبخشد، بلکه بهرهوری فضایی داخلی را نیز بهینه میکند و به مهندسان اجازه میدهد ظرفیتهای باتری بزرگتر و واحدهای محرک لرزشگیر تصویر درونبدنهای (IBIS) قویتر را در ابعاد فیزیکی یکسان جای دهند.
رأی نهایی
مجموعه دادههای سپتامبر ۲۰۲۶ CIPA تصویری روشن و بیپرده از یک صنعت سختافزاری ارائه میدهد که در اوج بهرهوری تحت شرایط حجم محدود فعالیت میکند. فروپاشی مطلق اکوسیستم قدیمی DSLR - که با کاهش شدید ۳۶ درصدی در تعداد واحدها و ۳۸ درصدی در ارزش مشخص میشود - اکنون کامل شده است و تسلط کامل بر بازار را به معماریهای پیشرفته بدونآینه واگذار میکند. در حالی که دوربینهای کامپکت نشاندهنده بازگشت غیرمنتظره ۱۵ درصدی واحدها به پشتوانه تقاضای هدایتشده توسط سازندگان محتوا هستند، موتور واقعی اقتصاد تصویربرداری همچنان سیستمهای بدونآینه فولفریم و مدیوم فرمت همراه با شیشههای اپتیکال با کارایی بالا است. برای طرفداران سختافزار و سرمایهگذاران سازمانی به طور یکسان، نتیجهگیری قطعی است: آینده ثبت دیجیتال نه به حجم بازار انبوه، بلکه به تخصصیسازی مهندسی سازشناپذیر و یکپارچهسازی سیستم با ارزش بالا تعلق دارد.