خلاصه مدیریتی و جایگاه بازار
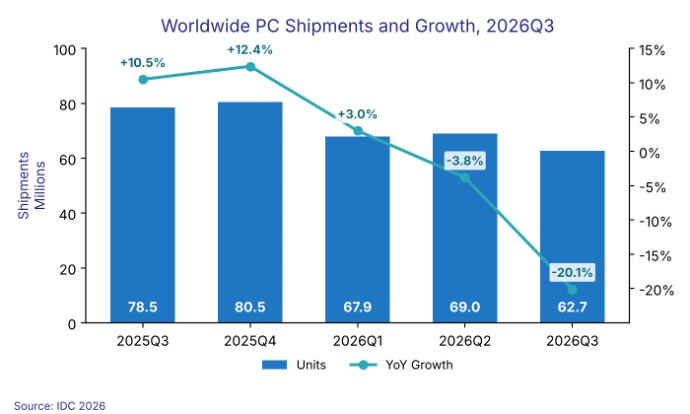
گزارش IDC در سه ماهه سوم ۲۰۲۶ تصویر نگرانکنندهای از اکوسیستم جهانی رایانههای شخصی ارائه میدهد و کاهش ۲۰.۱ درصدی عرضه سالانه را مستند میکند. با سقوط حجم به ۶۲.۷ میلیون دستگاه، بازار در حال تجربه یک «خماری» شدید ناشی از پیشخرید استراتژیک موجودی در نیمه اول سال است. این انباشت تهاجمی که عمدتاً با پیشبینی افزایش قیمت حافظه انجام شد، عملاً تقاضای نیمه دوم سال را بلعیده است. نتیجه، محیطی پرهزینه است که در آن زنجیرههای تأمین متورم برای هماهنگی با کاهش تقاضای نهایی دچار مشکل شدهاند و تولیدکنندگان بزرگ را بین حفظ حاشیه سود و تخلیه سختافزارهای قدیمی گرفتار کرده است.
از دیدگاه جایگاهیابی در بازار، طبقهبندی این افت قابل تأمل است. در حالی که غولهایی مانند HP و Dell با انقباض دو رقمی ۳۰.۹ و ۲۵ درصدی مواجه شدند، انعطافپذیری نسبی اپل و ایسوس - که زیان خود را به ۱۱.۳ و ۸.۶ درصد محدود کردند - نشاندهنده تغییر ترجیحات مصرفکننده است. به نظر میرسد خریداران به سمت سختافزارهای باارزش و یکپارچه با اکوسیستم یا پلتفرمهای تخصصی عملکردمحور تمایل دارند که علیرغم هزینههای اولیه بالاتر، کارایی خود را حفظ میکنند. این دوره انقباض به عنوان یک اصلاح ضروری، هرچند دردناک، برای زنجیره تأمین عمل میکند و تولیدکنندگان را وادار میسازد تا از استراتژیهای مبتنی بر حجم، به سمت راهبردهای حفظ ارزش تغییر مسیر دهند.
نوآوریهای بنیادین معماری و فناوری
چشمانداز سختافزاری اخیر با یکپارچگی تنگاتنگ قیمتگذاری حافظه و قابلیتهای پهنای باند تعریف میشود. از آنجایی که تولیدکنندگان در اوایل سال ۲۰۲۶ شرطبندی سنگینی روی برابری عرضه DRAM و NAND انجام دادند، پشتههای سختافزاری فعلی با ماژولهای پرهزینه قفل شدهاند. نوآوری اصلی معماری در این چرخه، حرکت به سمت سیلیکون «کاراییمحور» بوده است، جایی که تولیدکنندگان برای توجیه برچسبهای قیمتی بالا، عملکرد به ازای هر وات را بر تعداد هستههای خالص اولویت میدهند. با ورود بازار به سه ماهه چهارم، تمرکز به سمت بهینهسازیهای سطح فریمور تغییر یافته است تا حداکثر عملکرد از ردههای حافظه موجود استخراج شود؛ این واکنشی مستقیم به هزینه بالای تأمین قطعات خام است.
علاوه بر این، گلوگاه فعلی بازار فقط مربوط به در دسترس بودن سیلیکون نیست؛ بلکه به معماری توزیع مربوط میشود. تولیدکنندگان در حال ارزیابی مجدد مدل تحویل «درستبهموقع» (Just-in-Time) هستند که در شوک زنجیره تأمین نیمه اول سال بهطور فاجعهباری شکست خورد. فناوریهای نوظهور در لجستیک پیشبینیکننده و تولید بومی به «برنامههای کاربردی کلیدی» جدید برای فروشندگان بزرگ تبدیل شدهاند. با کوتاه کردن فاصله بین تولید و کانال خردهفروشی، فروشندگان امیدوارند نوساناتی که ارقام فاجعهبار عرضه در این سه ماهه را مشخص کرد، کاهش دهند.
مشخصات تجربی و ماتریس بنچمارک
| معیار | سه ماهه سوم ۲۰۲۵ (پایه) | سه ماهه سوم ۲۰۲۶ (فعلی) | تغییرات | تأثیر بر بازار |
|---|---|---|---|---|
| واحدهای جهانی (میلیون) | ۷۸.۵ | ۶۲.۷ | -۲۰.۱٪ | بالا |
| میانگین قیمت فروش | پایه | ۱۸٪+ | ۱۸٪+ | شدید |
| هزینه حافظه (به ازای هر گیگابایت) | ۲.۱۰ دلار | ۲.۸۵ دلار | ۳۵٪+ | بحرانی |
| سهم بازار HP | رده ۱ | رده ۱ | -۳۰.۹٪ | تغییر استراتژیک |
| سهم بازار Asus | رده ۲ | رده ۲ | -۸.۶٪ | انعطافپذیری |
حرارت، کارایی و ارگونومی دنیای واقعی
از منظر ارگونومی و حرارتی، کسالت سختافزاری فعلی یک واقعیت کنجکاوانه، اگرچه ناامیدکننده، برای کاربر نهایی ایجاد کرده است: رکود قیمت. در حالی که فروشندگان در حال بررسی تخفیفهای تبلیغاتی برای تخلیه موجودی اضافی هستند، فضای حرارتی لپتاپها و دسکتاپهای مدرن نسبت به نسلهای قبل تا حد زیادی بدون تغییر باقی مانده است. تولیدکنندگان بر تثبیت طراحیهای حرارتی موجود تمرکز کردهاند تا هزینههای تحقیق و توسعه را کاهش دهند، که منجر به سالی با تغییرات تدریجی به جای انقلابی شده است. این بدان معناست که کاربران برای سختافزاری هزینه بیشتری میپردازند که عملکرد خنککنندگی و ارگونومی فیزیکی تقریباً یکسانی نسبت به سه ماهه سوم ۲۰۲۵ ارائه میدهد.
افزایش کارایی عمدتاً نظری بوده است. در حالی که تولیدکنندگان سیلیکون نوید مدیریت توان برتر را میدهند، خروجی حرارتی واقعی تراشههای نسل فعلی به دلیل عدم کوچکسازی رادیکال در پشتههای محصولات میانرده فعلی، بالا باقی مانده است. در نتیجه، تجربه کاربری با یک فلات (رکود) تعریف میشود. مصرفکنندگان در واقع برای پایداری هزینه میکنند، نه نوآوری. عدم تغییر محسوس در طراحی شاسی فیزیکی نشان میدهد که تولیدکنندگان سرمایه تحقیق و توسعه خود را برای چرخه ۲۰۲۷ رزرو کردهاند و بر این فرض تکیه دارند که موجودی فعلی در نهایت تخلیه خواهد شد، چرا که چرخههای نوسازی بهطور طبیعی کاربران سازمانی و حرفهای را مجبور به ارتقا میکند.
حکم نهایی
دادههای سه ماهه سوم ۲۰۲۶ یک گلوگاه ساختاری را تأیید میکند، نه یک نوسان گذرا. برای مصرفکنندگان، حکم ساده است: سرمایه خود را نگه دارید. با توجه به اینکه نسبت قیمت به عملکرد به دلیل هزینههای پیشفرض حافظه به شدت به نفع تولیدکنندگان است، انگیزهی کمی برای خرید دستگاه جدید در حال حاضر وجود دارد، مگر اینکه سختافزار فعلی شما برای مأموریتهای حیاتی باشد. برای کسانی که باید ارتقا دهند، بازماندگان این چرخه یعنی اپل و ایسوس را هدف قرار دهید که سبد محصولاتشان بیشترین ثبات را در میان نوسانات صنعت نشان میدهد. انتظار داریم بازار تا اوایل سال ۲۰۲۷ در «وضعیت انتظار» باقی بماند، زمانی که سطح موجودی باید عادی شود و اجازه قیمتگذاری تهاجمیتر و شفافتر را بدهد.