رمزگشایی معیارهای سیپا در اوت ۲۰۲۶: یک تغییر کمی در سختافزار تصویربرداری
خلاصه اجرایی و جایگاه بازار
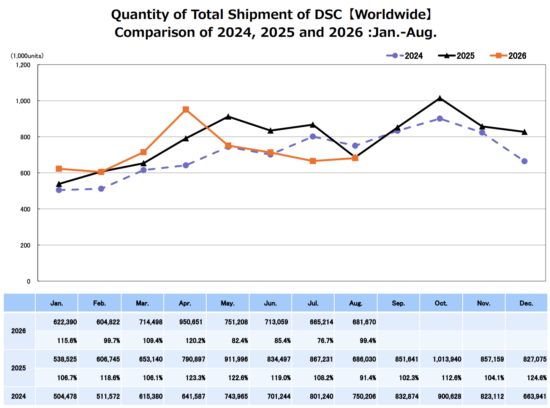
آخرین دادههای تجربی تولید و عرضه منتشر شده توسط انجمن محصولات دوربین و تصویربرداری (CIPA) برای اوت ۲۰۲۶، نقطه عطف شگفتانگیزی را در بخش سختافزار تصویربرداری دیجیتال جهان آشکار میکند. با فاصله گرفتن بیشتر صنعت از سیستمهای قدیمی، دادههای کلان نشاندهنده شکاف عمیقتر بین خطوط تولید رو به زوال DSLR قدیمی و معماریهای بدون آینه انعطافپذیر با ارزش رو به رشد است. در حالی که تعداد محمولههای ارسالی برای دوربینهای بدون آینه با لنز قابل تعویض (ILC) با انقباض جزئی مواجه شد - که نسبت به سال ۲۰۲۵ با کاهش ۶ درصدی در سال جاری مواجه بوده است - ارزش کلی محموله ارسالی آنها در واقع ۳ درصد افزایش یافت. این واگرایی شاخص روشنی از بلوغ بازار است که در آن تولیدکنندگان با موفقیت به سمت بدنههای ردهبالا و با حاشیه سود بالا که قیمتهای فروش متوسط (ASP) بالاتری دارند، تغییر مسیر دادهاند.
همزمان، اکوسیستم گستردهتر سختافزاری در حال جذب تغییرات چشمگیر در تقاضای مصرفکنندگان است، بهویژه با ادامه احیای غیرمنتظره دوربینهای کامپکت با لنز ثابت. با رشد ۱۵ درصدی در حجم واحد و ۱۴ درصدی در ارزش محمولههای ارسالی از ابتدا تا کنون، دوربینهای کامپکت در حال ایجاد یک جایگاه دفاعی و در عین حال سودآور در برابر عکاسی همهجارشدنی با گوشیهای هوشمند هستند. تحلیلگرانی که این معیارها را دنبال میکنند اکنون پیشبینی میکنند که کل فروش سالانه بدنه ILC بین ۶.۰ تا ۶.۳۵ میلیون دستگاه باشد و به سطح مبنای سال ۲۰۲۳ بازگردد. این تنظیم مجدد، تولیدکنندگان تجهیزات اصلی (OEM) را وادار میکند تا حجم زنجیره تامین خود را بازنگری کنند و دوام قطعات، تخصیص حسگرهای انباشته ردهبالا و مهندسی اپتیک دقیق را نسبت به حجم تولید انبوه در بازار اولویت قرار دهند.
نوآوریهای اصلی معماری و فناوری
در زیر سطح این آمارهای ارسالی، یک گذار معماری عمیق در زنجیره تامین اپتیک نهفته است. سقوط شدید ۳۵ درصدی در حجم واحدهای DSLR نشاندهنده منسوخ شدن تقریباً کامل مجموعههای جعبه آینهای در نقشههای راه توسعه محصول جدید است. سرمایه تحقیق و توسعه کاملاً به سمت ادغام یابنده منظر الکترونیکی (EVF)، پردازندههای کمکی فوکوس خودکار یادگیری عمیق، و حسگرهای CMOS انباشته با نور پشت (BSI) منتقل شده است. این تغییر در اکوسیستم لنز نیز منعکس شده است: اگرچه محمولههای فرمولهای اپتیک زیر ۳۵ میلیمتر و فولفریم (۳۵ میلیمتر به بالا) دچار انقباض جزئی واحد شدند - به ترتیب ۳ درصد و ۷ درصد کاهش یافتند - اما ارزش محمولههای ارسالی آنها ۶ درصد و ۴ درصد افزایش یافت.
این افزایش ارزش مستقیماً به گسترش طرحهای اپتیکی پیچیده و با وضوح بالا با عناصر غیرکروی پیشرفته، پوششهای فلوئوری تخصصی و موتورهای فوکوس خطی با گشتاور بالا که برای بدنههای مدرن با فریم بر ثانیه بالا ضروری هستند، اشاره دارد. علاوه بر این، نسبت فروش لنز به بدنه به ۱.۵۷ افزایش یافته است، در حالی که یک سال پیش ۱.۵۰ بود. این معیار تدریجی ثابت میکند که ارتقادهندگان فعلی سختافزار صرفاً بدنههای دوربین مستقل را خریداری نمیکنند؛ آنها به شدت روی اکوسیستمهای مانت اختصاصی سرمایهگذاری میکنند و از طریق خرید لنزهای اختصاصی، ارزش طول عمر مشتری بالاتری را برای تولیدکنندگان تجهیزات اصلی (OEM) تضمین میکنند.
مشخصات تجربی و ماتریس معیار
| بخش سختافزار | رشد واحد از ابتدا تا کنون (در مقایسه با ۲۰۲۵) | رشد ارزش ارسالی | روند ASP و پیامد بازار |
|---|---|---|---|
| بدنههای DSLR | -35% | -37% | توقف سریع؛ قیمتگذاری انحلال بازار موجودیهای قدیمی را فرا گرفته است. |
| بدنههای بدون آینه | -6% | +3% | تثبیت پریمیوم؛ ASPهای بالاتر افت جزئی واحد را جبران میکنند. |
| دوربینهای کامپکت | +15% | +14% | تقاضای قوی در بازار؛ دوربینهای جیبی پریمیوم در حال افزایش درآمد. |
| لنزهای زیر ۳۵ میلیمتر | -3% | +6% | افزایش حاشیه سود از طریق مهندسی اپتیک تخصصی APS-C/MFT. |
| لنزهای فولفریم ۳۵ میلیمتر به بالا | -7% | +4% | پذیرش لنزهای ردهبالا؛ سرمایهگذاری سنگین در اکوسیستمهای مانت بومی. |
حرارت، کارایی و ارگونومی دنیای واقعی
همانطور که تولیدکنندگان بدنههای بدون آینه را برای مدیریت ضبط داخلی پایدار 8K و ثبت RAW با بیتریت بالا تحت فشار قرار میدهند، محدودیتهای طراحی فیزیکی این پلتفرمهای سختافزاری تشدید شده است. رشد پایدار ASP مشاهده شده در معیارهای CIPA مستقیماً با ادغام معماریهای حرارتی غیرفعال پیشرفته - مانند شاسیهای داخلی آلیاژ منیزیم به عنوان هیتسینک، پدهای حرارتی با هدایت بالا، و در برخی پرچمداران، فنهای میکرو خنککننده فعال - ارتباط دارد. مدیریت بارهای حرارتی بدون به خطر انداختن پوستههای بدنه منیزیمی مقاوم در برابر آب و هوا همچنان یک چالش مهندسی مهم است.
از نظر ارگونومی، ردپای مدرن بدون آینه تثبیت شده است. مصرفکنندگان و متخصصان به طور یکسان ترجیح روشنی برای دستههای عمیق و شکلدار نشان دادهاند که میتوانند شیشههای اپتیک سنگینتر و ردهبالا را بالانس کنند و وزن تئوری صرفهجویی شده در پایههای بدون آینه را خنثی کنند. افزایش نسبت فروش لنز به بدنه به ۱.۵۷ این واقعیت فیزیکی را تقویت میکند: کاربران به طور منظم بدنههای خود را با لنزهای پیشرفته و با کارایی بالا جفت میکنند که نیازمند طرحبندیهای کنترل لمسی قوی، شمارهگیرهای چندمنظوره قابل تنظیم و کارایی استثنایی باتری برای حفظ عملیات طولانیمدت در میدان هستند.
قضاوت نهایی
معیارهای CIPA در اوت ۲۰۲۶ یک چشمانداز سختافزاری بالغ و بهینهسازی شده از نظر ارزش را تایید میکنند. در حالی که کل حجم واحد برای بدنههای ILC به سمت سطوح سال ۲۰۲۳ تثبیت میشود، سلامت مالی صنعت به طرز چشمگیری قوی باقی مانده است که با افزایش کلی ۴ درصدی در ارزش محمولههای ارسالی و گسترش حاشیه سود به ازای هر دستگاه مشهود است. برای مصرفکنندگان سختافزار و ذینفعان صنعت، نتیجهگیری قطعی روشن است: دوران تولید دوربینهای کالایی مبتنی بر حجم به پایان رسیده است. در جای خود، یک اکوسیستم انعطافپذیر و با کارایی بالا قرار دارد که با معماریهای بدون آینه پریمیوم، مهندسی اپتیک پیشرفته و سیستمهای کامپکت تخصصی تعریف میشود که با موفقیت قیمتهای بالاتری را در بازاری که به طور فزایندهای سختگیر است، به دست میآورند.