Resumen ejecutivo y posicionamiento en el mercado
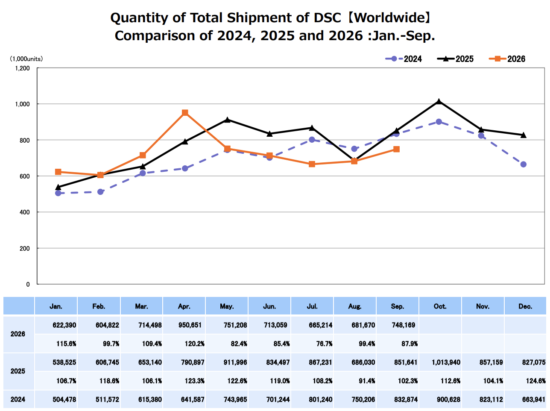
La Asociación de Productos de Cámaras e Imágenes (CIPA) ha publicado sus métricas de producción y envío para septiembre de 2026, ofreciendo una ventana empírica rigurosa sobre la continua metamorfosis del mercado global de hardware de imagen para consumidores. A medida que la fotografía computacional de los teléfonos inteligentes continúa presionando los límites inferiores de la captura digital independiente, el ecosistema de cámaras dedicadas se ve obligado a navegar por un paisaje definido por una agresiva premiumización del valor. En lugar de perseguir un volumen absoluto, los fabricantes de hardware tradicionales, liderados por ingenieros ópticos fundamentales, están anclando sus líneas de fabricación a plataformas sin espejo de grado profesional y alto margen, y a ópticas especializadas de alto rendimiento.
La evaluación de la trayectoria acumulada hasta septiembre de 2026 revela un sector de hardware en maduración que ha eliminado en gran medida las líneas de fabricación de DSLR heredadas. Se proyecta que las ventas anuales totales de cuerpos de cámaras con lentes intercambiables (ILC) se sitúen entre 6,0 y 6,25 millones de unidades, retrocediendo ligeramente desde los picos estacionales anteriores para estabilizarse cerca de los volúmenes de referencia de 2023. Sin embargo, esta contracción en el rendimiento de unidades brutas no se traduce en una regresión financiera; los valores generales de los envíos han aumentado un 3% a nivel mundial. Esta divergencia subraya un cambio de paradigma fundamental: el hardware de imágenes ya no es un producto electrónico de consumo de gran volumen, sino una clase de instrumentos profesionales especializados impulsada por altos precios de venta promedio (ASP).
Innovaciones arquitectónicas y tecnológicas centrales
La base de esta resiliencia fiscal es la incesante evolución estructural de las arquitecturas de cámaras sin espejo. Si bien el volumen de unidades sin espejo disminuyó un 8% en comparación con el año anterior, el valor total de envío de estos cuerpos aumentó de hecho un 2%. Esta expansión de margen fundamental es posible gracias a la integración de diseños de sensores CMOS apilados, lecturas de obturador global de alta velocidad y unidades de procesamiento neural (NPU) cada vez más sofisticadas dedicadas al enfoque automático por detección de fase en el sensor y a la clasificación de sujetos en tiempo real. Los fabricantes están intercambiando con éxito la velocidad de las unidades por valoraciones más altas por dispositivo al incluir silicio de nivel insignia en cuerpos empresariales de gama media y alta.
Simultáneamente, el segmento de ingeniería óptica demuestra una estabilización notable. Las categorías de lentes de menos de 35 mm y de fotograma completo (35 mm y más) experimentaron contracciones menores de unidades del 6% y el 8% respectivamente, pero ambos segmentos generaron un aumento del 3% en el valor de envío. Esto indica que los consumidores están priorizando ópticas premium de alta apertura capaces de resolver las frecuencias espaciales extremas exigidas por los modernos sensores de alta resolución. La relación resultante de ventas de lentes por cuerpo ha subido al 1,58, en comparación con el 1,51 del año anterior, lo que confirma que los compradores de hardware están expandiendo agresivamente sus ecosistemas ópticos en el momento de la compra.
Especificaciones empíricas y matriz de referencia
| Segmento de hardware | Crecimiento interanual de unidades | Crecimiento interanual de valor | Tendencia ASP / Cambio estructural |
|---|---|---|---|
| Cuerpos DSLR | -36% | -38% | Eliminación rápida; ciclo de vida del producto terminal |
| Cuerpos sin espejo | -8% | +2% | Expansión de margen mediante integración de silicio de gama alta |
| Cámaras compactas | +15% | +13% | Resurgimiento de nicho impulsado por la demanda de creadores dedicados |
| Lentes de menos de 35 mm | -6% | +3% | Preferencia por niveles premium que compensa la caída de volumen |
| Lentes de fotograma completo+ | -8% | +3% | Prioridad de formato óptico de alta resolución |
Térmica, eficiencia y ergonomía del mundo real
A medida que los cuerpos sin espejo continúan reduciéndose en volumen físico al tiempo que aumentan las cargas de trabajo computacionales, la disipación térmica se ha convertido en un cuello de botella principal en la ingeniería de hardware. Los modos de captura modernos de 8K y el procesamiento sostenido de ráfagas de múltiples fotogramas llevan los chasis pasivos de aleación de magnesio a sus límites térmicos. Los fabricantes confían cada vez más en láminas térmicas de grafito avanzadas y diseños de flujo de aire interno activo en arquitecturas insignia para evitar la limitación térmica del sensor. La eficiencia de estas estrategias térmicas dicta directamente la ergonomía del mundo real, determinando si un cuerpo de alto rendimiento puede mantener la grabación de alta tasa de bits en entornos de campo adversos sin causar incomodidad al operador.
Simultáneamente, los ensamblajes de obturadores mecánicos están experimentando una reevaluación generacional. Con los obturadores electrónicos de alta velocidad acercándose a los umbrales libres de distorsión de las cortinillas mecánicas, los módulos de obturador físico se reservan cada vez más para la sincronización de flash especializada o se omiten por completo en favor de diseños puramente electrónicos. Esta simplificación mecánica no solo mejora las métricas de confiabilidad al reducir las piezas móviles sujetas al desgaste físico, a la vez que optimiza la eficiencia espacial interna, lo que permite a los ingenieros incluir mayores capacidades de batería y unidades de actuación de estabilización de imagen en el cuerpo (IBIS) más robustas en huellas físicas idénticas.
El veredicto definitivo
El conjunto de datos CIPA de septiembre de 2026 pinta un retrato claro y sin filtros de una industria de hardware que opera a su máxima eficiencia en condiciones de volumen restringido. El colapso absoluto del ecosistema DSLR heredado —marcado por una caída severa del 36% en unidades y del 38% en valor— ya es completo, cediendo el dominio total del mercado a arquitecturas sin espejo avanzadas. Si bien las cámaras compactas muestran un repunte de unidades sorprendente del 15% impulsado por la demanda de los creadores, el verdadero motor de la economía de imágenes sigue siendo los sistemas sin espejo de fotograma completo y formato medio combinados con ópticas de alto rendimiento. Para los entusiastas del hardware y los inversores empresariales por igual, la conclusión es decisiva: el futuro de la captura digital no pertenece al volumen de masas, sino a la especialización en ingeniería sin concesiones y a la integración de sistemas de alto valor.