Resumen ejecutivo y posicionamiento en el mercado
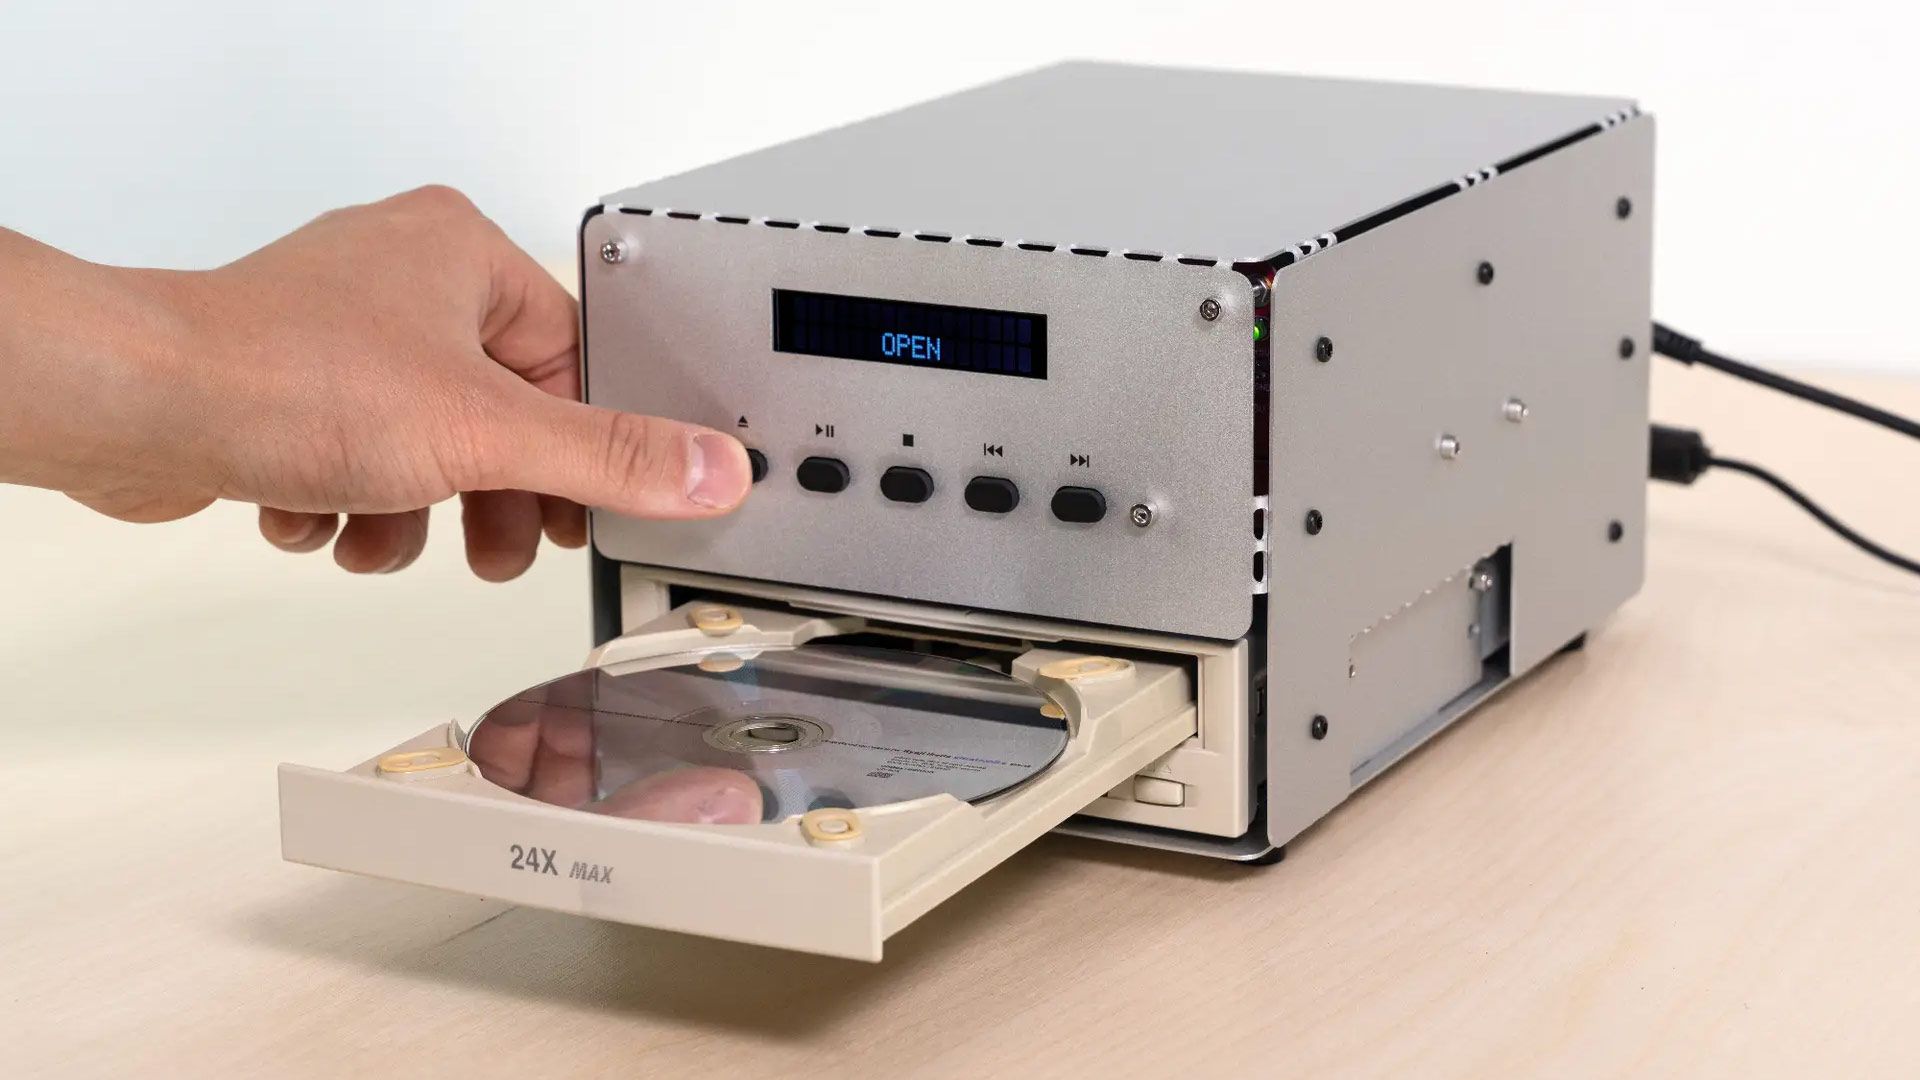
El renacimiento de los medios físicos ha tomado por sorpresa al ecosistema de la electrónica de consumo. Impulsado por un rechazo generalizado de los consumidores hacia los servicios de streaming estrictamente dependientes de la nube y por la fatiga ante la gestión de derechos digitales, las ventas de soportes retro han experimentado un aumento drástico. Los discos compactos y los discos de vinilo continúan registrando crecimientos interanuales de dos dígitos. En respuesta, tanto las marcas de nivel 1 como las firmas de audio boutique han inundado el mercado con una ola de reproductores de CD y transportes modernos y ricos en funciones a partir de los 89 dólares, junto con buques insignia prémium para audiófilos. Sin embargo, este repunte comercial enmascara una grave vulnerabilidad arquitectónica subyacente: un cuello de botella crítico en la cadena de suministro impulsado por el cese de la producción de unidades ópticas y mecanismos de captación láser.
Mientras que los departamentos de marketing pregonan el regreso del disco plateado, las realidades de la ingeniería de hardware cuentan una historia radicalmente distinta. Los principales proveedores tradicionales de transportes han cerrado silenciosamente sus líneas de producción, dejando a los fabricantes de audio de alta gama en una situación apurada. Casas de audio de élite como PS Audio y Naim se han visto obligadas a detener la producción de sus unidades insignia porque sus componentes ópticos principales simplemente ya no se fabrican. Esta desconexión estructural entre la creciente demanda de los consumidores y la reducción de las capacidades de fabricación en la parte superior de la cadena amenaza con convertir el actual auge del hardware en una era desechable de dispositivos irreparables, poniendo en extremo peligro la longevidad a largo plazo de los dispositivos y las iniciativas del derecho a reparar.
Innovaciones arquitectónicas y tecnológicas principales
Diseñar un reproductor de CD moderno de alta gama requiere un delicado acto de equilibrio entre la precisión mecánica, la exactitud del seguimiento óptico y el procesamiento de señales digitales. A diferencia de los dispositivos de reproducción de estado sólido, los transportes ópticos dependen de microactuadores, diodos láser, motores de husillo y conjuntos de chips de servocontrol propietarios que operan con tolerancias microscópicas muy ajustadas. Entre los participantes actuales del mercado, las estrategias de abastecimiento de hardware divergen enormemente. Marcas como Musical Fidelity se apoyan fuertemente en silicio comercial externo y proveedores de mecanismos, canalizando recientemente su producción a través de fabricantes especializados como SUOS-HiFi. Tres de los modelos más recientes de Musical Fidelity integran mecanismos de disco SUOS directamente, mientras que un cuarto combina un servomecanismo SUOS con otro conjunto de carga por bandeja.
Por el contrario, pesos pesados como Marantz siguen un enfoque verticalmente integrado, desarrollando sus mecanismos ópticos patentados internamente. Esta filosofía de diseño interno otorga a Marantz una inmunidad relativa frente a la obsolescencia de componentes de terceros, aunque persisten dudas sobre sus dependencias de fundiciones externas. Mientras tanto, las marcas que se quedan sin divisiones internas de diseño de silicio se enfrentan a obstáculos de integración insuperables. Cuando D&M —la empresa matriz de Marantz— cesó las ventas comerciales externas de sus unidades ópticas, PS Audio agotó su suministro comprando el stock restante para su transporte Super Audio CD PMG. Del mismo modo, Naim se encontró con barreras de suministro definitivas con el Uniti Star, al ver cortada abruptamente su vía alternativa de abastecimiento cuando su proveedor de reemplazo también abandonó la categoría de nicho.
Especificaciones empíricas y matriz de referencia
| Parámetro de hardware | Transporte de origen comercial (ej. Musical Fidelity / SUOS) | Transporte verticalmente integrado (ej. Marantz interno) | Transporte audiófilo tradicional (ej. PS Audio / Naim descontinuado) | Estándar de referencia del mercado |
|---|---|---|---|---|
| Origen del mecanismo de la unidad | Externalizado (SUOS-HiFi / Terceros) | Diseño interno patentado | D&M descontinuado / OEM sin nombre | Silicio comercial externalizado |
| Índice de reparabilidad | Bajo (Dependiente de un stock en disminución) | Alto (Soporte interno a largo plazo) | Cero (Fin de vida útil, stock restringido a garantía) | Moderado a bajo |
| Arquitectura del controlador de servo | CI comercial / Estándar de mercado | CI personalizado específico para aplicaciones | Silicio tradicional patentado | Conjunto de chips estandarizado |
| Resiliencia de la cadena de suministro | Frágil (Vulnerable a cierres de OEMs) | Robusta (Canal de fabricación controlado) | Comprometida (Obsolescencia terminal de componentes) | Vulnerable |
Térmica, eficiencia y ergonomía en el mundo real
Desde el punto de vista de la eficiencia térmica y eléctrica, los reproductores de CD modernos son notablemente estables en comparación con el hardware informático o gráfico de alta potencia. Los principales consumos de energía provienen de las fuentes de alimentación lineales o con modo de conmutación, los generadores de reloj maestro y los motores de rotación mecánica. Sin embargo, la naturaleza mecánica de la reproducción óptica introduce desafíos ergonómicos acústicos y vibratorios únicos. Las cápsulas láser de alta precisión exigen un riguroso amortiguamiento del chasis, mecanismos de bandeja equilibrados y motores sin escobillas de bajo ruido para evitar que la resonancia mecánica generadora de fluctuación (jitter) corrompa el flujo de bits digital.
En la implementación en el mundo real, la actual escasez de componentes compromete esta ergonomía física. Cuando un fabricante de audio se ve obligado a sustituir un transporte especializado patentado por una alternativa estándar, los niveles de ruido acústico y el margen de corrección de errores suelen degradarse. Además, debido a que las existencias restantes de los OEM están estrictamente reservadas para las obligaciones de garantía y reparación en lugar de para la nueva producción, los usuarios finales se enfrentan a un ciclo de propiedad precario. Un fallo menor en la captación láser o la quemadura del motor de husillo en un reproductor recién comprado podría hacer que un componente de alta fidelidad de más de 1.000 dólares sea completamente irreparable, transformando efectivamente el hardware prémium en basura electrónica debido a la negligencia de los componentes en la parte superior de la cadena.
El veredicto definitivo
El renacimiento actual de los medios ópticos sufre de un defecto arquitectónico fatal: una dependencia industrial de cadenas de suministro en declive para componentes mecánicos complejos. Si bien empresas como Marantz demuestran que la integración vertical y el diseño interno de mecanismos proporcionan un escudo viable contra la volatilidad del mercado, las marcas boutique que carecen de presupuestos masivos de I+D no pueden replicar fácilmente estas hazañas de ingeniería, tal como PS Audio ha admitido abiertamente. Para los consumidores y audiófilos que invierten en el renacimiento del CD, la conclusión es clara. Priorice las marcas que mantienen compromisos a largo plazo con la reparabilidad de componentes, diseños de transporte internos patentados o arquitecturas modulares. Hasta que los fabricantes de silicio comercial den un paso al frente para atender la creciente demanda de unidades ópticas, invertir en reproductores construidos sobre cimientos precarios de componentes de terceros sigue siendo una apuesta de alto riesgo.