Resumen ejecutivo y posicionamiento en el mercado
El panorama global de los semiconductores está entrando en un período prolongado de restricciones estructurales. Los informes recientes del director ejecutivo de Micron, Sanjay Mehrotra, y de sus homólogos ejecutivos en Samsung han dejado inequívocamente claro: el agudo déficit en el suministro de memoria que actualmente estrangula el ecosistema electrónico no remitirá pronto. El liderazgo de la industria espera que la demanda de arquitecturas de memoria de alto rendimiento supere agresivamente la producción de fabricación de obleas al menos hasta 2028. Para los analistas de hardware y los estrategas de adquisiciones, esto indica un cambio de paradigma fundamental que se aleja de las cadenas de suministro tradicionales orientadas al consumidor hacia una asignación de silicio de alto margen dominada por el sector empresarial.
Si bien los gigantes de la industria como Micron se han alejado estratégicamente de los canales de venta minorista directos al consumidor —como el reciente cierre de la división de RAM para consumidores Crucial—, las ondas expansivas de esta realineación estratégica se sienten universalmente. La capacidad de las plantas de fabricación (fabs) se está redirigiendo agresivamente hacia la memoria de gran ancho de banda (HBM) de grado empresarial y la DRAM para servidores de alta densidad necesaria para alimentar los centros de datos de inteligencia artificial a hiperescala. En consecuencia, los mercados orientados al consumidor se enfrentan a una presión sin precedentes, donde la reducción de las asignaciones de nodos amenaza con elevar los precios de los componentes, estancar las actualizaciones de la capacidad de memoria y limitar la velocidad general de la evolución del hardware de PC y dispositivos móviles.
Innovaciones arquitectónicas y tecnológicas principales
La causa raíz de esta escasez estructural radica en la inmensa complejidad física de la fabricación de silicio de memoria moderno. La transición de los nodos DDR5 heredados a arquitecturas ultra densas y de múltiples niveles, como HBM3E y la incipiente HBM4, requiere técnicas de empaquetado revolucionarias, que incluyen interposers de silicio avanzados de 2.5D y 3D, vías pasantes de silicio (TSVs) y uniones por termocompresión de ultraprecisión. Estas metodologías aumentan drásticamente los tiempos de ciclo de fabricación y reducen el rendimiento total de obleas sin procesar en comparación con las líneas de producción de DRAM monolíticas, lo que agrava la crisis de suministro.
Simultáneamente, las voraces demandas de ancho de banda de los aceleradores de IA exigen vastas matrices de conjuntos de memoria ubicadas muy cerca de unidades de procesamiento masivas. A medida que los hiperescaladores pujan agresivamente por asignaciones prioritarias en las plantas, las fundiciones de semiconductores tienen un incentivo estructural para maximizar el rendimiento de silicio para los contratos empresariales. Esta dinámica deja a las tecnologías de memoria de grado consumidor —como los UDIMM de escritorio estándar y los módulos LPDDR5X móviles— luchando por la capacidad fraccionaria restante de los nodos de fabricación maduros y en fase de transición, lo que en última instancia retrasa la democratización de los límites de memoria más altos para las cargas de trabajo cotidianas.
Especificaciones empíricas y matriz de rendimiento
| Arquitectura de memoria | Aplicación objetivo | Ancho de banda típico | Escalado de densidad de troquel | Impacto en la disponibilidad del mercado |
|---|---|---|---|---|
| HBM3E / HBM4 | Aceleradores de IA y centros de datos | 1.2 a 2.0+ TB/s | Ultra-alta (TSV de múltiples niveles) | Prioridad extrema / Esfuerzo severo |
| RDIMM de servidor (DDR5) | Nube empresarial y virtualización | 64 a 128+ GB/s | Alta (troquel monolítico de 32 Gb) | Alta prioridad / Restringido |
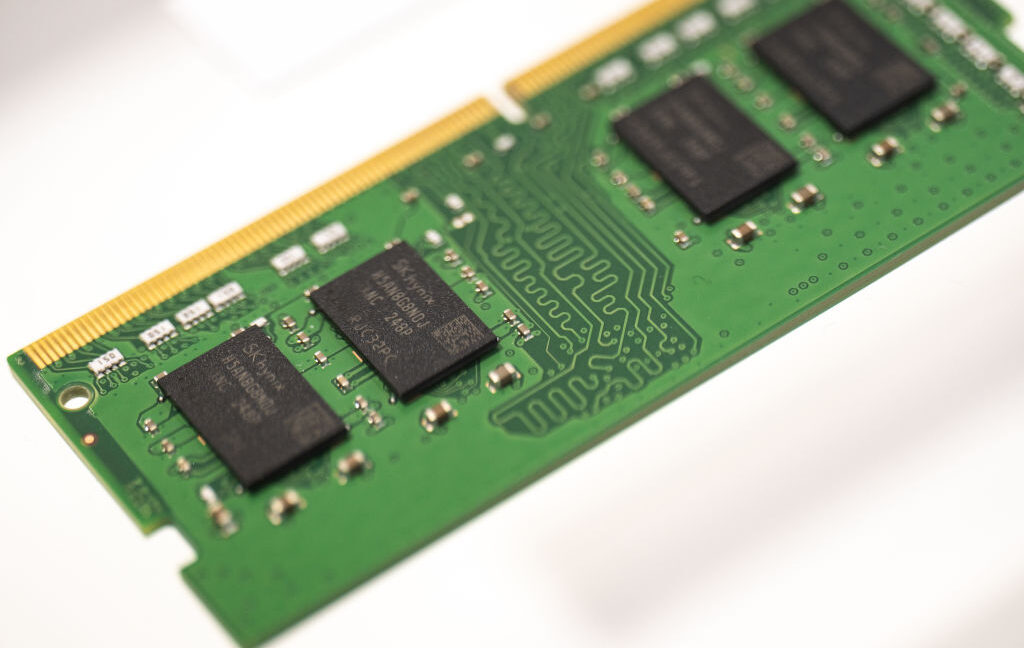
| UDIMM de consumo (DDR5) | Computadoras de escritorio DIY y equipos de juegos | 48 a 96 GB/s | Moderada (troquel de 16Gb/24Gb) | Baja prioridad / Alta volatilidad de precios |
| LPDDR5X móvil | Ultrabooks y smartphones | 8533 MT/s base | Moderada-Alta | Asignaciones restringidas |
Térmica, eficiencia y ergonomía del mundo real
A medida que la memoria empresarial supera los límites de frecuencia tradicionales, la gestión térmica ha dejado de ser una preocupación secundaria para convertirse en un cuello de botella de ingeniería principal. Los conjuntos de HBM y los módulos de servidor de alta densidad operan bajo cargas térmicas intensas, lo que requiere integraciones sofisticadas de refrigeración líquida y materiales de interfaz térmica de cambio de fase avanzados dentro del centro de datos. La pura densidad de energía térmica generada por los troqueles de DRAM apilados requiere un monitoreo riguroso del suministro de energía para evitar el estrangulamiento térmico y mantener la integridad de la señal bajo cargas de trabajo de entrenamiento sostenidas de varios petabytes.
Para el espacio de consumo, la escasez impulsada por las empresas introduce un conjunto diferente de compromisos del mundo real. Con los fabricantes priorizando el rendimiento en los nodos de servidor de alto margen, los módulos de memoria de consumo están experimentando una integración más lenta de PMIC (circuitos integrados de gestión de energía) de menor voltaje y mayor eficiencia. Los entusiastas y ensambladores de sistemas ahora deben navegar cuidadosamente por un mercado donde los kits de alta capacidad conllevan fuertes primas financieras, lo que obliga a compromisos entre la densidad de memoria, el margen térmico y el costo total del sistema para las próximas construcciones de PC.
El veredicto definitivo
El pronóstico entregado por el liderazgo de Micron y Samsung confirma que la escasez de silicio no es un contratiempo temporal en la cadena de suministro, sino una realineación estructural de varios años que se prolongará hasta 2028. Para los compradores empresariales, asegurar acuerdos de suministro a largo plazo y diseñar teniendo en cuenta las limitaciones de HBM es primordial. Para los consumidores e integradores de sistemas, la directiva es clara: la memoria seguirá siendo un producto volátil y de precio prémium. La planificación estratégica del hardware debe tener en cuenta ciclos de actualización extendidos, mayores costos de componentes y un mercado alterado permanentemente por las insaciables demandas de la infraestructura de IA empresarial.