Resumen ejecutivo y posicionamiento en el mercado
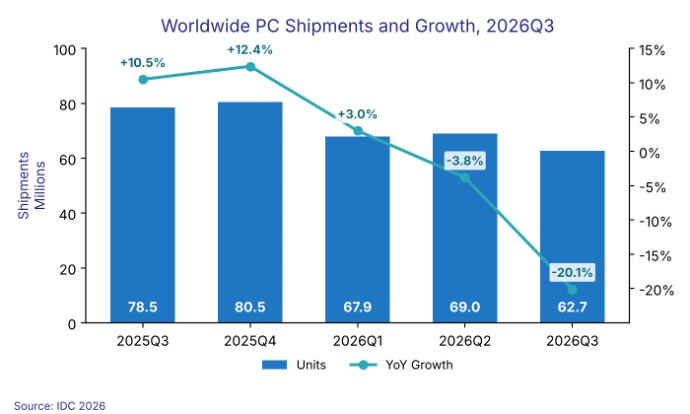
El informe IDC del tercer trimestre de 2026 presenta un panorama aleccionador para el ecosistema global de PC, documentando una caída interanual de los envíos del 20,1%. Con un volumen que descendió a 62,7 millones de unidades, el mercado está atravesando una severa "resaca" tras la carga estratégica de inventario observada durante la primera mitad del año. Este almacenamiento agresivo, impulsado principalmente por el aumento de precios anticipado en las memorias, ha canibalizado efectivamente la demanda para la segunda mitad del calendario. El resultado es un entorno de alto costo donde las cadenas de suministro saturadas luchan por alinearse con la disminuida demanda de los usuarios finales, dejando a los principales fabricantes (OEM) atrapados entre mantener los márgenes y liquidar el hardware antiguo.
Desde el punto de vista del posicionamiento en el mercado, la estratificación de la caída es reveladora. Mientras que gigantes como HP y Dell enfrentaron contracciones de dos dígitos del 30,9% y 25% respectivamente, la relativa resiliencia de Apple y Asus —que limitaron sus pérdidas al 11,3% y 8,6%— indica un cambio en las preferencias de los consumidores. Los compradores parecen estar migrando hacia hardware de alto valor e integrado en ecosistemas, o plataformas de rendimiento especializadas que mantienen su utilidad a pesar de los crecientes costos de entrada. Este período de contracción sirve como una recalibración necesaria, aunque dolorosa, de la cadena de suministro, obligando a los fabricantes a pasar de estrategias basadas en el volumen de envíos a estrategias de retención de valor.
Innovaciones arquitectónicas y tecnológicas fundamentales
El panorama reciente del hardware está definido por la estrecha integración de los precios de la memoria y las capacidades de rendimiento. Debido a que los fabricantes apostaron fuertemente por la paridad de suministro de DRAM y NAND a principios de 2026, las pilas de hardware actuales están bloqueadas en módulos de alto costo. La principal innovación arquitectónica durante este ciclo ha sido el movimiento hacia el silicio de "eficiencia primero", donde los fabricantes priorizan el rendimiento por vatio sobre el simple conteo de núcleos para justificar los precios elevados. A medida que el mercado transita hacia el cuarto trimestre, el enfoque se ha desplazado hacia optimizaciones a nivel de firmware diseñadas para extraer el máximo rendimiento de los niveles de memoria existentes, una respuesta directa al alto costo de adquisición de los componentes básicos.
Además, el cuello de botella actual del mercado no se trata solo de la disponibilidad de silicio; se trata de la arquitectura de distribución. Los fabricantes están reevaluando el modelo de entrega "justo a tiempo", que falló espectacularmente durante el choque de la cadena de suministro del primer semestre. Las tecnologías emergentes en logística predictiva y fabricación localizada se están convirtiendo en las nuevas "aplicaciones estrella" para los principales proveedores. Al acortar la brecha entre la producción y el canal minorista, los proveedores esperan mitigar la volatilidad que caracterizó las desastrosas cifras de envíos de este trimestre.
Especificaciones empíricas y matriz de referencia
| Métrica | T3 2025 (Base) | T3 2026 (Actual) | Variación | Impacto en el mercado |
|---|---|---|---|---|
| Unidades globales (millones) | 78,5 | 62,7 | -20,1% | Alto |
| Precio promedio de venta | Base | +18% | +18% | Severo |
| Costo de memoria (por GB) | $2,10 | $2,85 | +35% | Crítico |
| Cuota de mercado HP | Nivel 1 | Nivel 1 | -30,9% | Cambio estratégico |
| Cuota de mercado Asus | Nivel 2 | Nivel 2 | -8,6% | Resiliencia |
Térmica, eficiencia y ergonomía en el mundo real
Desde el punto de vista de la ergonomía y la térmica, el malestar actual del hardware ha producido una realidad curiosa, aunque frustrante, para el usuario final: el estancamiento de los precios. Mientras que los proveedores exploran descuentos promocionales para eliminar el exceso de inventario, el margen térmico de las computadoras portátiles y de escritorio modernas permanece prácticamente sin cambios respecto a las generaciones anteriores. Los fabricantes se han centrado en consolidar los diseños térmicos existentes para reducir los costos generales de I+D, lo que lleva a un año de cambios incrementales en lugar de revolucionarios. Esto significa que los usuarios pagan más por hardware que ofrece un rendimiento de refrigeración y una ergonomía física casi idénticos en comparación con el tercer trimestre de 2025.
Las ganancias en eficiencia han sido en gran medida teóricas. Si bien los proveedores de silicio prometen una gestión de energía superior, la salida térmica real de los chips de la generación actual sigue siendo alta debido a la falta de reducciones radicales en los nodos de fabricación en las gamas de productos actuales. En consecuencia, la experiencia del usuario está definida por una meseta. Los consumidores esencialmente están pagando por estabilidad, no por innovación. La falta de cambios materiales en los diseños físicos de los chasis sugiere que los fabricantes están reservando su capital de I+D para el ciclo de 2027, apostando a que el inventario actual finalmente se liquidará a medida que los ciclos de renovación fuercen naturalmente una actualización entre los sectores empresariales y entusiastas.
El veredicto definitivo
Los datos del tercer trimestre de 2026 confirman un cuello de botella estructural más que un bache transitorio. Para los consumidores, el veredicto es simple: conserven su capital. Con las relaciones precio-rendimiento fuertemente sesgadas a favor de los fabricantes debido a los costos de memoria cargados por adelantado, hay pocos incentivos para comprometerse con una máquina nueva en este momento, a menos que su hardware actual sea crítico. Para aquellos que deben actualizarse, apunten a los sobrevivientes de este ciclo —Apple y Asus—, cuyas carteras demuestran la mayor estabilidad en medio de la volatilidad de la industria. Esperamos que el mercado permanezca en un "patrón de espera" hasta principios de 2027, momento en el que los niveles de inventario deberían normalizarse y permitir precios más agresivos y transparentes.