Decodificación de las métricas de CIPA de agosto de 2026: Un cambio cuantitativo en el hardware de imagen
Resumen Ejecutivo y Posicionamiento de Mercado
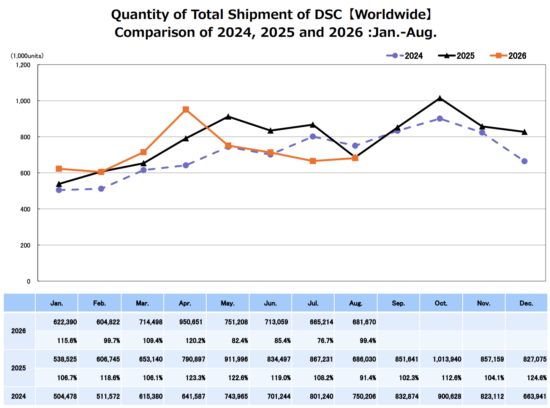
Los últimos datos empíricos de producción y envíos publicados por la Asociación de Productos de Cámaras e Imagen (CIPA) para agosto de 2026 revelan un punto de inflexión fascinante en el sector global de hardware de imagen digital. A medida que la industria se aleja aún más de los sistemas heredados, los macrodatos ponen de relieve una bifurcación cada vez mayor entre las líneas de DSLR tradicionales, que disminuyen rápidamente, y las arquitecturas sin espejo resistentes y de valor al alza. Si bien los envíos de unidades brutas de cámaras sin espejo con objetivos intercambiables (ILC) experimentaron una contracción modesta —un 6 % menos interanual en comparación con 2025—, su valor total de envío aumentó en realidad un 3 %. Esta divergencia es un claro indicador de un mercado en maduración donde los fabricantes están pivotando con éxito hacia cuerpos profesionales de alto margen que exigen precios de venta promedio (ASP) más altos.
Simultáneamente, el ecosistema de hardware en general está absorbiendo cambios notables en la demanda de los consumidores, en particular con el resurgimiento continuo e inesperado de las cámaras compactas de objetivo fijo. Con un aumento del 15 % en el volumen de unidades y del 14 % en el valor de los envíos en lo que va de año, las compactas se están abriendo un nicho defensivo pero lucrativo frente a la omnipresente fotografía de teléfonos inteligentes. Los analistas que realizan un seguimiento de estas métricas proyectan ahora que las ventas totales anuales de cuerpos ILC se sitúen entre 6,0 y 6,35 millones de unidades, retrocediendo hacia los niveles de referencia de 2023. Esta recalibración obliga a los fabricantes de equipos originales (OEM) a repensar sus volúmenes de cadena de suministro, priorizando la durabilidad de los componentes, las asignaciones de sensores apilados de nivel superior y la ingeniería óptica de precisión por encima de los volúmenes para el mercado de masas.
Innovaciones Tecnológicas y Arquitectónicas Principales
Detrás de estos números de envíos se esconde una profunda transición arquitectónica dentro de la cadena de suministro óptica. El drástico colapso del 35 % en los volúmenes de unidades DSLR subraya la obsolescencia casi total de los conjuntos de cajas de espejos en las hojas de ruta de desarrollo de nuevos productos. El capital de investigación y desarrollo (I+D) ha migrado por completo hacia la integración de visores electrónicos (EVF), coprocesadores de autoenfoque de aprendizaje profundo y sensores CMOS apilados retroiluminados (BSI). Este cambio se refleja en el ecosistema de objetivos: aunque los envíos de las fórmulas ópticas de menos de 35 mm y de fotograma completo (35 mm+) experimentaron contracciones marginales de unidades —un 3 % y un 7 % menos, respectivamente—, sus valores de envío aumentaron un 6 % y un 4%.
Este aumento de valoración apunta directamente a la proliferación de diseños ópticos complejos y de alta resolución que cuentan con elementos asféricos avanzados, revestimientos de fluorita especializados y motores de enfoque lineal de alto par necesarios para los cuerpos modernos de alta velocidad de cuadros por segundo. Además, la relación de ventas entre objetivos y cuerpos ha subido al 1,57, en comparación con el 1,50 del año anterior. Esta métrica incremental demuestra que los compradores actuales de hardware no solo están comprando cuerpos de cámara independientes; están invirtiendo fuertemente en ecosistemas de monturas propietarias, asegurando un valor de vida útil del cliente más alto para los OEM a través de adquisiciones de ópticas dedicadas.
Especificaciones Empíricas y Matriz de Referencia
| Segmento de Hardware | Crecimiento de Unidades YTD (vs 2025) | Crecimiento del Valor de Envíos | Tendencia de ASP e Implicación de Mercado |
|---|---|---|---|
| Cuerpos DSLR | -35% | -37% | Eliminación gradual rápida; precios de liquidación dominan el inventario heredado. |
| Cuerpos sin espejo | -6% | +3% | Consolidación prémium; ASPs más altos compensan caídas menores de unidades. |
| Cámaras compactas | +15% | +14% | Fuerte demanda de nicho; modelos de bolsillo prémium impulsan los ingresos. |
| Objetivos de menos de 35 mm | -3% | +6% | Expansión de margen mediante ingeniería óptica APS-C/MFT especializada. |
| Objetivos de fotograma completo de 35 mm+ | -7% | +4% | Adopción de ópticas de gama alta; fuerte inversión en ecosistemas de montura nativa. |
Térmica, Eficiencia y Ergonomía del Mundo Real
A medida que los fabricantes empujan a los cuerpos sin espejo a manejar grabaciones internas sostenidas de 8K y captura RAW de alta tasa de bits, las restricciones de diseño físico de estas plataformas de hardware se han intensificado. El crecimiento constante del ASP observado en las métricas de CIPA se correlaciona directamente con la integración de arquitecturas térmicas pasivas avanzadas, como chasis internos de aleación de magnesio que actúan como disipadores de calor, almohadillas térmicas de alta conductividad y, en algunos buques insignia, ventiladores de microenfriamiento activos. Gestionar las cargas térmicas sin comprometer las carcasas de magnesio selladas contra la intemperie sigue siendo un desafío de ingeniería primordial.
Ergonómicamente, la huella moderna sin espejo se ha estabilizado. Tanto los consumidores como los profesionales han mostrado una clara preferencia por empuñaduras profundas y contorneadas que puedan equilibrar cristales ópticos de gama alta más pesados, contrarrestando el ahorro de peso teórico de las monturas sin espejo. El aumento en la relación de ventas de objetivos a cuerpos a 1,57 refuerza esta realidad física: los usuarios combinan regularmente sus cuerpos con objetivos sofisticados y de alto rendimiento que exigen diseños de control táctil robustos, diales multifunción personalizables y una eficiencia de batería excepcional para sostener operaciones prolongadas en el campo.
El Veredicto Definitivo
Las métricas de CIPA de agosto de 2026 validan un panorama de hardware maduro y optimizado en cuanto al valor. Si bien los volúmenes totales de unidades para los cuerpos ILC se están estabilizando a la baja hacia los niveles de 2023, la salud financiera de la industria sigue siendo notablemente sólida, como lo demuestra un aumento general del 4 % en el valor de los envíos y la expansión de los márgenes de beneficio por dispositivo. Para los consumidores de hardware y las partes interesadas de la industria, la conclusión definitiva es clara: la era de la fabricación de cámaras de materias primas impulsada por el volumen ha muerto. En su lugar se levanta un ecosistema resistente y de alto rendimiento definido por arquitecturas sin espejo prémium, ingeniería óptica sofisticada y sistemas compactos especializados que dominan con éxito puntos de precio más altos en un mercado cada vez más exigente.