Resumen ejecutivo y posicionamiento en el mercado
El avance implacable de la infraestructura de inteligencia artificial ya no se limita a consumir silicio avanzado, memoria de gran ancho de banda y espacio en centros de datos; ahora está desestabilizando fundamentalmente las capas más básicas y poco glamurosas de la cadena de suministro de hardware. Durante décadas, las placas de circuito impreso (PCB) y los sustratos de chips subyacentes han ocupado un nivel predecible y optimizado en costes dentro de la Lista de Materiales (BoM). Sin embargo, informes empíricos recientes de centros de fabricación en Taiwán, Corea del Sur y Japón revelan una crisis estructural sistémica. Las inversiones en IA a hiperescala están desviando agresivamente la capacidad de fabricación lejos de la tecnología de consumo tradicional, dejando a los fabricantes de PC, dispositivos inteligentes y periféricos sin los componentes esenciales.
Los analistas de la industria y los directores de la cadena de suministro informan de un cuello de botella sin precedentes caracterizado por plazos de entrega asombrosos que se extienden hasta finales de la década. Si bien los envíos de PC de consumo tradicionales se enfrentan a una posible contracción o estancamiento, los integradores de sistemas luchan activamente por asegurar asignaciones básicas de PCB. Este reajuste de fabricación no es simplemente un bache cíclico; representa un cambio tectónico en el gasto de capital. A medida que las placas de interconexión de alta densidad (HDI) y los sustratos especializados para aceleradores de nivel empresarial alcanzan márgenes exponencialmente más altos, las fundiciones y las plantas de ensamblaje están cerrando contratos a largo plazo que eluden por completo los ecosistemas de hardware de consumo estándar.
Innovaciones arquitectónicas y tecnológicas clave
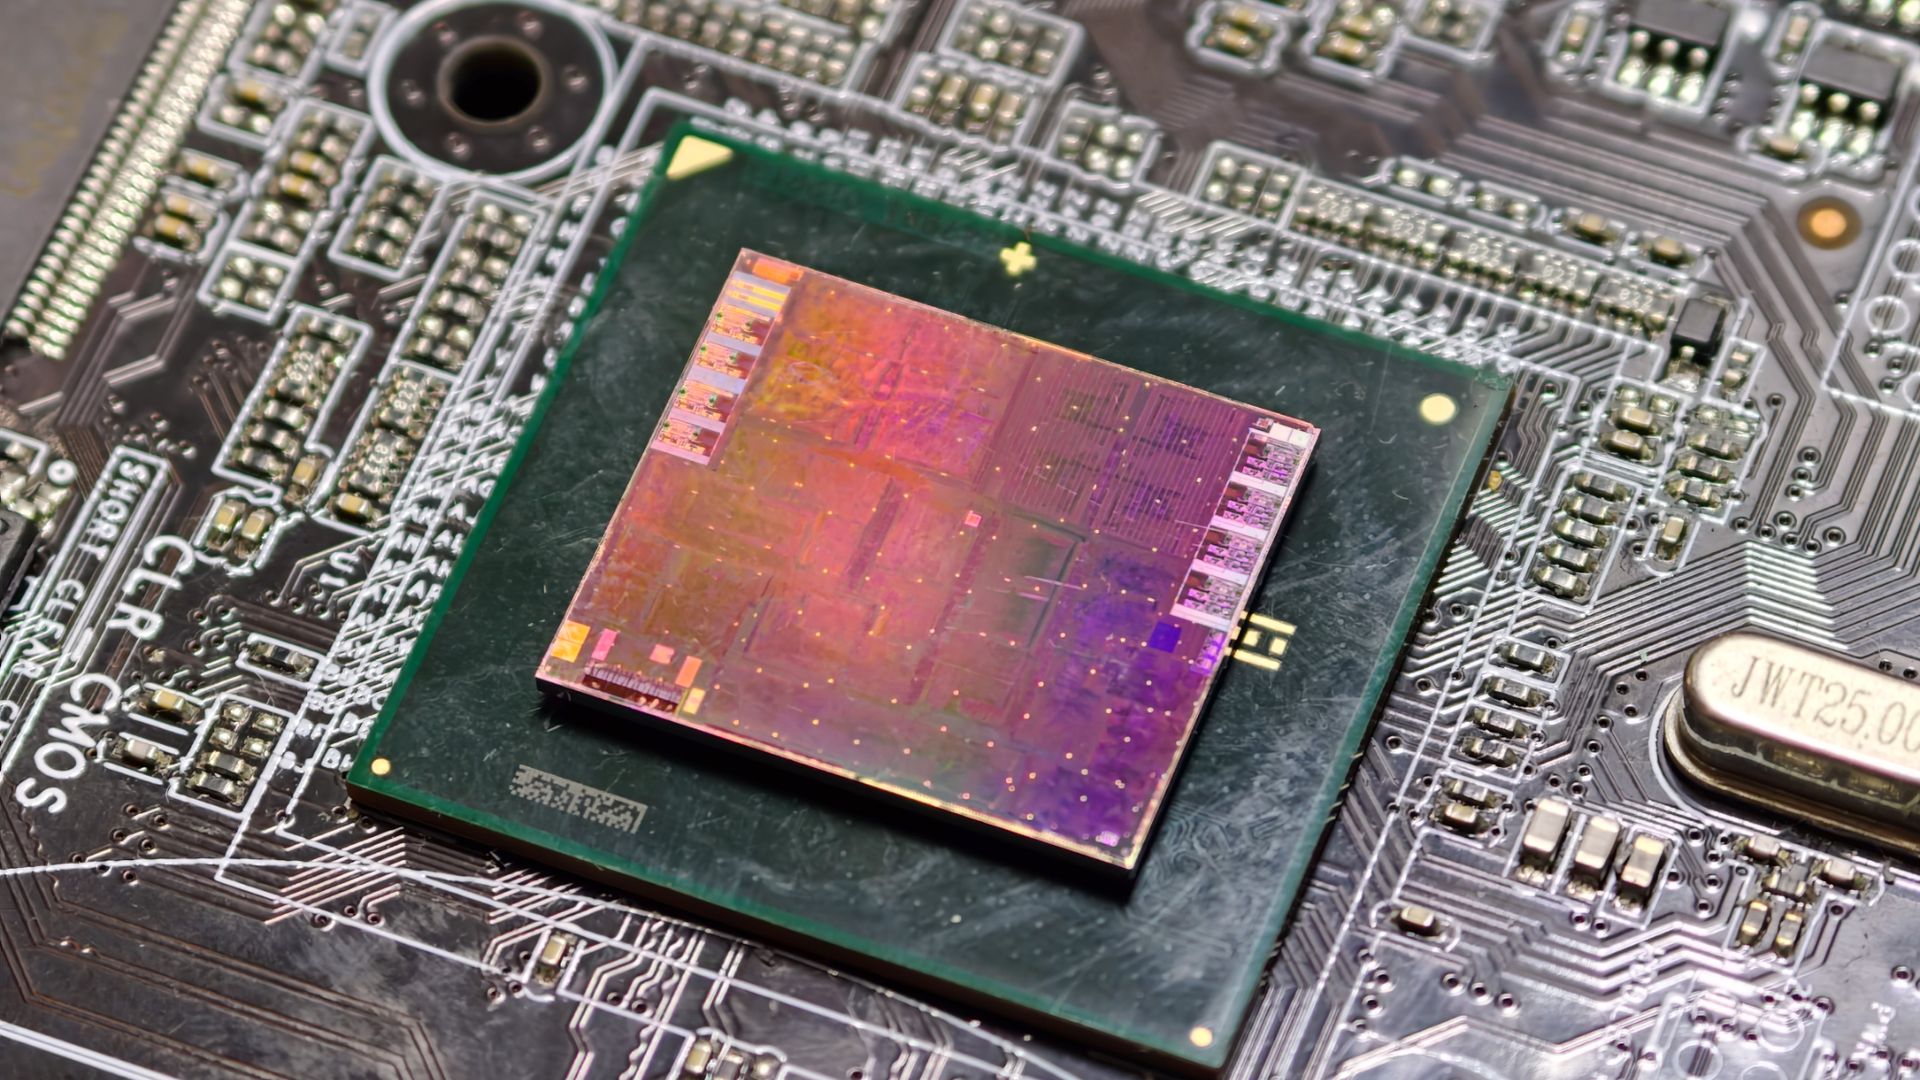
La causa raíz de este cuello de botella de fabricación radica en la evolución arquitectónica radical del hardware de IA moderno. Los aceleradores modernos como las bandejas de computación GB200 NVL72 de Nvidia, los clústeres de ASIC personalizados y las GPU de alto rendimiento exigen un grado sin precedentes de complejidad de microfabricación. A diferencia de las placas base de consumo estándar que dependen de laminados FR4 de menor número de capas, las plataformas de IA requieren arquitecturas masivas de interconexión de alta densidad (HDI) multicapa, sustratos de chips de paso ultra fino y láminas de cobre recubiertas de resina avanzada. Estos componentes exigen precisión microscópica, llevando las líneas de fabricación tradicionales a sus límites físicos absolutos.
Además, las dependencias de materias primas ascendentes están creando vulnerabilidades agudas en toda la tubería de fabricación. Los laminados revestidos de cobre (CCL) y el tejido de fibra de vidrio eléctrica especializada de baja expansión —vitales para mantener la integridad de la señal a altas frecuencias— están experimentando graves sequías de suministro. Los principales fabricantes de CCL informan que sus libros de pedidos se llenan por completo hasta 2030, incluso mientras ejecutan planes de gasto de capital agresivos para triplicar la capacidad de producción. Paralelamente, la convergencia tecnológica entre los principales diseñadores de semiconductores y los proveedores de sustratos de élite, como la profunda integración de Nvidia con Ibiden, Samsung Electro-Mechanics y Unimicron, garantiza que la capacidad entrante se canalice inmediatamente hacia tuberías de IA empresarial de alto margen, privando al ecosistema tecnológico de consumo en general del ancho de banda de fabricación necesario.
Especificaciones empíricas y matriz de puntos de referencia
| Métrica de la cadena de suministro | Línea base histórica (previa al auge de la IA) | Realidad actual impulsada por la IA (2024–2030) | Varianza / Impacto |
|---|---|---|---|
| Plazos de entrega estándar de PCB | De 4 a 8 semanas | De 12 a 30 meses | Aumento de hasta 15 veces en la cartera de pedidos |
| Coste del laminado revestido de cobre (CCL) | Estable / Indexado a materias primas | Se disparó 12 veces (desde la línea base de julio) | Grave compresión de márgenes para los fabricantes de equipos originales (OEM) |
| Horizonte de la cartera de pedidos de sustratos | De 3 a 6 meses | Asegurado hasta 2030 | Saturación total de la capacidad |
| Costes de mano de obra de ingeniería calificada | Promedio regional base | Inflación salarial del +20% al +30% | Escasez aguda de talento en las instalaciones de fabricación |
| Asignación de capacidad de fábricas | Dominante PC de consumo / Móvil | Dominante IA empresarial / Aceleradores | Desplazamiento estructural del suministro de PC |
Térmica, eficiencia y ergonomía en el mundo real
La escasez sistémica de PCB y sustratos avanzados conlleva consecuencias en cascada inmediatas para la gestión de la potencia de diseño térmico (TDP) y la realización física del producto. A medida que las arquitecturas de computación de alto rendimiento superan los límites de potencia tradicionales, las placas base y las bandejas de computación deben soportar corrientes eléctricas inmensas sin experimentar degradación térmica localizada o atenuación de la señal. Los materiales especializados necesarios para mitigar estos desafíos térmicos y eléctricos —como los laminados de alta Tg (temperatura de transición vítrea) y los planos de cobre pesado— son precisamente los elementos acaparados por el sector de la IA.
Para los fabricantes de PC de usuario final, este déficit estructural se traduce directamente en una flexibilidad de diseño comprometida y presiones alcistas en los costes. Los ingenieros se ven obligados a rediseñar los diseños heredados en torno a las materias primas que sigan estando accesibles, sacrificando a menudo el enrutamiento óptimo de las pistas o las rutas de disipación térmica para cumplir con las cuotas de producción básicas. Además, la crisis del capital humano que agrava esta crisis de hardware —destacada por un aumento del 20% al 30% en los salarios de ingenieros y técnicos en las instalaciones de fabricación— indica que la fricción operativa se mantendrá alta. Incluso si se asegura capital para la construcción de nuevas plantas, la falta de personal especializado garantiza que la producción física quedará muy por detrás de las curvas de demanda global en el futuro previsible.
El veredicto definitivo
La actual crisis de PCB y sustratos marca un punto de inflexión definitivo para el panorama de la fabricación de hardware. Los fabricantes de PC de consumo, los fabricantes de componentes y los integradores de sistemas especializados ya no compiten simplemente entre sí por piezas; compiten contra presupuestos de infraestructura de IA empresarial de billones de dólares que empequeñecen por completo la economía de la electrónica de consumo tradicional. Con los principales proveedores de sustratos comprometidos en libros de pedidos plurianuales que se extienden hasta 2030, la era de los componentes de hardware básicos, abundantes y de bajo coste ha llegado efectivamente a su fin. Para la industria de los PC, la supervivencia a lo largo de esta década requerirá una diversificación agresiva de la cadena de suministro, una cobertura estratégica de materias primas y un duro reconocimiento ante el aumento de los costes de la lista de materiales (BoM), que inevitablemente remodelarán los precios en todo el espectro de la tecnología de consumo.