Executive Summary & Marktpositionierung
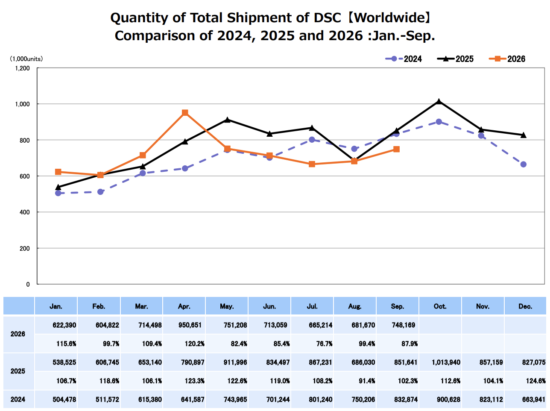
Die Camera & Imaging Products Association (CIPA) hat ihre Produktions- und Auslieferungszahlen für September 2026 veröffentlicht und bietet damit ein rigoroses, empirisches Fenster in die anhaltende Metamorphose des globalen Marktes für digitale Bildverarbeitungs-Hardware. Da die computergestützte Smartphone-Fotografie weiterhin die untere Grenze der eigenständigen digitalen Aufnahme bedrückt, ist das Ökosystem der dedizierten Kameras gezwungen, sich in einer Landschaft zu bewegen, die von aggressiver Premiumisierung des Wertes geprägt ist. Anstatt purem Volumen hinterherzulaufen, verankern traditionelle Hardware-Hersteller – angeführt von wegweisenden Optik-Ingenieuren – ihre Fertigungspipelines in margenstarken, professionellen spiegellosen Plattformen und spezialisiertem Hochleistungsglas.
Eine Auswertung der Entwicklung im Jahresverlauf bis September 2026 offenbart einen reifenden Hardware-Sektor, der die traditionellen DSLR-Fertigungslinien weitgehend ausgemustert hat. Der jährliche Gesamtverkauf von Gehäusen für Kameras mit Wechselobjektiven (ILC) wird voraussichtlich zwischen 6,0 und 6,25 Millionen Einheiten liegen, was gegenüber früheren saisonalen Höchstständen leicht zurückgeht und sich nahe dem Basisvolumen von 2023 einpendelt. Dieser Rückgang beim reinen Stückzahldurchsatz bedeutet jedoch keine finanzielle Regression; der Gesamtwert der Auslieferungen ist weltweit um 3 % gestiegen. Diese Divergenz unterstreicht einen grundlegenden Paradigmenwechsel: Aufnahme-Hardware ist kein Massen-Unterhaltungselektronikartikel mehr, sondern eine spezialisierte, professionelle Instrumentenklasse, die durch hohe durchschnittliche Verkaufspreise (ASPs) angetrieben wird.
Kernaspekte architektonischer und technologischer Innovationen
Grundlage dieser fiskalischen Widerstandsfähigkeit ist die unerbittliche strukturelle Evolution der spiegellosen Kameraarchitekturen. Während das Volumen spiegelloser Einheiten im Vergleich zum Vorjahr um 8 % sank, stieg der Gesamtwert der ausgelieferten Gehäuse tatsächlich um 2 %. Diese kritische Margenausweitung wird durch die Integration gestapelter CMOS-Sensor-Designs, hochaktueller Global-Shutter-Auslesungen und zunehmend sophistizierter neuronaler Prozessoren (NPUs) ermöglicht, die für die Phasenerkennungs-Autofokus auf dem Sensor und die Echtzeit-Subjektklassifizierung bestimmt sind. Die Hersteller tauschen erfolgreich die Einheiten-Geschwindigkeit gegen höhere Bewertungen pro Gerät ein, indem sie Silizium der Flaggschiff-Klasse in Mittelklasse- und High-End-Unternehmensgehäuse packen.
Parallel dazu zeigt das Segment der optischen Entwicklung eine remarkable Stabilisierung. Sowohl die Objektivkategorien unter 35 mm als auch Vollformat (35 mm und größer) verzeichneten geringfügige Einheitenrückgänge von 6 % bzw. 8 %, brachten jedoch in beiden Segmenten einen Anstieg des ausgelieferten Wertes um 3 %. Dies signalisiert, dass Verbraucher erstklassiges, lichtstarkes Glas priorisieren, das in der Lage ist, die extremen Raumfrequenzen aufzulösen, die von modernen hochauflösenden Sensoren gefordert werden. Das daraus resultierende Verhältnis von verkauften Objektiven zu Gehäusen ist auf 1,58 gestiegen, verglichen mit 1,51 im Vorjahr, was bestätigt, dass Hardware-Käufer ihre optischen Ökosysteme beim Kauf aggressiv erweitern.
Empirische Spezifikationen und Benchmark-Matrix
| Hardware-Segment | Einheitenwachstum im Jahresvergleich | Wertwachstum im Jahresvergleich | ASP-Trend / Struktureller Wandel |
|---|---|---|---|
| DSLR-Gehäuse | -36% | -38% | Rasante Ausmusterung; terminaler Produktlebenszyklus |
| Spiegellose Gehäuse | -8% | +2% | Margenausweitung durch High-End-Siliziumintegration |
| Kompaktkameras | +15% | +13% | Nischen-Wiederbelebung durch dedizierte Creator-Nachfrage |
| Objektive unter 35mm | -6% | +3% | Bevorzugung von Premium-Segmenten gleicht Volumenrückgänge aus |
| Vollformat+-Objektive | -8% | +3% | Priorität für hochauflösende optische Formatierung |
Thermik, Effizienz und reale Ergonomie
Da spiegellose Gehäuse im physischen Volumen weiter schrumpfen und gleichzeitig die computergestützten Arbeitslasten skalieren, hat sich die Wärmeableitung als primärer hardwaretechnischer Engpass erwiesen. Moderne 8K-Aufnahmemodi und anhaltende Multi-Frame-Serienbildverarbeitung treiben passive Magnesiumlegierungs-Chassis an ihre thermischen Grenzen. Hersteller setzen bei Flaggschiff-Architekturen zunehmend auf fortgeschrittene Graphit-Wärmefolien und aktive interne Luftstromdesigns, um ein Sensordrosseln zu verhindern. Die Effizienz dieser thermischen Strategien bestimmt direkt die reale Ergonomie und diktiert, ob ein Hochleistungsgehäuse eine Aufnahme mit hoher Bitrate in widrigen Feldbedingungen aufrechterhalten kann, ohne Bedienerunbehagen zu verursachen.
Simultaneously unterziehen sich mechanische Verschlussbaugruppen einer generationsübergreifenden Neubewertung. Da High-Speed-Elektronikverschlüsse sich den verzerrungsfreien Grenzwerten mechanischer Vorhänge annähern, werden physische Verschlussmodule zunehmend für spezialisierte Blitzsynchronisationen reserviert oder zugunsten reiner elektronischer Designs ganz weggelassen. Diese mechanische Vereinfachung verbessert nicht nur die Zuverlässigkeitsmetriken durch die Reduzierung beweglicher Teile, die physischem Verschleiß unterliegen, sondern optimiert auch die interne Raumeffizienz, sodass Ingenieure größere Akkukapazitäten und robustere IBIS-Aktatoreinheiten (In-Body Image Stabilization) in dieselben physischen Grundrisse packen können.
Das definitive Urteil
Der CIPA-Datensatz vom September 2026 zeichnet ein klares, ungeschminktes Porträt einer Hardware-Industrie, die bei eingeschränkten Volumenbedingungen mit Höchstleistung arbeitet. Der absolute Kollaps des traditionellen DSLR-Ökosystems – gekennzeichnet durch einen drastischen Einbruch der Einheiten um 36 % und des Wertes um 38 % – ist nun abgeschlossen und überlässt die totale Marktführerschaft fortgeschrittenen spiegellosen Architekturen. Während Kompaktkameras eine überraschende Erholung der Einheiten um 15 % zeigen, die durch Creator-getriebene Nachfrage angekurbelt wird, bleibt der wahre Motor der Imaging-Wirtschaft das vollformatige und mittelformatige spiegellose System gepaart mit optischem Hochleistungsglas. Für Hardware-Enthusiasten und Unternehmensinvestoren gleichermaßen ist das Fazit eindeutig: Die Zukunft der digitalen Aufnahme gehört nicht dem Massenmarktvolumen, sondern kompromissloser technischer Spezialisierung und hoch wertschöpfender Systemintegration.