Zusammenfassung & Marktpositionierung
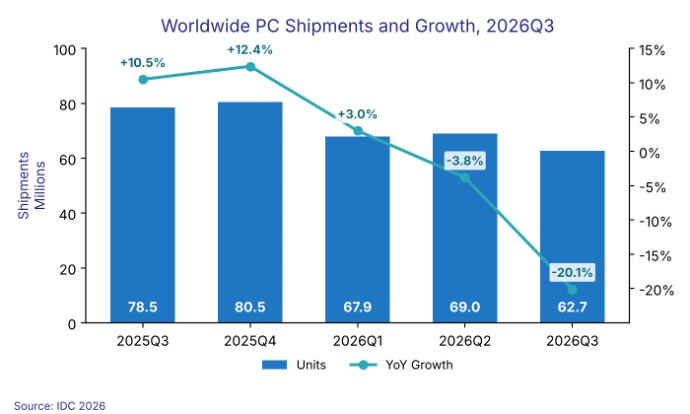
Der IDC-Bericht für das 3. Quartal 2026 zeichnet ein ernüchterndes Bild für das globale PC-Ökosystem und dokumentiert einen Rückgang der Auslieferungen um 20,1 Prozent gegenüber dem Vorjahr. Da das Volumen auf 62,7 Millionen Einheiten gesunken ist, kämpft der Markt mit einem massiven "Kater" nach der strategischen Lageraufstockung, die in der ersten Jahreshälfte zu beobachten war. Diese aggressive Vorratshaltung, die hauptsächlich durch erwartete speicherbedingte Preiserhöhungen getrieben wurde, hat die Nachfrage für die zweite Jahreshälfte effektiv kannibalisiert. Das Ergebnis ist ein kostenintensives Umfeld, in dem aufgeblähte Lieferketten Schwierigkeiten haben, sich an die gesunkene Endkundennachfrage anzupassen, was große OEMs in die Zwickmühle bringt, zwischen der Wahrung von Margen und der Räumung veralteter Hardware zu entscheiden.
Aus Sicht der Marktpositionierung ist die Schichtung des Rückgangs bezeichnend. Während Giganten wie HP und Dell mit zweistelligen Rückgängen von 30,9 % bzw. 25 % konfrontiert waren, deutet die relative Widerstandsfähigkeit von Apple und Asus – die ihre Verluste auf 11,3 % und 8,6 % begrenzten – auf ein sich änderndes Verbraucherverhalten hin. Käufer scheinen zu hochwertiger, ökosystemintegrierter Hardware oder Nischenplattformen mit hoher Leistung zu tendieren, die trotz steigender Einstiegspreise ihren Nutzwert behalten. Diese Phase des Rückgangs dient als notwendige, wenn auch schmerzhafte Neukalibrierung der Lieferkette und zwingt OEMs dazu, von volumenbasierten Auslieferungen auf Strategien zur Wertschöpfung umzuschwenken.
Kernarchitektonische & technologische Innovationen
Die aktuelle Hardware-Landschaft ist geprägt von der engen Verzahnung zwischen Speicherpreisen und Durchsatzkapazitäten. Da die Hersteller Anfang 2026 massiv auf Preisparität bei DRAM und NAND setzten, sind die aktuellen Hardware-Stacks an hochpreisige Module gebunden. Die primäre architektonische Innovation in diesem Zyklus war der Wechsel zu "Effizienz-zuerst"-Silizium, bei dem Hersteller Leistung pro Watt gegenüber reinen Kernzahlen priorisieren, um die hohen Preise zu rechtfertigen. Mit dem Übergang in das 4. Quartal hat sich der Fokus auf Optimierungen auf Firmware-Ebene verlagert, die darauf ausgelegt sind, das Maximum aus den bestehenden Speicherebenen herauszuholen – eine direkte Reaktion auf die hohen Beschaffungskosten für Rohkomponenten.
Darüber hinaus geht es beim aktuellen Marktengpass nicht nur um die Verfügbarkeit von Silizium, sondern um die Architektur der Distribution. Hersteller evaluieren das "Just-in-time"-Liefermodell neu, das während des Lieferkettenschocks in der ersten Jahreshälfte spektakulär gescheitert ist. Neue Technologien in der vorausschauenden Logistik und lokalen Fertigung werden zu den neuen "Killer-Apps" für große Anbieter. Durch die Verkürzung der Zeitspanne zwischen Produktion und Einzelhandelskanal hoffen die Anbieter, die Volatilität abzumildern, die die katastrophalen Auslieferungszahlen dieses Quartals kennzeichnete.
Empirische Spezifikationen & Benchmark-Matrix
| Kennzahl | Q3 2025 (Basis) | Q3 2026 (Aktuell) | Abweichung | Markteinfluss |
|---|---|---|---|---|
| Globale Einheiten (Mio.) | 78,5 | 62,7 | -20,1% | Hoch |
| Durchschnittlicher Verkaufspreis | Basis | +18% | +18% | Schwerwiegend |
| Speicherkosten (pro GB) | $2,10 | $2,85 | +35% | Kritisch |
| HP Marktanteil | Tier 1 | Tier 1 | -30,9% | Strategischer Wandel |
| Asus Marktanteil | Tier 2 | Tier 2 | -8,6% | Widerstandsfähigkeit |
Thermik, Effizienz & Ergonomie in der Praxis
Aus Sicht der Ergonomie und Thermik hat die aktuelle Hardware-Krise eine kuriose, wenn auch frustrierende Realität für den Endnutzer geschaffen: Preisstagnation. Während Anbieter mit Werberabatten versuchen, überschüssige Bestände abzubauen, bleibt der thermische Spielraum moderner Laptops und Desktops im Vergleich zu früheren Generationen weitgehend unverändert. Die Hersteller haben sich darauf konzentriert, bestehende thermische Designs zu konsolidieren, um die F&E-Kosten zu senken, was zu einem Jahr mit inkrementellen statt revolutionären Änderungen geführt hat. Das bedeutet, dass Nutzer mehr für Hardware bezahlen, die fast identische Kühlleistung und physische Ergonomie bietet wie im 3. Quartal 2025.
Effizienzgewinne waren weitgehend theoretischer Natur. Während Siliziumanbieter überlegenes Energiemanagement versprechen, bleibt die tatsächliche thermische Abgabe der aktuellen Chip-Generation hoch, da es in den aktuellen Mittelklasse-Produktlinien an radikalen Strukturverkleinerungen mangelt. Folglich ist das Nutzererlebnis durch ein Plateau definiert. Verbraucher bezahlen im Grunde genommen für Stabilität, nicht für Innovation. Das Fehlen wesentlicher Änderungen im physischen Chassis-Design deutet darauf hin, dass die Hersteller ihr F&E-Kapital für den Zyklus 2027 aufsparen, in der Annahme, dass sich die aktuellen Lagerbestände schließlich leeren werden, wenn die Erneuerungszyklen bei Unternehmens- und Enthusiasten-Demografien ein Upgrade erzwingen.
Das definitive Urteil
Die Daten für das 3. Quartal 2026 bestätigen einen strukturellen Engpass und nicht nur eine vorübergehende Schwankung. Für Verbraucher ist das Urteil einfach: Halten Sie Ihr Kapital zurück. Da das Preis-Leistungs-Verhältnis aufgrund der vorab belasteten Speicherkosten stark zu Gunsten der Hersteller verzerrt ist, gibt es derzeit kaum einen Anreiz, sich für eine neue Maschine zu entscheiden, es sei denn, die aktuelle Hardware ist geschäftskritisch. Wer aufrüsten muss, sollte auf die Überlebenden dieses Zyklus setzen – Apple und Asus –, deren Portfolios die höchste Stabilität inmitten der Branchenvolatilität demonstrieren. Wir erwarten, dass der Markt bis Anfang 2027 in einer "Warteschleife" bleibt, wonach sich die Lagerbestände normalisieren und eine aggressivere, transparentere Preisgestaltung ermöglichen sollten.