Entschlüsselung der CIPA-Metriken für August 2026: Eine quantitative Verschiebung bei Bildverarbeitungshardware
Executive Summary & Marktpositionierung
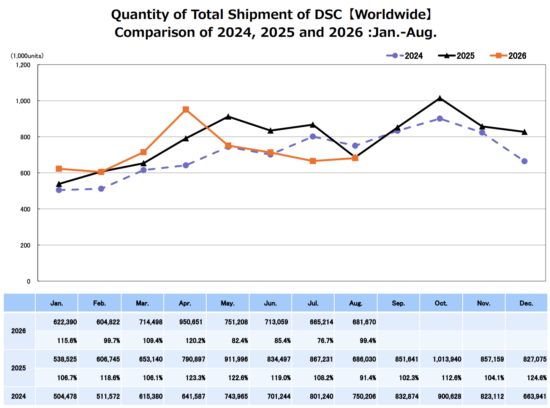
Die neuesten von der Camera & Imaging Products Association (CIPA) für August 2026 veröffentlichten empirischen Produktions- und Auslieferungsdaten offenbaren einen faszinierenden Wendepunkt im globalen Sektor für digitale Bildverarbeitungshardware. Während sich die Branche weiter von Altsystemen entfernt, verdeutlichen die Makrodaten eine sich vertiefende Bifurkation zwischen rasant schrumpfenden DSLR-Linien der alten Generation und widerstandsfähigen, wertbeständigen spiegellosen Architekturen. Während die reinen Stückauslieferungen für spiegellose Systemkameras (ILCs) einen moderaten Rückgang verzeichneten – ein Minus von 6 % im Jahresvergleich zu 2025 –, kletterte ihr gesamter Auslieferungswert tatsächlich um 3 %. Diese Divergenz ist ein klarer Indikator für einen reifenden Markt, in dem Hersteller erfolgreich auf margenstarke, professionelle Gehäuse umschwenken, die höhere durchschnittliche Verkaufspreise (ASPs) erzielen.
Gleichzeitig absorbiert das breitere Hardware-Ökosystem bemerkenswerte Verschiebungen in der Verbrauchernachfrage, insbesondere durch das anhaltende, unerwartete Comeback von Kompaktkameras mit festem Objektiv. Mit einem Zuwachs von 15 % beim Stückvolumen und 14 % beim Auslieferungswert im Jahresvergleich erobern Kompaktkameras eine defensive und dennoch lukrative Nische gegenüber der allgegenwärtigen Smartphone-Fotografie. Analysten, die diese Metriken verfolgen, prognostizieren nun, dass die jährlichen Gesamtverkäufe von ILC-Gehäusen zwischen 6,0 und 6,35 Millionen Einheiten liegen und damit wieder auf das Ausgangsniveau von 2023 zurückfallen werden. Diese Kalibrierung zwingt Erstausrüster (OEMs), ihre Lieferkettenvolumina zu überdenken, wobei Komponentendauerhaftigkeit, die Zuteilung höherwertiger gestapelter Sensoren und präzise optische Entwicklung Vorrang vor Massenmarkt-Volumenspielen erhalten.
Kernarchitektur & Technische Innovationen
Hinter der Oberfläche dieser Auslieferungszahlen verbirgt sich ein tiefgreifender architektonischer Wandel innerhalb der optischen Lieferkette. Der steile Einbruch der DSLR-Stückvolumina um 35 % unterstreicht die nahezu vollständige Veralterung von Spiegelkastenbaugruppen in den Roadmaps für die Produktentwicklung neuer Artikel. Das F&E-Kapital ist vollständig in die Integration elektronischer Sucher (EVF), Deep-Learning-Autofokus-Coprozessoren und rückwärtig belichtete (BSI) gestapelte CMOS-Sensoren gewandert. Dieser Wandel spiegelt sich auch im Objektivökosystem wider: Obwohl die Auslieferungen für optische Formeln sowohl unter 35 mm als auch im Vollformat (35 mm+) geringfügige Stückzahlrückgänge verzeichneten – minus 3 % bzw. 7 % –, stiegen ihre Auslieferungswerte um 6 % und 4 %.
Dieser Wertzuwachs verweist direkt auf die Verbreitung komplexer, hochauflösender optischer Designs mit fortschrittlichen asphärischen Elementen, speziellen Fluoritbeschichtungen und linearen Hochdrehmoment-Fokussiermotoren, die für moderne High-FPS-Gehäuse erforderlich sind. Darüber hinaus ist das Verhältnis von verkauften Objektiven zu Gehäusen auf 1,57 gestiegen, verglichen mit 1,50 im Vorjahr. Diese inkrementelle Metrik beweist, dass aktuelle Hardware-Aufrüster nicht nur alleinstehende Kameragehäuse kaufen; sie investieren massiv in proprietäre Bajonett-Ökosysteme und sichern den OEMs durch dedizierte Objektivkäufe einen höheren Customer Lifetime Value.
Empirische Spezifikationen & Benchmark-Matrix
| Hardware-Segment | YTD-Stückzahlwachstum (ggü. 2025) | Wachstum des Auslieferungswerts | ASP-Trend & Marktauswirkung |
|---|---|---|---|
| DSLR-Gehäuse | -35 % | -37 % | Schnelle Ausmusterung; Abverkaufspreise dominieren den Altbestand. |
| Spiegellose Gehäuse | -6 % | +3 % | Premium-Konsolidierung; höhere ASPs gleichen geringe Stückzahlverluste aus. |
| Kompaktkameras | +15 % | +14 % | Starke Nischennachfrage; Premium-Taschenmodelle treiben den Umsatz an. |
| Objektive unter 35 mm | -3 % | +6 % | Margenausweitung durch spezialisierte APS-C/MFT-Optikentwicklung. |
| 35mm+ Vollformat-Objektive | -7 % | +4 % | Einführung von High-End-Glas; starke Investitionen in native Bajonett-Ökosysteme. |
Thermik, Effizienz & Reale Ergonomie
Da Hersteller spiegellose Gehäuse an ihre Grenzen bringen, um kontinuierliche interne 8K-Aufnahmen und RAW-Aufnahmen mit hoher Bitrate zu bewältigen, haben sich die physischen Designbeschränkungen dieser Hardware-Plattformen verschärft. Das in den CIPA-Metriken beobachtete stetige ASP-Wachstum korreliert direkt mit der Integration fortschrittlicher passiver thermischer Architekturen – wie internen Chassis aus Magnesiumlegierung als Kühlkörper, Wärmeleitpads mit hoher Leitfähigkeit und bei einigen Flaggschiffen aktiven Mikrokühllüftern. Die Bewältigung der thermischen Lasten ohne Kompromisse bei den wetterfesten Magnesium-Gehäuseschalen bleibt eine zentrale ingenieurtechnische Herausforderung.
Ergonomisch hat sich der moderne spiegellose Formfaktor stabilisiert. Verbraucher wie Profis haben eine klare Präferenz für tiefe, konturierte Handgriffe signalisiert, die schwereres High-End-Glas ausbalancieren können, was den theoretischen Gewichtsvorteil spiegelloser Bajonette ausgleicht. Der Anstieg des Objektiv-Gehäuse-Verhältnisses auf 1,57 unterstreicht diese physische Realität: Anwender koppeln ihre Gehäuse regelmäßig mit anspruchsvollen, leistungsstarken Objektiven, die robuste taktile Bedienlayouts, an Anpassbarkeit reiche Multifunktionsräder und eine außergewöhnliche Akkueffizienz erfordern, um längere Einsätze im Feld durchzuhalten.
Das finale Fazit
Die CIPA-Metriken für August 2026 bestätigen eine ausgereifte, wertoptimierte Hardware-Landschaft. Während sich die Gesamtstückvolumina für ILC-Gehäuse nach unten hin Richtung 2023er Niveau stabilisieren, bleibt die finanzielle Gesundheit der Branche bemerkenswert robust, was durch einen generellen Anstieg des Auslieferungswerts um 4 % und wachsende Gewinnspannen pro Gerät belegt wird. Für Hardware-Konsumenten und Branchenakteure ist das eindeutige Fazit klar: Die Ära der volumengetriebenen Commodity-Kameragenerierung ist vorbei. An ihre Stelle tritt ein widerstandsfähiges, leistungsstarkes Ökosystem, das sich durch spiegellose Premium-Architekturen, ausgefeilte Optikentwicklung und spezialisierte Kompaktsysteme auszeichnet, die in einem zunehmend anspruchsvollen Markt erfolgreich höhere Preispunkte erzielen.