Executive Summary & Marktpositionierung
Der unaufhaltsame Vormarsch der Infrastruktur für künstliche Intelligenz verbraucht nicht länger nur fortgeschrittenes Silizium, bandbreitenstarken Speicher und Rechenzentrumsimmobilien; er destabilisiert nun grundlegend die fundamentalsten, unspektakulärsten Schichten der Hardware-Lieferkette. Seit Jahrzehnten nahmen gedruckte Schaltungen (Leiterplatten/PCBs) und zugrundeliegende Chip-Substrate eine vorhersehbare, kostenoptimierte Ebene der Stückliste (BoM) ein. Jüngste empirische Berichte aus Fertigungszentren in Taiwan, Südkorea und Japan offenbaren jedoch eine systemische Strukturkrise. Hyperscale-KI-Investitionen leiten die Fertigungskapazitäten aggressiv von der traditionellen Verbrauchertechnologie weg und lassen PC-, Smart-Device- und Peripheriegerätehersteller von essenziellen Komponenten abgeschnitten zurück.
Branchenanalysten und Supply-Chain-Manager berichten von einem beispiellosen Engpass, der durch astronomische Lieferzeiten gekennzeichnet ist, die sich weit in das späte Jahrzehnt hinein erstrecken. Während herkömmliche Verbraucher-PC-Lieferungen vor einer potenziellen Schrumpfung oder Stagnation stehen, kämpfen Systemintegratoren aktiv darum, grundlegende PCB-Zuteilungen sicherzustellen. Diese Neuausrichtung der Fertigung ist kein einfacher zyklischer Blip; sie stellt eine tektonische Verschiebung der Investitionsausgaben dar. Da hochdichte Interconnect-Boards (HDI) und spezielle Substrate für KI-Beschleuniger auf Unternehmensniveau exponentiell höhere Margen abwerfen, sperren Gießereien und Montagebetriebe langfristige Verträge ab, die normale Verbraucher-Hardware-Ökosysteme komplett umgehen.
Zentrale architektonische & technologische Innovationen
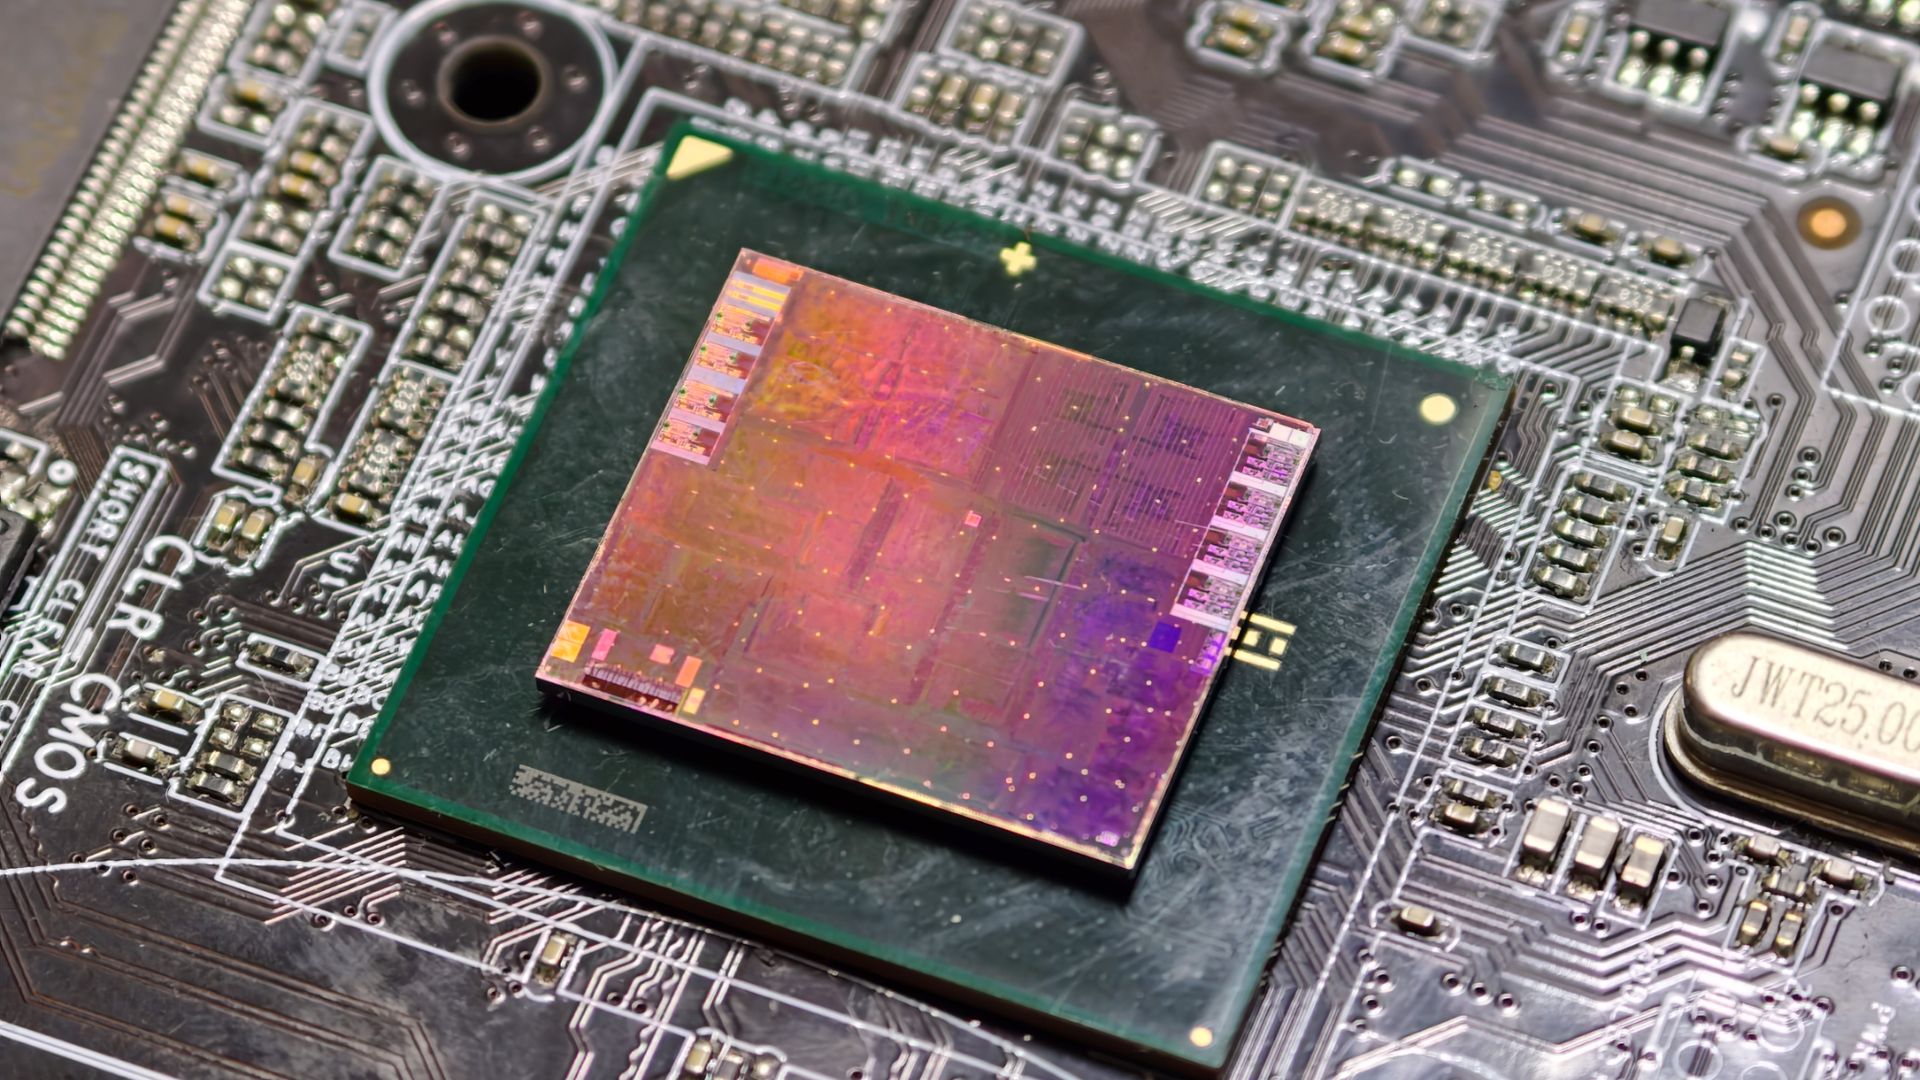
Die Ursache dieses Fertigungsengpasses liegt in der radikalen architektonischen Evolution moderner KI-Hardware. Moderne Beschleuniger wie die GB200 NVL72 Compute-Trays von Nvidia, kundenspezifische ASIC-Cluster und Hochleistungs-GPUs erfordern einen beispiellosen Grad an Mikrofertigungskomplexität. Im Gegensatz zu Standard-Verbraucher-Motherboards, die auf FR4-Laminate mit geringerer Schichtanzahl setzen, erfordern KI-Plattformen massive, mehrschichtige High-Density-Interconnect-Architekturen (HDI), Chip-Substrate mit ultrafeinem Pitch und fortschrittliche harzbeschichtete Kupferfolien. Diese Komponenten erfordern mikroskopische Präzision und treiben traditionelle Fertigungslinien an ihre absoluten physikalischen Grenzen.
Darüber hinaus erzeugen vorgelagerte Rohstoffabhängigkeiten akute Schwachstellen in der gesamten Fertigungspipeline. Kupferkaschierte Laminate (CCLs) und spezielles, dehnungsarmes elektrisches Glasfaser-Gewebe – entscheidend für die Aufrechterhaltung der Signalintegrität bei hohen Frequenzen – erleben schwere Versorgungsengpässe. Führende CCL-Hersteller berichten, dass Auftragsbücher bis 2030 komplett gefüllt sind, selbst während sie aggressive Investitionspläne zur Verdreifachung der Produktionskapazität umsetzen. Gleichzeitig stellt die technologische Konvergenz zwischen großen Halbleiterdesignern und Elite-Substratanbietern, wie Nvidias tiefe Integration mit Ibiden, Samsung Electro-Mechanics und Unimicron, sicher, dass eingehende Kapazitäten sofort in margenstarke Unternehmens-KI-Pipelines geleitet werden, wodurch das breitere Verbraucher-Tech-Ökosystem von der notwendigen Fertigungsbandbreite abgeschnitten wird.
Empirische Spezifikationen & Benchmark-Matrix
| Lieferketten-Metrik | Historische Baseline (Vor-KI-Welle) | Aktuelle KI-getriebene Realität (2024–2030) | Abweichung / Auswirkung |
|---|---|---|---|
| Standard-PCB-Lieferzeiten | 4 bis 8 Wochen | 12 bis 30 Monate | Bis zu 15-facher Anstieg im Auftragsbestand |
| Kosten für kupferkaschierte Laminate (CCL) | Stabil / An Rohstoff gekoppelt | 12-fach gestiegen (seit Baseline im Juli) | Schwere Margenkompression für OEMs |
| Zeithorizont für Substrat-Auftragsbücher | 3 bis 6 Monate | Gesichert bis 2030 | Vollständige Kapazitätssättigung |
| Lohnkosten für qualifizierte Ingenieure | Regionaler Basisdurchschnitt | +20% bis +30% Lohninflation | Akuter Mangel an Talenten in Fertigungsstätten |
| Zuteilung der Fab-Kapazität | Verbraucher-PC / Mobil dominant | Unternehmens-KI / Beschleuniger dominant | Strukturelle Verdrängung der PC-Versorgung |
Thermik, Effizienz & reale Ergonomie
Die systemische Knappheit an fortschrittlichen PCBs und Substraten hat unmittelbare Kaskadeneffekte auf das Management der thermischen Designleistung (TDP) und die physische Produktrealisierung. Da Hochleistungs-Rechenarchitekturen traditionelle Leistungsgrenzen überschreiten, müssen Motherboards und Recheneinschübe enorme elektrische Ströme bewältigen, ohne lokale thermische Degradation oder Signaldämpfung zu erfahren. Die speziellen Materialien, die zur Minderung dieser thermischen und elektrischen Herausforderungen erforderlich sind – wie Laminate mit hoher Tg (Glasübergangstemperatur) und schwere Kupferebenen – sind genau die Artikel, die vom KI-Sektor in die Ecke gedrängt werden.
Für Endverbraucher-PC-Hersteller übersetzt sich dieses strukturelle Defizit direkt in eingeschränkte Designflexibilität und steigende Kostendrücke. Ingenieure sind gezwungen, Legacy-Layouts um die Rohstoffe herum neu zu entwerfen, die noch zugänglich sind, wobei sie oft eine optimale Leiterbahnführung oder thermische Ableitungspfade opfern, um grundlegende Produktionsquoten zu erfüllen. Darüber hinaus signalisiert die Krise des Humankapitals, die diese Hardware-Krise verschärft – hervorgehoben durch einen Anstieg der Ingenieurs- und Technikerlöhne in Fertigungsstätten um 20% bis 30% –, dass die operative Reibung hoch bleiben wird. Selbst wenn Kapital für neue Fabrikbauten gesichert wird, sorgt das Fehlen von spezialisiertem Personal dafür, dass die physische Produktion auf absehbare Zeit weit hinter den globalen Nachfragekurven zurückbleiben wird.
Das definitive Urteil
Die anhaltende PCB- und Substratkrise markiert einen definitiven Wendepunkt für die Landschaft der Hardware-Fertigung. Verbraucher-PC-Hersteller, Komponentenhersteller und Boutique-Systemintegratoren konkurrieren nicht länger nur untereinander um Teile; sie konkurrieren gegen Billionen-Dollar-Unternehmens-KI-Infrastrukturbudgets, die die traditionelle Unterhaltungselektronik-Ökonomie völlig in den Schatten stellen. Da große Substratanbieter in mehrjährige Auftragsbücher bis 2030 eingebunden sind, hat sich die Ära reichlich vorhandener, kostengünstiger Basis-Hardwarekomponenten faktisch geschlossen. Für die PC-Industrie wird das Überleben in diesem Jahrzehnt eine aggressive Diversifizierung der Lieferkette, strategische Rohstoffabsicherung (Hedging) und eine harte Auseinandersetzung mit steigenden Stücklistenkosten erfordern, die unweigerlich die Preisgestaltung im gesamten Spektrum der Verbrauchertechnologie neu gestalten werden.