الملخص التنفيذي وتمركز السوق
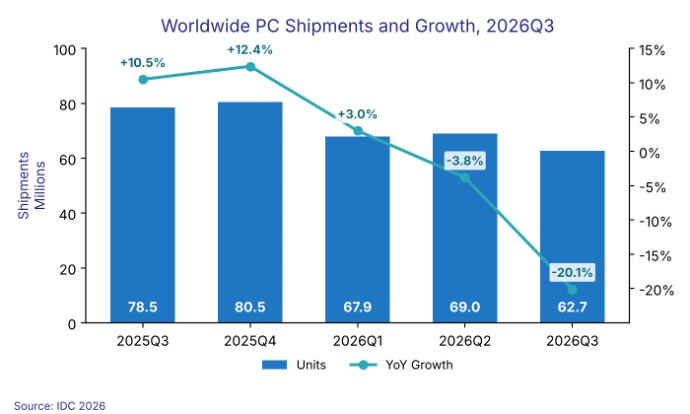
يرسم تقرير IDC للربع الثالث من 2026 صورة قاتمة للنظام البيئي العالمي لأجهزة الحاسب، حيث سجل انخفاضاً في الشحنات بنسبة 20.1% على أساس سنوي. ومع تراجع الحجم إلى 62.7 مليون وحدة، يعاني السوق من "آثار جانبية" حادة ناجمة عن تكديس المخزون الاستراتيجي الذي لوحظ في النصف الأول من العام. إن هذا التخزين المكثف، الذي كان مدفوعاً بشكل رئيسي بتوقعات ارتفاع أسعار الذاكرة، أدى فعلياً إلى استنزاف الطلب للنصف الثاني من العام. والنتيجة هي بيئة مرتفعة التكلفة تكافح فيها سلاسل الإمداد المتضخمة لمواكبة تراجع طلب المستخدمين النهائيين، مما يضع كبار مصنعي المعدات الأصلية في مأزق بين الحفاظ على هوامش الربح وبين التخلص من الأجهزة القديمة.
من وجهة نظر تمركز السوق، فإن تفاوت الانكماش يعبر عن الكثير. فبينما واجه عمالقة مثل HP وDell انكماشات مزدوجة الأرقام بلغت 30.9% و25% على التوالي، فإن المرونة النسبية لشركتي Apple وAsus—اللتين حصرتا خسائرهما في 11.3% و8.6%—تشير إلى تحول في تفضيلات المستهلكين. يبدو أن المشترين يتجهون نحو الأجهزة ذات القيمة العالية المدمجة في نظام بيئي متكامل أو منصات الأداء المتخصصة التي تحافظ على فائدتها رغم ارتفاع تكاليف الدخول. وتعد فترة الانكماش هذه إعادة معايرة ضرورية، وإن كانت مؤلمة، لسلسلة الإمداد، مما يجبر المصنعين على التحول من استراتيجيات الشحن القائم على الحجم إلى استراتيجيات الحفاظ على القيمة.
الابتكارات الهندسية والتقنية الجوهرية
يتحدد المشهد الحالي للأجهزة بالتكامل الوثيق بين أسعار الذاكرة وقدرات الإنتاجية. ولأن المصنعين راهنوا بشدة على تكافؤ إمدادات DRAM وNAND في أوائل عام 2026، فإن مجموعات الأجهزة الحالية محاصرة في وحدات عالية التكلفة. وكان الابتكار الهندسي الأساسي خلال هذه الدورة هو التحول نحو السيليكون الذي يضع "الكفاءة أولاً"، حيث يمنح المصنعون الأولوية للأداء مقابل كل واط بدلاً من عدد الأنوية فقط لتبرير الأسعار المرتفعة. ومع انتقال السوق إلى الربع الرابع، تحول التركيز نحو تحسينات على مستوى البرامج الثابتة (Firmware) المصممة لاستخلاص أقصى أداء من فئات الذاكرة الحالية، كاستجابة مباشرة للتكلفة العالية للحصول على المكونات الخام.
علاوة على ذلك، لا تتعلق عنق الزجاجة في السوق الحالية بتوفر السيليكون فحسب؛ بل تتعلق بهيكلية التوزيع. يعيد المصنعون تقييم نموذج التسليم "في الوقت المناسب" (Just-in-Time)، الذي فشل بشكل ذريع خلال صدمة سلسلة الإمداد في النصف الأول. وتصبح التقنيات الناشئة في الخدمات اللوجستية التنبؤية والتصنيع المحلي هي "التطبيقات القاتلة" الجديدة لكبار البائعين. ومن خلال تقصير الفجوة بين الإنتاج وقناة البيع بالتجزئة، يأمل البائعون في تخفيف التقلبات التي ميزت أرقام الشحن الكارثية لهذا الربع.
المواصفات التجريبية ومصفوفة المعايير
| المقياس | الربع الثالث 2025 (الأساس) | الربع الثالث 2026 (الحالي) | التباين | التأثير على السوق |
|---|---|---|---|---|
| الوحدات العالمية (بالمليون) | 78.5 | 62.7 | -20.1% | مرتفع |
| متوسط سعر البيع | الأساس | +18% | +18% | حاد |
| تكلفة الذاكرة (لكل جيجابايت) | $2.10 | $2.85 | +35% | حرج |
| حصة سوق HP | الفئة 1 | الفئة 1 | -30.9% | تحول استراتيجي |
| حصة سوق Asus | الفئة 2 | الفئة 2 | -8.6% | مرونة |
الحرارة والكفاءة وبيئة العمل الواقعية
من وجهة نظر بيئة العمل والحرارة، أنتج الركود الحالي في قطاع الأجهزة واقعاً غريباً ومحبطاً للمستخدم النهائي: ركود الأسعار. فبينما يستكشف البائعون الخصومات الترويجية لتصريف المخزون الفائض، ظلت السعة الحرارية لأجهزة الحاسب المحمولة والمكتبية الحديثة دون تغيير يذكر عن الأجيال السابقة. وقد ركز المصنعون على دمج التصاميم الحرارية الحالية لتقليل تكاليف البحث والتطوير، مما أدى إلى عام من التغييرات المتزايدة بدلاً من الثورية. وهذا يعني أن المستخدمين يدفعون أكثر مقابل أجهزة توفر أداء تبريد وبيئة عمل فيزيائية متطابقة تقريباً مقارنة بالربع الثالث من 2025.
كانت مكاسب الكفاءة نظرية إلى حد كبير. فبينما يعد موردو السيليكون بإدارة طاقة فائقة، يظل الإنتاج الحراري الواقعي للرقائق الحالية مرتفعاً بسبب غياب التقلص الجذري في حجم النود (Node) في مجموعات المنتجات متوسطة المدى الحالية. ونتيجة لذلك، تتسم تجربة المستخدم بحالة من الاستقرار الرتيب. فالمستهلكون يدفعون في الأساس مقابل الاستقرار، وليس مقابل الابتكار. ويشير نقص التغيير المادي في تصميمات الهيكل إلى أن المصنعين يحتفظون برأس مال البحث والتطوير لدورة عام 2027، مراهنين على أن المخزون الحالي سيتم تصريفه أخيراً مع دورات التحديث التي ستفرض الترقية بشكل طبيعي بين قطاعات المؤسسات والمتحمسين.
الحكم النهائي
تؤكد بيانات الربع الثالث من 2026 وجود عنق زجاجة هيكلي بدلاً من كونه مجرد وميض عابر. بالنسبة للمستهلكين، الحكم بسيط: احتفظوا برؤوس أموالكم. مع انحياز نسب السعر إلى الأداء بشدة لصالح المصنعين بسبب تكاليف الذاكرة التي تم تحميلها مسبقاً، لا يوجد حافز يذكر للالتزام بجهاز جديد في الوقت الحالي ما لم تكن أجهزتكم الحالية ضرورية للغاية. أما بالنسبة لأولئك الذين يضطرون للترقية، فاستهدفوا الناجين من هذه الدورة - Apple وAsus - اللتين تُظهر محافظهما الاستثمارية أعلى مستويات الاستقرار وسط تقلبات الصناعة. نتوقع أن يظل السوق في حالة "انتظار" حتى أوائل عام 2027، حيث يجب أن تتطبع مستويات المخزون وتسمح بتسعير أكثر عدوانية وشفافية.