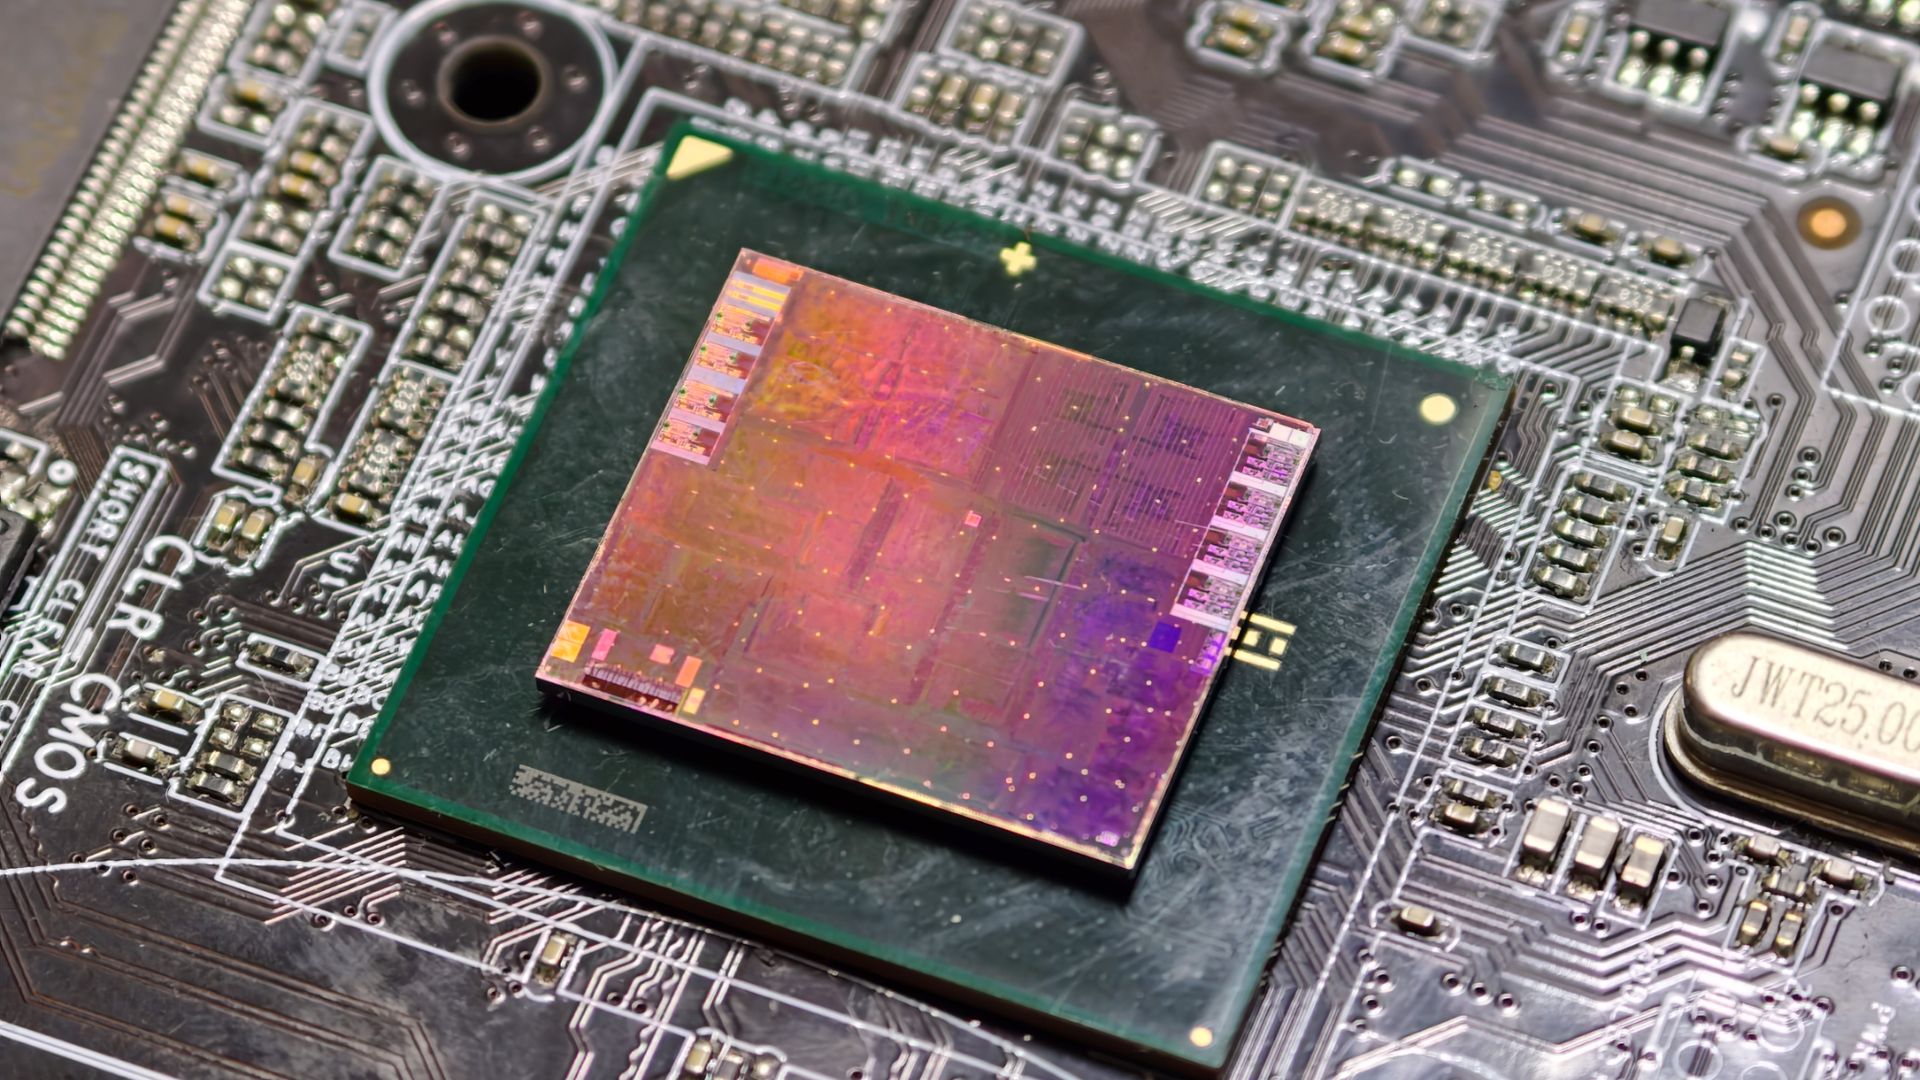
الملخص التنفيذي وتمركز السوق
لم يعد الزحف المتواصل للبنية التحتية للذكاء الاصطناعي يقتصر فقط على استهلاك السيليكون المتقدم، والذاكرة عالية النطاق، ومساحات مراكز البيانات؛ بل إنه بات زعزعة جذرية لأكثر طبقات سلسلة توريد العتاد أساسية وبساطة. لعقود طويلة، احتلت لوحات الدوائر المطبوعة (PCBs) وركائز الرقاقات الداعمة لها مرتبة متوقعة ومحسوبة التكلفة ضمن قائمة المواد (BoM). ومع ذلك، تُظهر التقارير التجريبية الحديثة الصادرة عن مراكز التصنيع في تايوان، كوريا الجنوبية، واليابان أزمة هيكلية ممنهجة. تعمل استثمارات الذكاء الاصطناعي فائق النطاق بقوة على إعادة توجيه السعة الإنتاجية بعيداً عن التكنولوجيا الاستهلاكية التقليدية، مما يترك مصنعي الحواسيب الشخصية، والأجهزة الذكية، والأجهزة الطرفية يعانون من نقص حاد في المكونات الأساسية.
يُبلغ محللو الصناعة ومديرو سلاسل التوريد عن اختناق غير مسبوق يتمثل في فترات انتظار مذهلة تمتد حتى أواخر العقد الحالي. وفي الوقت الذي تواجه فيه شحنات الحواسيب الشخصية الاستهلاكية التقليدية احتمالية انكماش أو ركود، تكافح الجهات المُدمجة للأنظمة بقوة لتأمين حصص أساسية من لوحات الدوائر المطبوعة. هذه الإعادة الهيكلية للتصنيع ليست مجرد هفوة دورية؛ بل تمثل تحولاً تكتونياً في الإنفاق الرأسمالي. وبما أن لوحات التوصيل عالي الكثافة (HDI) والركائز المتخصصة للمُسّرعات من الفئة المؤسسية تحقق هوامش أرباح أعلى بشكل هائل، فإن المسابك ومحطات التجميع تقوم بإبرام عقود طويلة الأجل تتجاوز تماماً النظم البيئية القياسية لعتاد المستهلكين.
الابتكارات الهندسية والتكنولوجية الأساسية
يُكمن السبب الجذري لهذا الاختناق التصنيعي في التطور الهيكلي والجذري لعتاد الذكاء الاصطناعي الحديث. تتطلب المُسّرعات الحديثة مثل صواني الحوسبة GB200 NVL72 من Nvidia، وتجمعات الدوائر المتكاملة الخاصة المخصصة (ASIC)، ووحدات معالجة الرسومات عالية الأداء درجة غير مسبوقة من تعقيد التصنيع الدقيق. وعلى عكس اللوحات الأم الاستهلاكية التقليدية التي تعتمد على طبقات أقل من رقائق FR4، تتطلب منصات الذكاء الاصطناعي هياكل توصيل عالي الكثافة (HDI) ضخمة متعددة الطبقات، وركائز رقاقات فائقة الدقة، ورقائق نحاسية متقدمة مطلية بالراتنج. تتطلب هذه المكونات دقة مجهرية، مما يدفع خطوط التصنيع التقليدية إلى حدودها الفيزيائية القصوى.
علاوة على ذلك، تُحدث الاعتمادات على المواد الخام في المنبع نقاط ضعف حادة عبر مسار التصنيع بأكمله. تشهد صفائح النحاس المكسوة (CCLs) والألياف الزجاجية الكهربائية المتخصصة ذات التمدد المنخفض -الحيوية للحفاظ على سلامة الإشارة في الترددات العالية- حالات جفاف حادة في التوريد. ويُبلغ مصنعو صفائح النحاس المكسوة الرائدون عن امتلاء دفاتر الطلبات بالكامل حتى عام 2030، حتى مع تنفيذهم لخطط إنفاق رأسمالي عدوانية لمضاعفة السعة الإنتاجية ثلاث مرات. وفي الوقت ذاته، يضمن التقارب التكنولوجي بين كبار مصممي أشباه الموصلات وموردي الركائز النخبة، مثل التكامل العميق لشركات Nvidia مع Ibiden، وSamsung Electro-Mechanics، وUnimicron، توجيه السعة الواردة فوراً إلى خطوط أنابيب الذكاء الاصطناعي المؤسسية ذات الهامش المرتفع، مما يحرم النظام البيئي الأوسع للتكنولوجيا الاستهلاكية من النطاق الترددي اللازم للتصنيع.
المواصفات التجريبية ومصفوفة المعايير
| مقياس سلسلة التوريد | الخط الأساسي التاريخي (ما قبل طفرة الذكاء الاصطناعي) | الواقع الحالي المدفوع بالذكاء الاصطناعي (2024–2030) | التباين / التأثير |
|---|---|---|---|
| فترات انتظار لوحات الدوائر المطبوعة القياسية | 4 إلى 8 أسابيع | 12 إلى 30 شهراً | زيادة تصل إلى 15 ضعفاً في تراكم الطلبات |
| تكلفة صفائح النحاس المكسوة (CCL) | مستقرة / مرتبطة بالسلع الأساسية | قفزت 12 ضعفاً (منذ خط الأساس في يوليو) | ضغط حاد على هوامش الأرباح لشركات التصنيع الأصلي (OEMs) |
| أفق دفتر طلبات الركائز | 3 إلى 6 أشهر | مؤمنة بالكامل حتى عام 2030 | تشبع كامل للسعة الإنتاجية |
| تكاليف العمالة الهندسية الماهرة | المتوسط الإقليمي الأساسي | تضخم الأجور بنسبة +20% إلى +30% | ندرة حادة في المواهب داخل منشآت التصنيع |
| تخصيص سعة المصانع | تسيطر عليها الحواسيب الشخصية / الهواتف المحمولة | تسيطر عليها مؤسسات الذكاء الاصطناعي / المُسّرعات | إزاحة هيكلية لتوريد الحواسيب الشخصية |
الأداء الحراري، الكفاءة، واعتبارات الاستخدام الواقعية
يترتب على النقص المنهجي في لوحات الدوائر المطبوعة المتقدمة والركائز عواقب وخيمة ومتتالية على إدارة طاقة التصميم الحراري (TDP) وتحقيق المنتج الفيزيائي. ومع دفع بنيات الحوسبة عالية الأداء لتجاوز حدود الطاقة التقليدية، يجب على اللوحات الأم وصواني الحوسبة التعامل مع تيارات كهربائية هائلة دون التعرض لتدهور حراري موضعي أو اضمحلال للإشارة. والمواد المتخصصة المطلوبة للتخفيف من هذه التحديات الحرارية والكهربائية -مثل الرقاقات ذات درجة حرارة الانتقال الزجاجي العالية (High-Tg) وطبقات النحاس الثقيلة- هي بالتحديد العناصر التي يستحوذ عليها قطاع الذكاء الاصطناعي.
وبالنسبة لصانعي الحواسيب الشخصية للمستخدم النهائي، يترجم هذا العجز الهيكلي مباشرة إلى مرونة تصميم منقوصة وضغوط تصاعدية في التكاليف. يُضطر المهندسون إلى إعادة تصميم التصميمات القديمة لتناسب أي مواد خام لا تزال متاحة، مما يضحّي غالباً بالتوجيه الأمثل للمسارات أو مسارات تبديد الحرارة للوفاء بحصص الإنتاج الأساسية. علاوة على ذلك، فإن أزمة رأس المال البشري التي تفاقم أزمة العتاد هذه -التي يبرزها الارتفاع بنسبة 20% إلى 30% في أجور المهندسين والفنيين عبر منشآت التصنيع- تشير إلى أن الاحتكاك التشغيلي سيبقى مرتفعاً. وحتى لو تم تأمين رأس المال لبناء مصانع جديدة، فإن نقص الموظفين المتخصصين يضمن أن الإنتاج الفعلي سيظل متخلفاً بفارق كبير عن منحنيات الطلب العالمي في المستقبل المنظور.
الحكم النهائي والحاسم
تمثل أزمة لوحات الدوائر المطبوعة والركائز الجارية نقطة تحول حاسمة لمشهد تصنيع العتاد. فلم يعد صانعو الحواسيب الشخصية الاستهلاكية، ومصنعو المكونات، ومكاملو الأنظمة المتخصصة يتنافسون فيما بينهم ببساطة على قطع الغيار؛ بل إنهم يتنافسون ضد ميزانيات البنية التحتية للذكاء الاصطناعي التابعة لشركات تبلغ قيمتها تريليونات الدولارات، والتي تتضاءل بجانبها تماماً اقتصاديات الإلكترونيات الاستهلاكية التقليدية. ومع ارتباط كبار موردي الركائز بدفتر طلبات ممتد لعدة سنوات يصل حتى عام 2030، فإن عصر مكونات العتاد الأساسية الوفيرة ومنخفضة التكلفة قد انتهى فعلياً. وبالنسبة لصناعة الحواسيب الشخصية، فإن البقاء طوال هذا العقد سيتطلب تنويعاً عدوانياً لسلسلة التوريد، وتحوطاً استراتيجياً للمواد الخام، وإقراراً صارماً بارتفاع تكاليف قائمة المواد (BoM) التي ستعيد حتماً تشكيل التسعير عبر طيف تكنولوجيا المستهلكين بأكمله.